维修热线平均每小时接到六个电话。半小时内恰好来四个的概率是多少?已经安静了十分钟,下一通是不是快来了?这两个问题都不能只靠“平均六个”回答:每十分钟准时来一通,与有时挤在一起、有时长久没有电话,可以有相同的平均速率。
我们要把到达的规则说清楚。Poisson 过程把不同时间段的关系和很短一段时间内的到达机会结合起来,随后才能算次数、算等待。你会看到,同一条时间线既可以沿横轴问“到现在来了多少个”,也可以沿事件编号问“第几个要等到什么时候”。
计数过程与三条实质条件
用 N(t) 记录从时刻 0 到 t 的累计到达数。计数路径取非负整数值、不会下降,在有限时间内计数有限,并按右连续约定记录到达:事件在 t 发生,就已经计入 N(t)。本章研究每次增加 1 的简单到达过程;一般计数模型也可以允许成批到达,不能把“每次加一”当作所有计数过程的定义。
设 N(0)=0。区间 (s,t] 的到达数是
N(t)−N(s).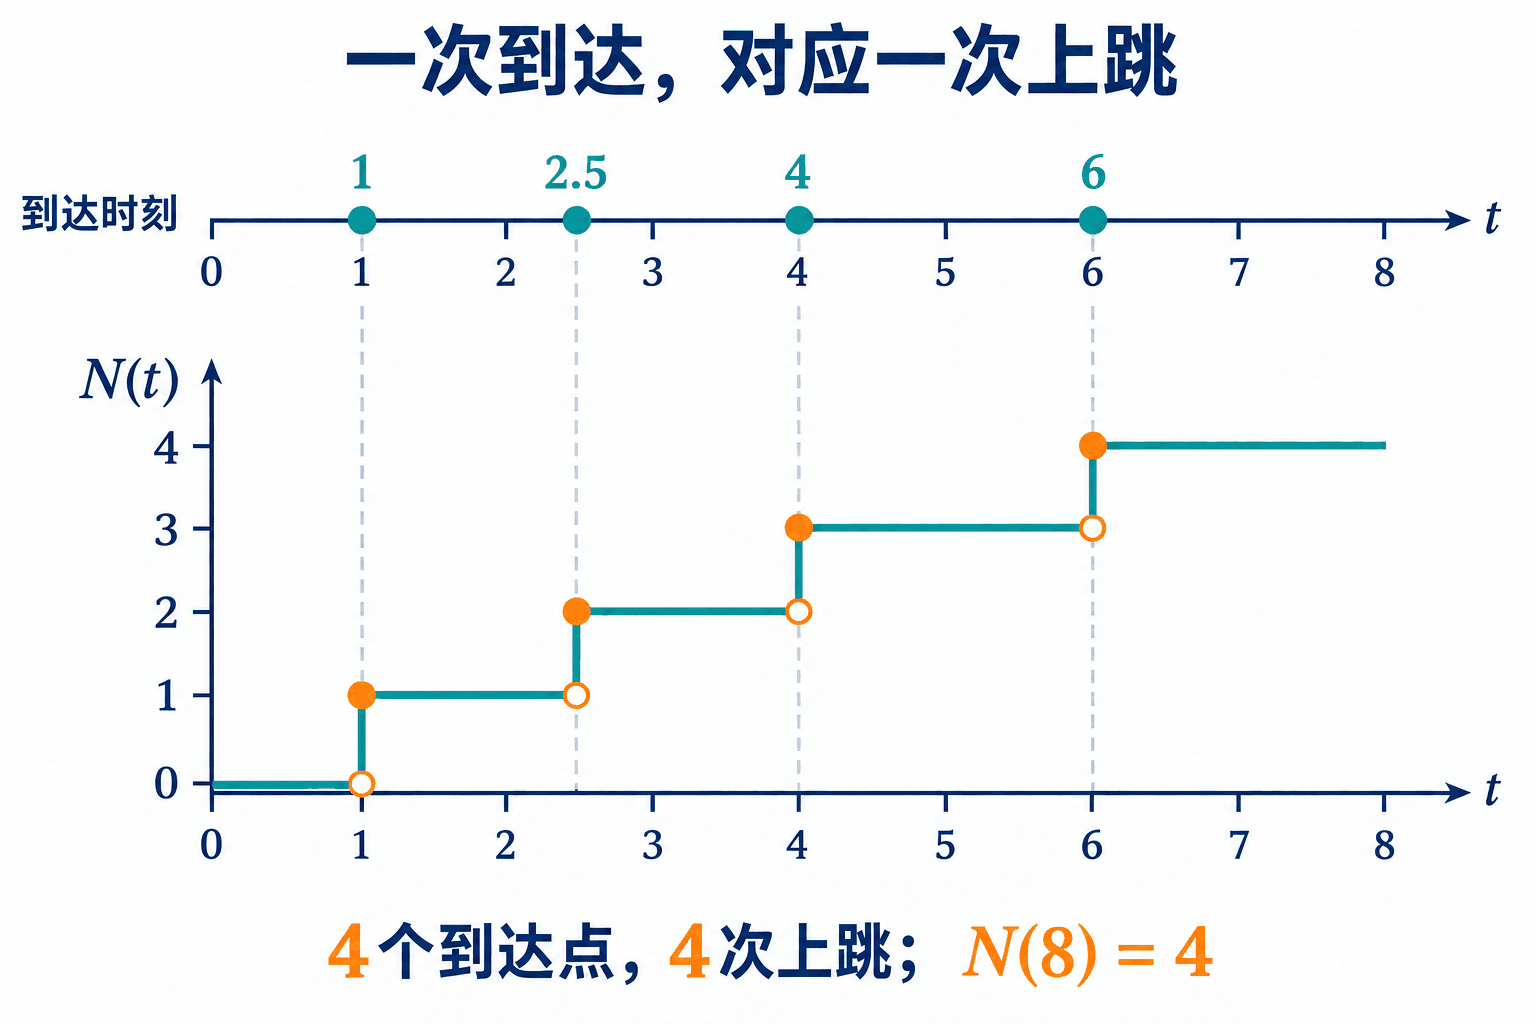
速率 λ>0 的齐次 Poisson 过程满足以下条件。
- 独立增量:任意有限个互不相交的时间区间,其中的到达数相互独立。已经知道前五分钟的到达数,不改变下一段五分钟的计数分布。
- 平稳增量:增量分布只依赖区间长度。长度相同的两段时间具有相同的计数分布,即使它们位于时间轴的不同位置。
- 局部到达规则:令 h↓0,任意长度为 h 的区间中,
P(恰好一次)P(没有到达)P(至少两次)=λh+o(h),=1−λh+o(h),=o(h).这里每个 o(h) 可以是不同的函数,共同要求是除以 h 后趋于零。一次到达有一阶机会,多次到达没有一阶贡献。平稳增量使这套局部规律在各处一致,独立增量使相邻小段的概率能够相乘。
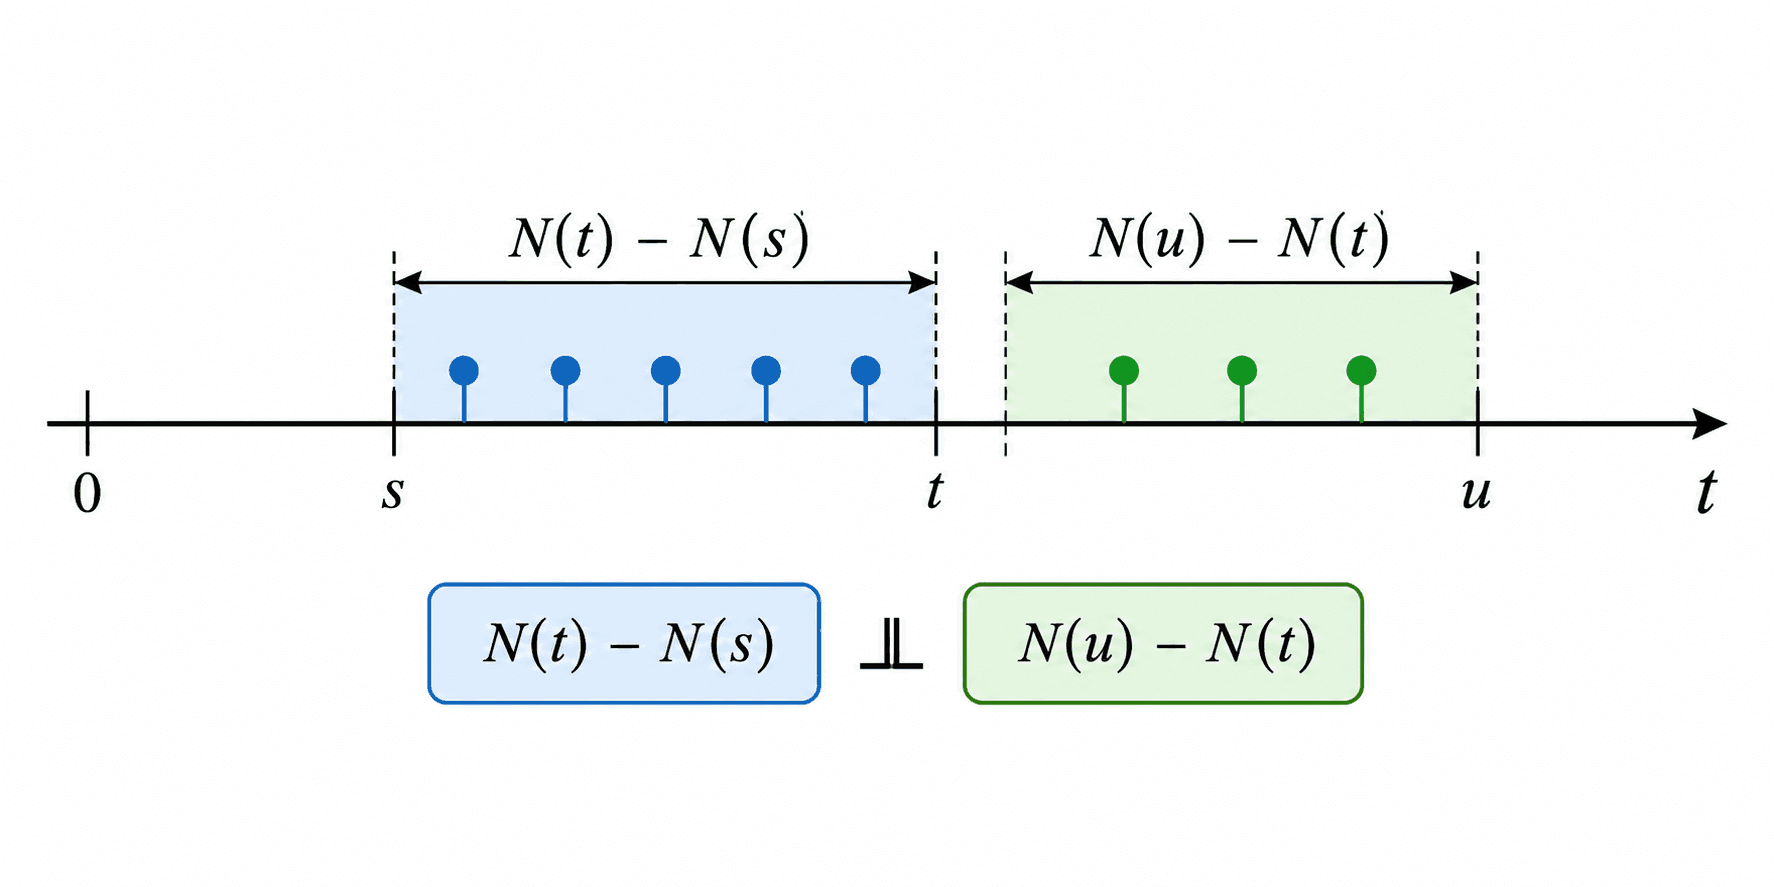
独立和平稳说的是分布关系,不是某一张时间线必须长成什么样。图上两段的点数不同,不反驳平稳增量;偶然相同,也不能证明独立。
两个有用的反例
若每隔十分钟准时到达一次,N(t)=⌊6t⌋(时间单位为小时),任意固定区间的增量都是常数。常随机变量确实相互独立,不能以“不随机”为由说它不满足独立增量。它失败在别处:同样长的短区间,是否跨过预定到达点会改变计数,因此增量不平稳;小区间的零、一次到达概率也不符合上述局部规律。
再设 M(t) 是速率为 a 的 Poisson 过程,每次到达都记成一对,令 N(t)=2M(t)。它有独立、平稳增量,却会一次上跳 2。长度为 h 的区间内,至少记到两次的概率约为 ah,是 O(h),不是 o(h)。局部条件排除的正是这种一阶强度的成批到达。
实际问题中,“每小时平均六次”只是建模线索。还要检查速率是否随时段变化、到达之间是否有明显关联、是否成批发生。后面的例题都以满足齐次 Poisson 模型为前提。
为什么小区间的误差不会累积失控
把固定时间窗 [0,t] 分成 m 段,h=t/m。假设单段出现至少两次的概率为 r(h)=o(h)。由并集概率上界,至少有一段出现多次到达的概率不超过
mr(t/m)=thr(h)⟶0.这里需要的是“比 h 更小”,只有 r(h)→0 还不够。例如 r(h)=ch 时,总上界是 ct,不会随分割变细而消失。
为了熟悉这种极限,先看整个时间窗都没有到达的概率。记 p0(t)=P(N(t)=0)。独立、平稳增量给出
p0(t+h)=p0(t)p0(h)=p0(t)(1−λh+o(h)).右差商趋于 −λp0(t)。而 p0(h)→1 也给出连续性;对 t>0 使用 p0(t)=p0(t−h)p0(h),左差商有相同极限。因此
p0′(t)=−λp0(t),p0(0)=1,p0(t)=e−λt.从乘积看同一件事,也能看清误差的去向:
p0(t)=(1−λt/m+o(t/m))m.括号内接近 1。用 log(1+x)=x+O(x2),对数为
−λt+mo(t/m)+O(m−1)⟶−λt.取指数就得到同一个结果。不能只是删掉每一小段的误差,还要交代乘了 m 次以后它仍然趋于零。
逐层求出计数分布
令 pn(t)=P(N(t)=n)。要使终点的总数恰好为 n,最后一小段主要有两种情形:此前已有 n 次,末段没有新到达;或者此前已有 n−1 次,末段恰好增加一次。末段增加至少两次的全部贡献由 o(h) 控制。因此对 n≥1,
pn(t+h)=pn(t)(1−λh+o(h))+pn−1(t)(λh+o(h))+o(h).这里末尾的误差是概率项总和的界,不需要逐个列出所有多次到达方式。由于在长度为 h 的时间内发生变化的概率是 O(h),各个 pn(t) 连续;同样从左侧分割,可得左右导数一致。于是
pn′(t)+λpn(t)=λpn−1(t),pn(0)=0(n≥1).每一层只需要前一层。p0 已知,对 n=1 乘积分因子 eλt,得到
(eλtp1(t))′=λ,p1(t)=λte−λt.若已经求出 pn−1(t)=e−λt(λt)n−1/(n−1)!,则
eλtpn(t)=∫0tλeλupn−1(u)du=∫0tλ(n−1)!(λu)n−1du=n!(λt)n.所以
P(N(t)=n)=e−λtn!(λt)n,n=0,1,2,….求和检查为 e−λteλt=1。这也说明没有概率质量遗漏到“有限时间内发生无限多次”的情形中。由平稳增量,N(t)−N(s) 的参数是 λ(t−s)。
用有限个 Bernoulli 试验逼近
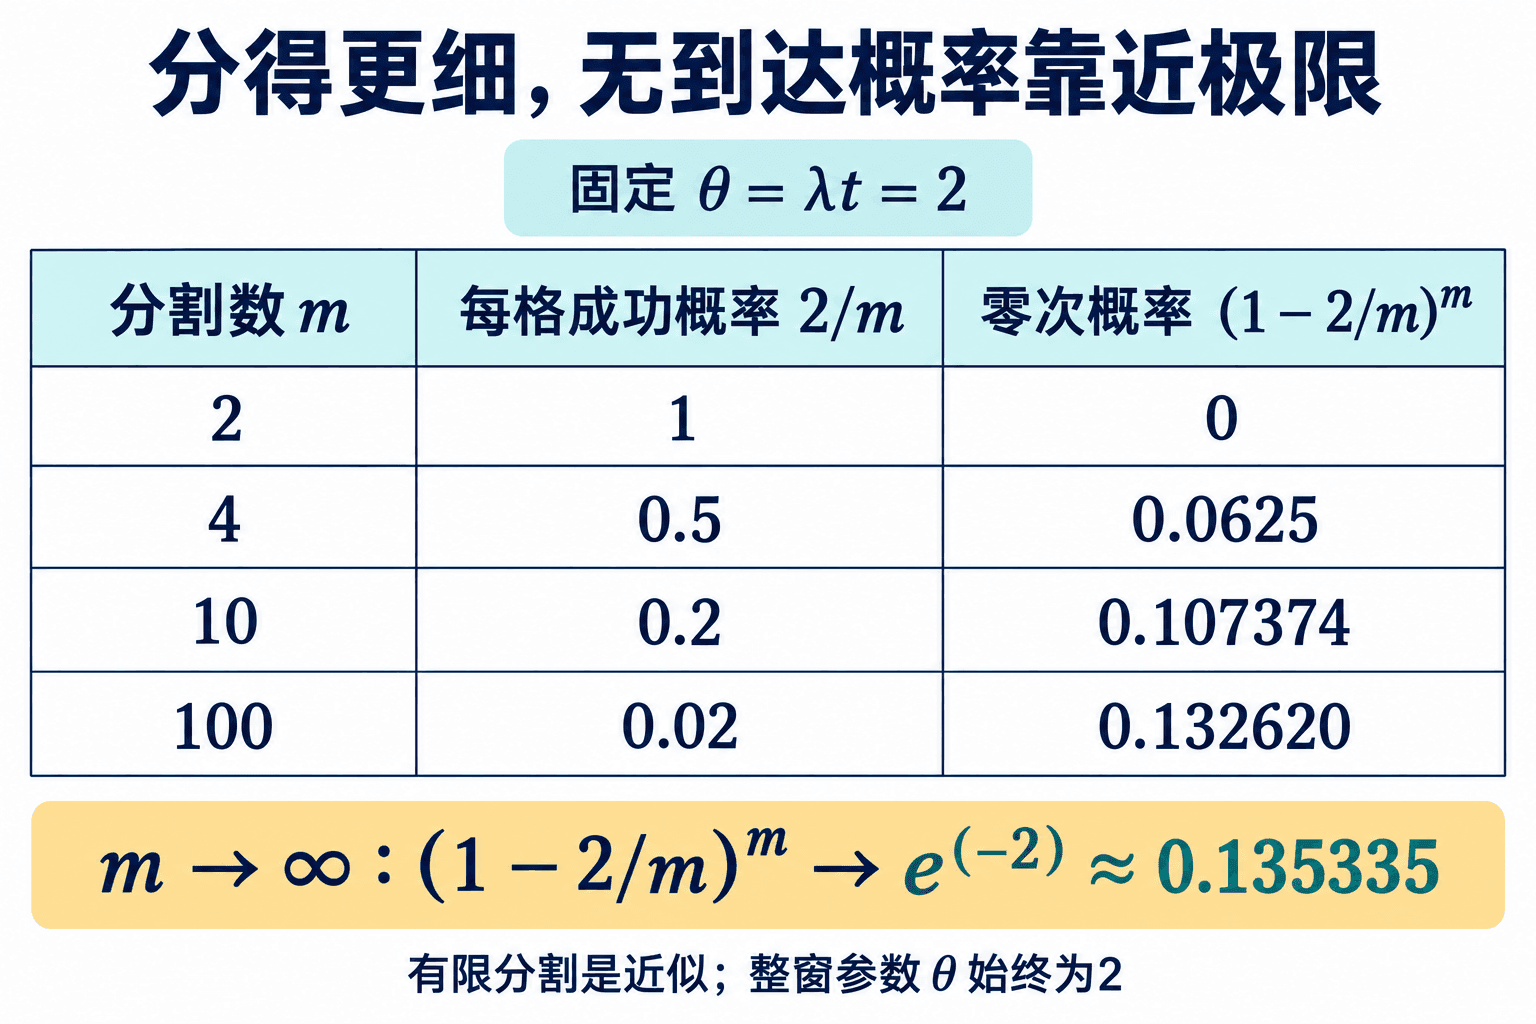
记 θ=λt,在每个小格中安排一次独立 Bernoulli 试验,成功概率取 θ/m。这是一个近似模型,必须先保证 m≥θ,否则所谓概率会超过 1。总成功数 Bm 服从 Bin(m,θ/m)。
对固定 n,当 m>max(n,θ) 时,
P(Bm=n)=(nm)(mθ)n(1−mθ)m−n=n!θnj=0∏n−1(1−mj)(1−mθ)m(1−mθ)−n⟶e−θn!θn.有限 m 时,Bernoulli 模型每格最多一次,Poisson 模型每格仍可能多次。前者的方差是 θ(1−θ/m),尚小于极限方差 θ;均值相同不代表分布已经相同。
固定 θ=6,从 m=6 开始:每格成功概率等于 1,总数只能是 6。把 m 增到 12、60、600,看整幅分布如何展开,零次到达概率和方差怎样靠近 Poisson 值。改变目标次数,比较同一个事件的两种概率;同时查看“一格至少两次”的概率及整窗出现这种格子的概率。分割只改变近似的细度,并没有改变原过程的速率。
均值、方差和两个时刻的关系
若 X∼Pois(θ),把求和指标挪一位,得到
EXE[X(X−1)]=n=1∑∞ne−θn!θn=θk=0∑∞e−θk!θk=θ,=n=2∑∞n(n−1)e−θn!θn=θ2.由于 X2=X(X−1)+X,
VarX=θ2+θ−θ2=θ.于是 EN(t)=VarN(t)=λt。注意,独立的是不相交区间的增量,N(s) 和 N(t) 在 s,t>0 时并不独立。若 0≤s≤t,写成
N(t)=N(s)+[N(t)−N(s)],右侧两项独立,所以
Cov(N(s),N(t))=VarN(s)=λs.任意两个时刻的协方差因此是 λmin(s,t)。它们共享从 0 到较早时刻的那一段计数。
例:一个时间窗,两个观察时刻
假设电话按每小时 3 次的 Poisson 模型到达。两小时恰好五次的概率是
e−65!65≈0.1606,至少一次的概率为 1−e−6≈0.9975。计算用的是整窗参数 6,不是单位时间速率 3。
若问题变成“第一小时恰好两次,前两小时累计五次”,第二小时就必须恰好三次。两段增量独立,故
P(N(1)=2,N(2)=5)=(e−32!32)(e−33!33)=12243e−6.把第二项误写成 P(N(2)=5),就把包含第一小时的总计数再次当成独立量了。
从计数转向等待
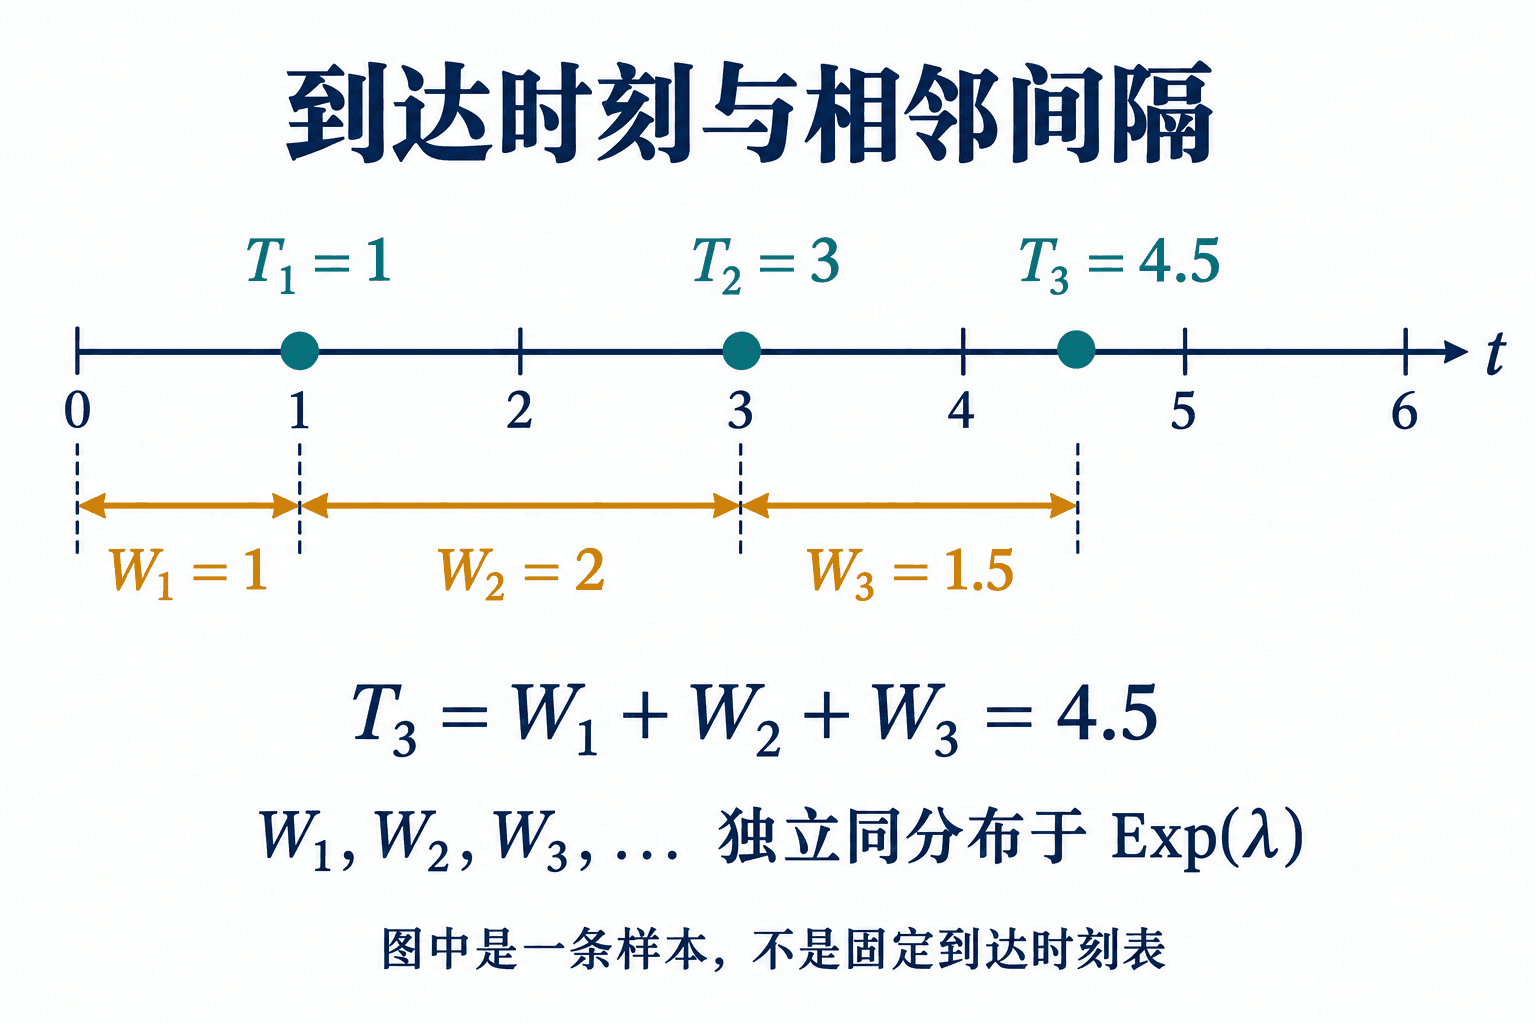
记 Tk 为第 k 次到达时刻,T0=0;记相邻间隔 Wk=Tk−Tk−1。尤其 W1=T1。第一次到达尚未发生,等价于计数仍为零:
P(W1>t)=P(N(t)=0)=e−λt.所以 W1∼Exp(λ)。它的密度是 λe−λt,均值 1/λ,方差 1/λ2。
无记忆性可以直接算出来:
P(W1>s+t∣W1>s)=e−λse−λ(s+t)=e−λt.已经等了多久,不会改变接下来还要等多久的分布。这不是说未来等待被确定了,只是它的条件分布保持相同。
固定时刻与随机到达时刻,需要分开说明
从固定时刻 a 开始,未来长度为 u 的区间没有到达的概率是 e−λu,与 a 前的历史独立。这直接来自独立、平稳增量。但 Tk 是随机时刻,不能只把确定的 a 替换成 Tk,便省略论证。
我们从到达位置的联合密度说明。固定 0<s1<⋯<sk,在每个 si 右侧取很短且互不相交的小窗。要求前 k 个到达分别落入这些窗,并要求此前各段没有额外到达。不同区间独立:每个小窗的一次到达贡献约为 λdsi,空白部分贡献的乘积趋于 e−λsk。小窗中有额外到达的项是高阶项,故联合密度为
fT1,…,Tk(s1,…,sk)=λke−λsk,0<s1<⋯<sk.换成间隔 wi=si−si−1>0。逆变换是 si=w1+⋯+wi,Jacobian 为 1,于是
fW1,…,Wk(w1,…,wk)=λke−λ∑iwi=i=1∏kλe−λwi.定义域也是各个 wi>0 的直积。密度分解成边际密度的乘积,这才证明所有相邻间隔独立同分布于 Exp(λ)。模拟路径时,可以不断抽取指数等待并累加,得到 T1,T2,…。
第 k 次到达:Erlang 分布
第 k 次到达已经发生,当且仅当累计次数至少为 k:
{Tk≤t}={N(t)≥k}.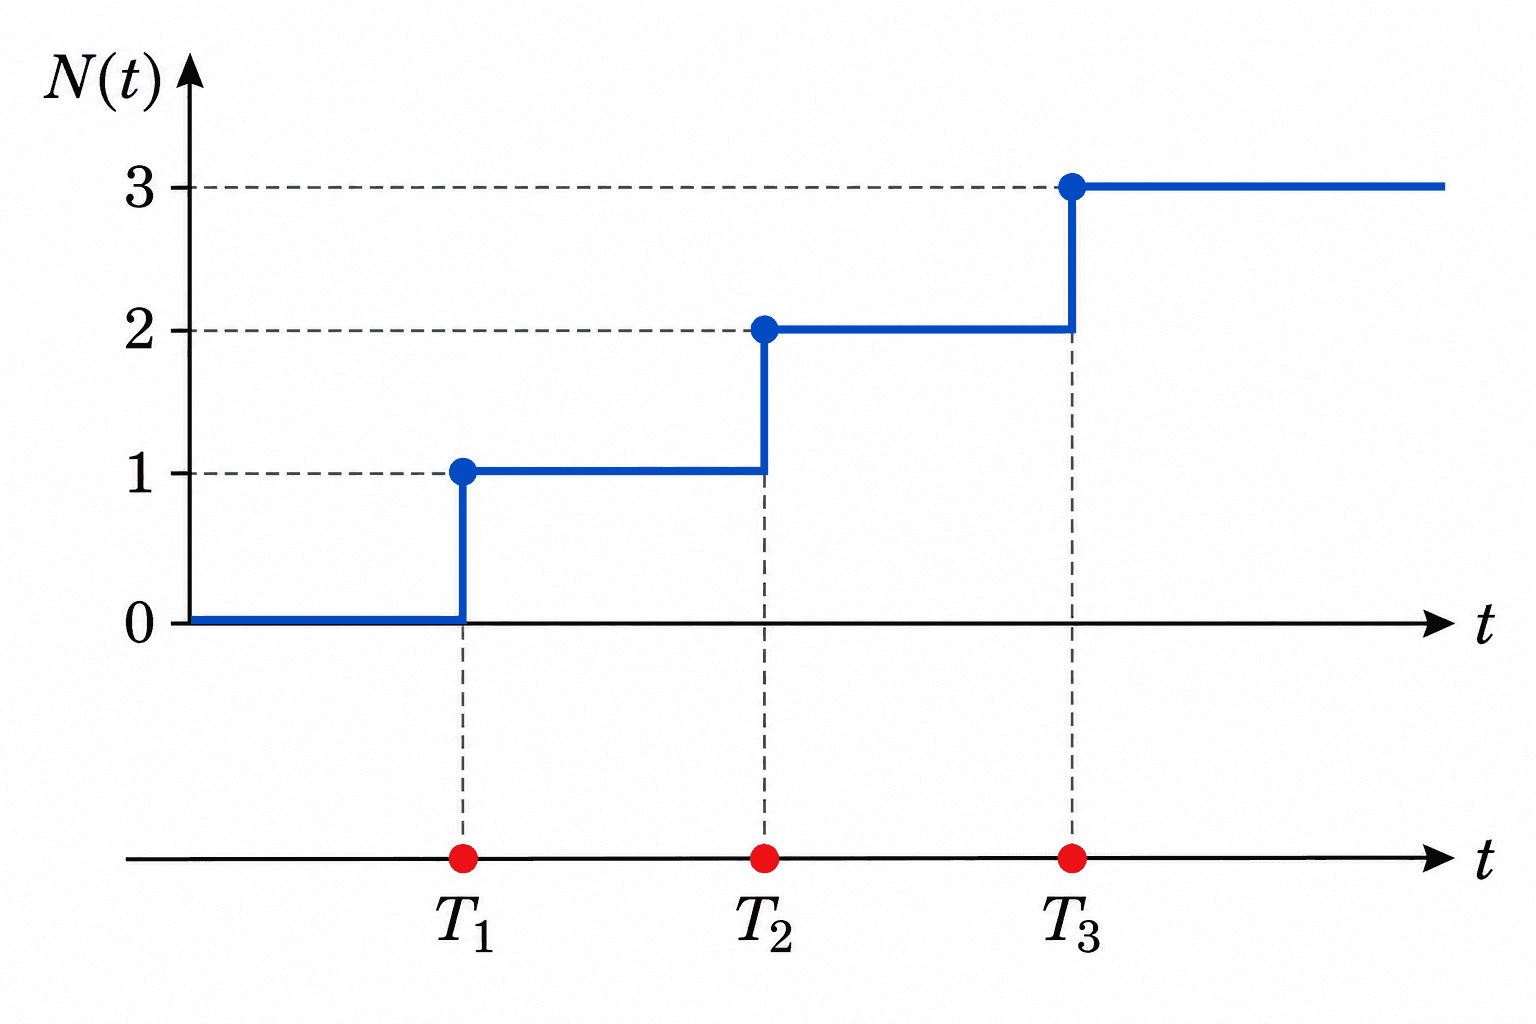
因此
P(Tk>t)=P(N(t)≤k−1)=e−λtj=0∑k−1j!(λt)j.尾概率的负导数就是密度。求导时相邻项消去,只剩最后一项,得到
fTk(t)=(k−1)!λktk−1e−λt,t>0.这称为形状参数为 k、速率为 λ 的 Erlang 分布。又因为 Tk=W1+⋯+Wk 且间隔独立,
ETk=λk,VarTk=λ2k.仍取 λ=3 次/小时。第三次到达晚于半小时的概率是
e−1.5(1+1.5+21.52)≈0.8088.第三次到达的平均时刻为一小时,但并不是固定在一小时发生。k>1 时 Erlang 等待不具有无记忆性:等第三次与等下一次,需要保留的信息不同。
已知整个时间窗恰好到达 n 次
现在换一个条件:已经知道 N(T)=n,只是不知道这些到达落在时间窗的哪些位置。这个条件把早晚两段联系起来了;早段多一次,晚段就必须少一次。
对 0<s<T,用两段独立 Poisson 概率相乘,再除以总次数概率,有
P(N(s)=j∣N(T)=n)=P(N(T)=n)P(N(s)=j)P(N(T)−N(s)=n−j)=(jn)(Ts)j(1−Ts)n−j,0≤j≤n.因此条件计数是 Bin(n,s/T),不再是没有上界的 Poisson 分布。λ 在这个条件分布里消掉了,因为总次数已经固定。
更细地看,要求 n 个到达分别靠近有序位置 0<s1<⋯<sn<T,且窗内其余位置都无到达,联合概率密度为 λne−λT。除以 P(N(T)=n)=e−λT(λT)n/n!,得到条件密度
fT1,…,Tn∣N(T)=n(s1,…,sn)=Tnn!,0<s1<⋯<sn<T.这恰好是把 n 个独立 Unif(0,T) 点排序后的联合密度:未排序点在立方体上的密度为 1/Tn,每组互不相同的有序点对应 n! 种原标签排列。也可以由此理解计数公式中的 n!:有序区域体积是整个立方体体积的 1/n!。
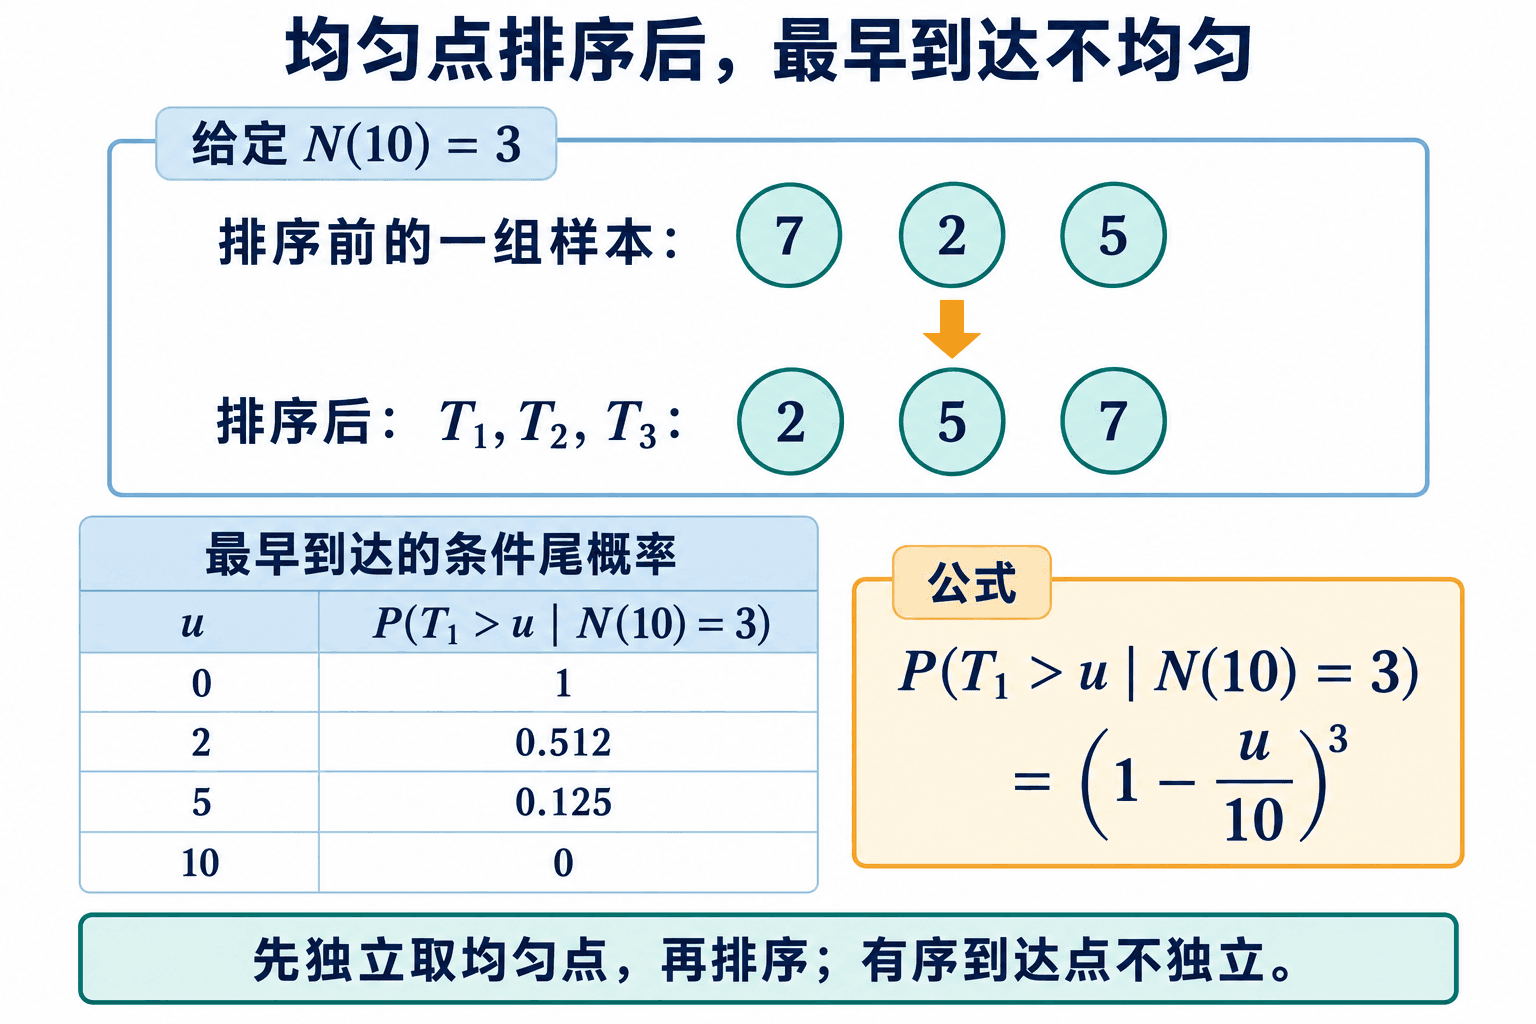
排序以后,各位置不再独立,也不是每个都有均匀分布。例如在 n≥1 时,最早到达晚于 u,意味着全部 n 个点都落在 (u,T),所以
P(T1>u∣N(T)=n)=(1−Tu)n,0≤u≤T.积分尾概率可得
E[T1∣N(T)=n]=∫0T(1−Tu)ndu=n+1T.当 n=1 时才是单个均匀点;n=0 时窗内没有首个到达,不要把这个公式当作窗内首达的期望继续套用。
例:已知两小时来了六通电话
前半小时占整个时间窗的 1/4。给定总次数为 6,前半小时恰好两次的概率是
(26)(41)2(43)4=40961215≈0.2966.而第一通晚于半小时的条件概率是 (3/4)6,平均第一通到达时刻为 2/7 小时。它与未给定总次数时的 1/λ 是两种不同条件下的平均等待。
在未给定总次数的模式中,拖动观察时刻,沿同一条路径核对 Tk≤t 与 N(t)≥k 是否始终同时成立。再观察多条路径中“第 k 次已到达”的比例,和 Erlang 累积分布比较。切到“已知窗内总数”的模式,改变前段比例:这时比较的是条件二项计数,以及首个到达的条件尾概率。排序前的点可以独立均匀,排序后的第一个点却会随着 n 增大靠近左端。
两个独立来源为什么可以合并速率
设两个独立 Poisson 过程的速率分别为 a,b。固定长度为 t 的时间窗,总计数 S(t) 的概率由卷积给出:
P(S(t)=n)=j=0∑ne−atj!(at)je−bt(n−j)!(bt)n−j=e−(a+b)tn!tnj=0∑n(jn)ajbn−j=e−(a+b)tn!((a+b)t)n.不同时间段中,两来源的整组增量仍相互独立,且分布只依赖区间长度。所以总过程是速率为 a+b 的 Poisson 过程。若两个记录其实来自同一批事件的重复计数,独立性就不存在,不能使用这条合并结论。下一章再研究如何把到达分流,以及间隔不是指数分布时会发生什么。
练习
1.把单位时间速率换成整窗参数
报警按速率 2 次/小时的 Poisson 过程发生。求三小时内恰好四次的概率,并给出次数的均值和方差。
参数 θ=2×3=6,所以概率为 e−664/4!≈0.1339。均值、方差都等于 6。速率的单位是每小时,计数参数是速率乘时间,代入前应把单位统一。
2.空等过后
速率为 0.4 次/分钟的 Poisson 过程中,已知前五分钟没有到达。求第五至第八分钟仍没有到达的条件概率。
后面三分钟的增量与前五分钟独立,概率为 e−0.4×3=e−1.2≈0.3010。分布不因已经空等五分钟而改变;这里的观察起点是固定时刻 5。
3.从一次到达以后继续等
顾客到达是速率为 4 人/小时的 Poisson 过程。第一名顾客刚刚到达,求第二名在接下来的十分钟内到达的概率,以及两名顾客之间的平均间隔。
相邻间隔独立同分布于 Exp(4)。十分钟为 1/6 小时,所以概率为 1−e−2/3≈0.4866,平均间隔为 1/4 小时,即十五分钟。两次到达之间仍可能隔得很近,也可能远超过十五分钟;平均间隔不是固定的到达时刻表。
4.局部误差的量级
用精确计数分布验证 P(N(h)≥2)=o(h),并说明分成 m 段以后,整窗出现至少一个多次到达小格的概率为什么趋于零。
P(N(h)≥2)=1−e−λh(1+λh)=2λ2h2+O(h3).除以 h 后趋零。取 h=t/m,整窗概率至多为 m 倍单格概率,即 λ2t2/(2m)+O(m−2)→0。实际精确值为 1−[e−λt/m(1+λt/m)]m,来自各格独立。
5.两个独立报警器
两个独立 Poisson 报警器的速率为每小时 1.5 和 2.5 次。求半小时内总报警数恰好为 2 的概率。若第二台改为转发第一台的同一批报警,还能合并吗?
独立情形总速率为 4,半小时参数为 2,概率为 2e−2≈0.2707。转发情形不是两个独立来源。若每次原报警恰好记录两条,总计数只能取偶数,表现为 2M(t),不能当作普通 Poisson 计数。
6速率为 λ 的 Poisson 过程中,哪两个随机变量相互独立?
7每十分钟确定到达一次的过程,其固定时间区间增量是常数,因此这些增量相互独立。
8给定 N(T)=n,排好顺序的第一个到达时刻总是服从 (0,T) 上的均匀分布。
9.联合计数与协方差
速率为 2 的 Poisson 过程中,求 P(N(1)=1,N(3)=4) 与 Cov(N(1),N(3))。再求给定 N(3)=4 时 N(1)=1 的概率。
两段参数分别为 2 和 4,所以联合概率为
(2e−2)(e−43!43)=364e−6.协方差是 2min(1,3)=2。给定总计数后,N(1)∼Bin(4,1/3),所求概率为 4(1/3)(2/3)3=32/81。条件分布也可以用联合概率除以 e−664/4! 得到。
10.等第二次不再无记忆
取 λ=1,求 P(T2>2∣T2>1)。它是否等于 P(T2>1)?同时给出 T2 的均值和方差。
T2 的尾概率是 e−t(1+t),所以条件概率为 3/(2e),而 P(T2>1)=2/e,两者不同。均值与方差都为 2。知道“第二次尚未来到”,仍可能已经来过零次或一次;这个条件没有把当前计数确定下来。
11.有限分割的边界
固定整窗参数 θ=8。若用 m 个独立 Bernoulli 格子近似,成功概率取 8/m,为什么 m=4 不合法?求 m=8 与 m=80 时总数的均值、方差、零次概率,并与 Poisson 值比较。
m=4 会使概率等于 2。m=8 时每格必成功,总数恒为 8,均值 8、方差 0、零次概率 0。m=80 时均值为 8,方差为 8(1−0.1)=7.2,零次概率为 0.980。Poisson 值分别为 8,8,e−8;有限近似应比较整个分布,不能只核对均值。
12.已知总次数以后看最早到达
已知四小时内恰好到达三次。求第一小时恰好一次的条件概率,最早到达晚于第一小时的条件概率,以及最早到达的条件均值。
第一小时的条件计数为 Bin(3,1/4),恰好一次的概率为 3(1/4)(3/4)2=27/64。最早到达晚于一小时,意味着三个点全在后三小时,概率也恰为 (3/4)3=27/64;这次相等来自参数,不是一般恒等式。均值为 4/(3+1)=1 小时。
13.判断成批模型
令 M(t) 为速率 a>0 的 Poisson 过程,Y(t)=2M(t)。求 Y(t) 的均值、方差和 P(Y(h)≥2) 的一阶展开,据此解释为什么它不是速率 2a 的 Poisson 过程。
均值是 2at,方差是 4at。并且
P(Y(h)≥2)=P(M(h)≥1)=1−e−ah=ah+O(h2).多次到达具有一阶概率,不满足简单 Poisson 模型的 o(h) 条件。若是速率 2a 的 Poisson 过程,方差应为 2at,且奇数计数应有正概率,这里都不成立。