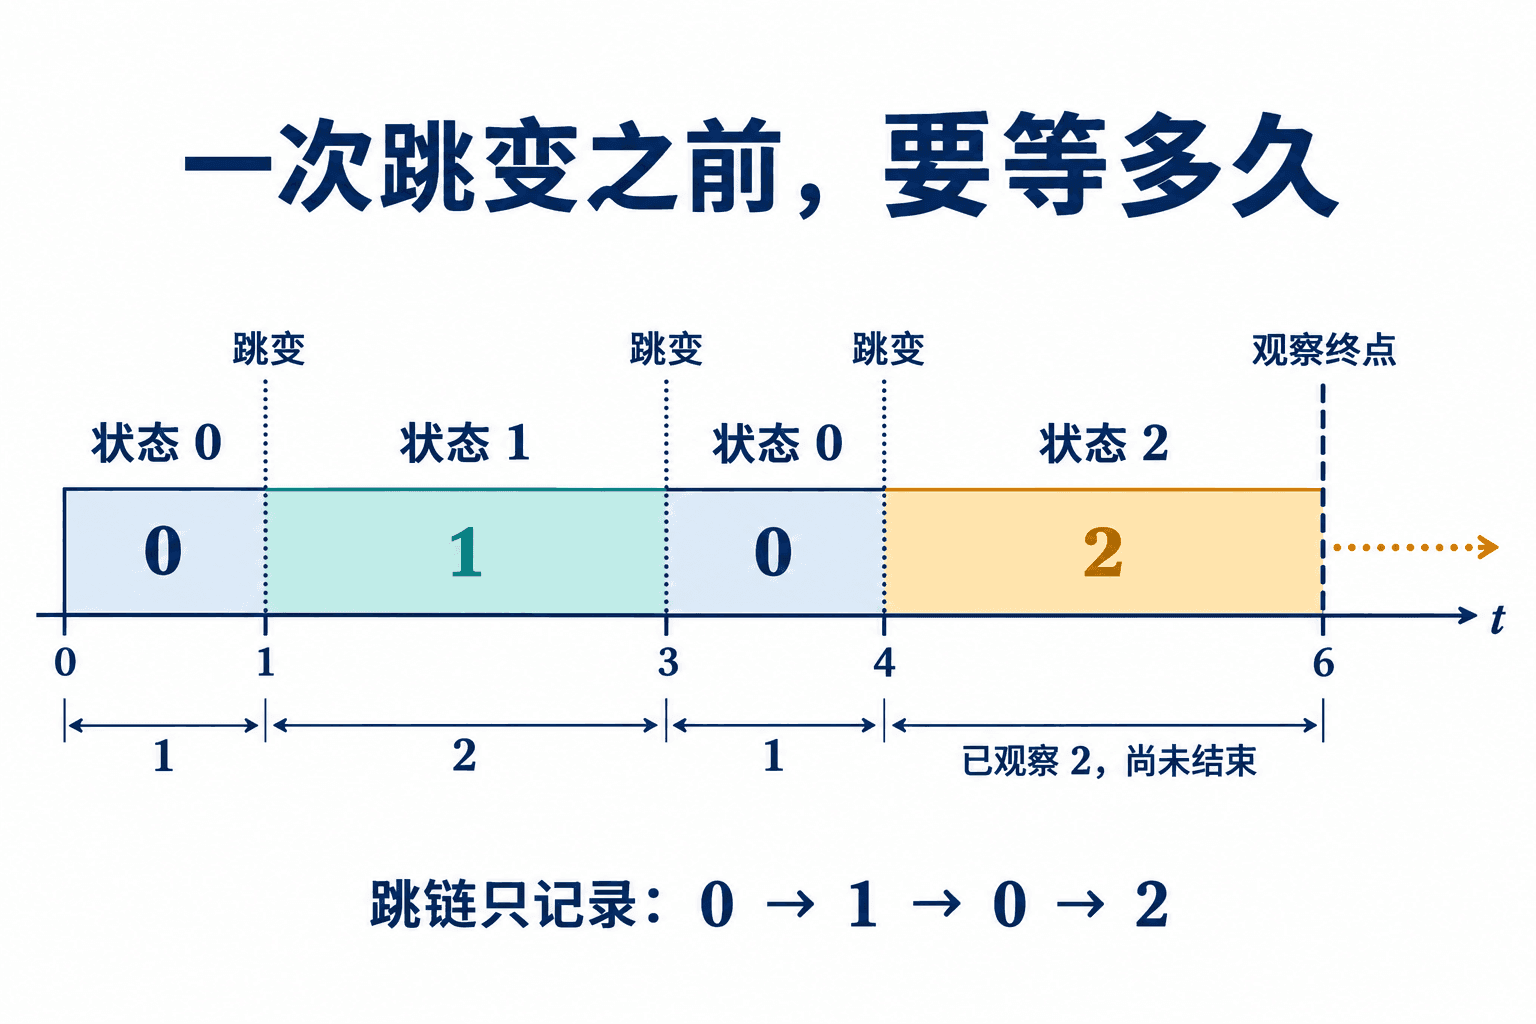
05 连续时间 Markov 链:等多久,往哪里跳 医院急诊室的状态不是每隔一小时才更新一次:病人可能在上午 10:03 到达,10:17 离开,10:26 又有人进入。若把时间硬切成很细的小格,就会遇到一个麻烦:格子取得多细才算合适?更自然的模型是直接描述“此刻处于哪个状态”“下一次变化还要等多久”,并让等待时间由状态决定。
如果只记病人数量变化的先后顺序,等了半分钟和等了半小时就看不出区别。连续时间 Markov 链(continuous-time Markov chain,CTMC)把跳向哪里与等待多久放在同一个模型中。我们会从一台设备的故障与修复算起,再看一个小停车场:车越多,总离开速率究竟会不会变?这句话若没读准,后面的平稳分布也会跟着算错。
从“下一步”改成“下一次跳变” 设 X ( t ) X(t) X ( t ) t ≥ 0 t\ge0 t ≥ 0 S S S
P ( X ( t + s ) = j ∣ X ( u ) , 0 ≤ u ≤ t ) = P ( X ( t + s ) = j ∣ X ( t ) ) . \mathbb P(X(t+s)=j\mid X(u),0\le u\le t)
=\mathbb P(X(t+s)=j\mid X(t)). P ( X ( t + s ) = j ∣ X ( u ) , 0 ≤ u ≤ t ) = P ( X ( t + s ) = j ∣ X ( t )) . 若转移规律只依赖时间间隔 s s s t t t
p i j ( t ) = P ( X ( t ) = j ∣ X ( 0 ) = i ) , p_{ij}(t)=\mathbb P(X(t)=j\mid X(0)=i), p ij ( t ) = P ( X ( t ) = j ∣ X ( 0 ) = i ) , 则 P ( t ) = ( p i j ( t ) ) P(t)=(p_{ij}(t)) P ( t ) = ( p ij ( t )) t t t
P ( s + t ) = P ( s ) P ( t ) , P ( 0 ) = I . P(s+t)=P(s)P(t),\qquad P(0)=I. P ( s + t ) = P ( s ) P ( t ) , P ( 0 ) = I . 这个乘法表达的是:从现在走 s + t s+t s + t s s s t t t
本章研究时间齐次、右连续、分段常值的跳过程,每个状态的总离开速率有限,并要求有限时间内几乎必然只发生有限次跳变,这称为非爆炸。右连续约定说的是:发生跳变的那个时刻,记录已经到达的新状态。有限状态模型满足这些条件最方便;可数无穷状态时,逐个速率有限还不够,稍后会看到跳得越来越快的反例。
生成矩阵:把极短时间内的变化率写下来 对 i ≠ j i\ne j i = j
q i j = lim h ↓ 0 p i j ( h ) h , q_{ij}=\lim_{h\downarrow0}\frac{p_{ij}(h)}h, q ij = h ↓ 0 lim h p ij ( h ) , 如果该极限存在且有限。令
q i = ∑ j ≠ i q i j , q_i=\sum_{j\ne i}q_{ij}, q i = j = i ∑ q ij , 表示从状态 i i i Q = ( q i j ) Q=(q_{ij}) Q = ( q ij )
q i i = − q i = − ∑ j ≠ i q i j . q_{ii}=-q_i=-\sum_{j\ne i}q_{ij}. q ii = − q i = − j = i ∑ q ij . 因此每一行的和为零,非对角元非负。短时间 h h h
p i j ( h ) = q i j h + o ( h ) , i ≠ j , p_{ij}(h)=q_{ij}h+o(h),\quad i\ne j, p ij ( h ) = q ij h + o ( h ) , i = j , p i i ( h ) = 1 − q i h + o ( h ) = 1 + q i i h + o ( h ) . p_{ii}(h)=1-q_i h+o(h)=1+q_{ii}h+o(h). p ii ( h ) = 1 − q i h + o ( h ) = 1 + q ii h + o ( h ) . “o ( h ) o(h) o ( h ) h h h 0 0 0 O ( h 2 ) O(h^2) O ( h 2 ) p i j ( h ) p_{ij}(h) p ij ( h ) h h h j j j
q i j q_{ij} q ij 1 1 1 3 3 3 1 / 3 1/3 1/3 h h h q i j h q_{ij}h q ij h q i j q_{ij} q ij
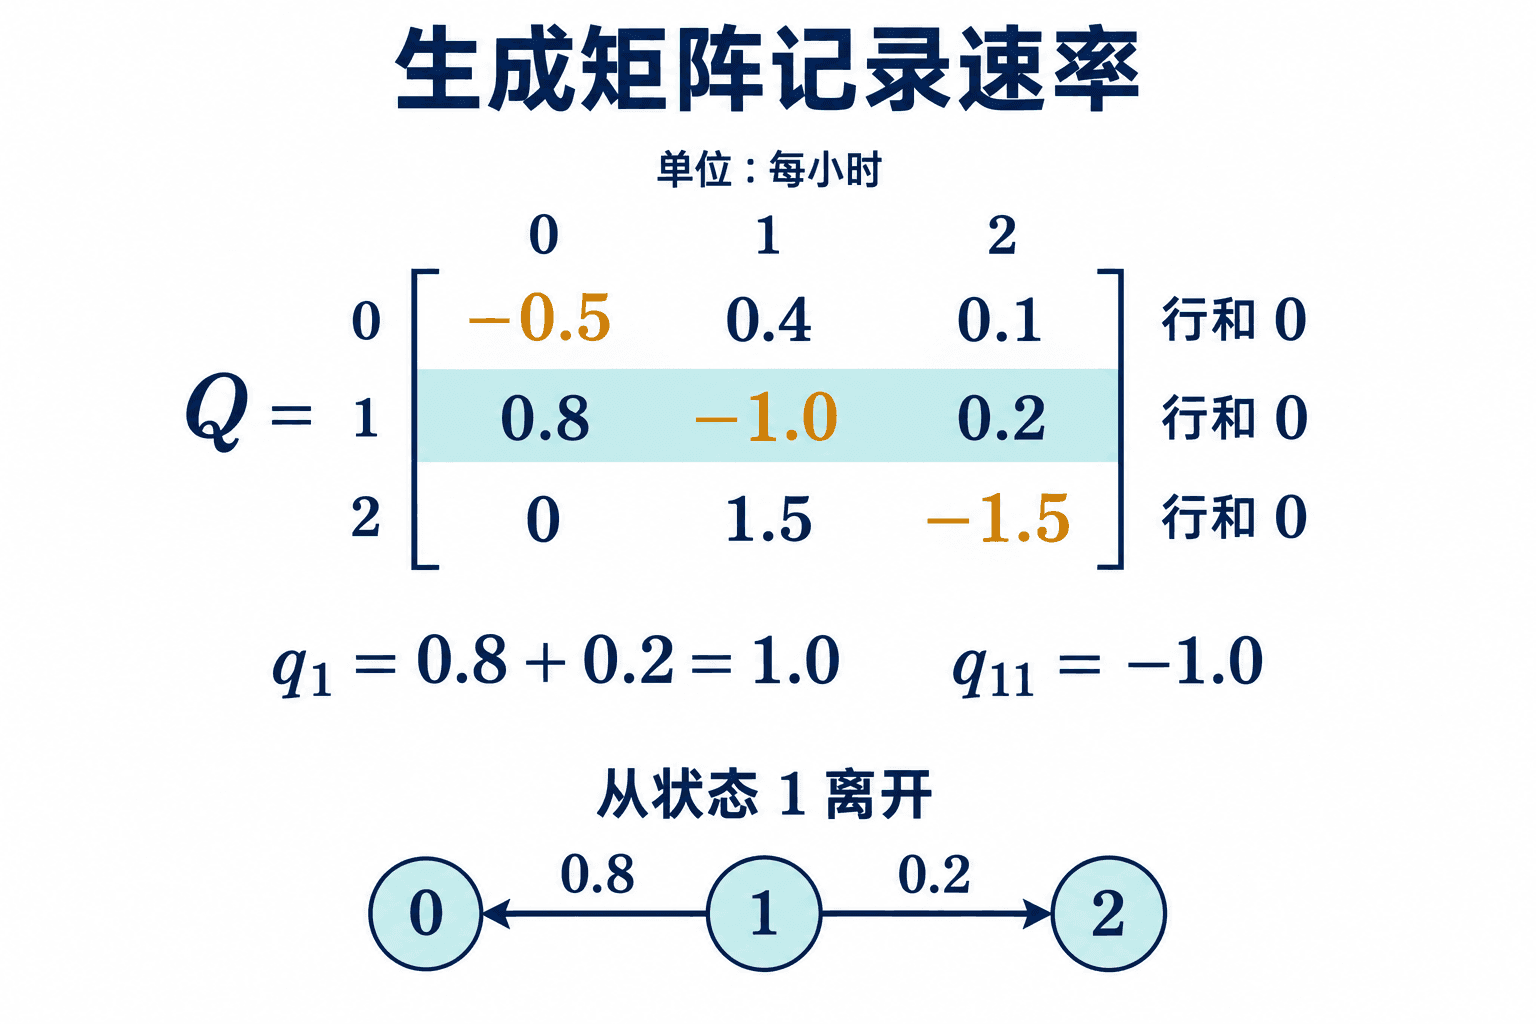
例题:把设备故障率翻译成 Q Q Q 设备有三个状态:0 0 0 1 1 1 2 2 2 0.4 0.4 0.4 0.1 0.1 0.1 0.8 0.8 0.8 0.2 0.2 0.2 1.5 1.5 1.5 1 1 1 0.05 0.05 0.05 0 0 0
选择生成矩阵是因为题目给的是“每小时速率”,而不是固定时间间隔的转移概率。对角线不能凭感觉填写,要用离开该状态的所有速率之和取负。
状态 0 0 0 0.4 + 0.1 = 0.5 0.4+0.1=0.5 0.4 + 0.1 = 0.5 q 00 = − 0.5 q_{00}=-0.5 q 00 = − 0.5 q 01 = 0.4 , q 02 = 0.1 q_{01}=0.4,q_{02}=0.1 q 01 = 0.4 , q 02 = 0.1
状态 1 1 1 0.8 + 0.2 = 1.0 0.8+0.2=1.0 0.8 + 0.2 = 1.0 q 11 = − 1.0 q_{11}=-1.0 q 11 = − 1.0 q 10 = 0.8 , q 12 = 0.2 q_{10}=0.8,q_{12}=0.2 q 10 = 0.8 , q 12 = 0.2
状态 2 2 2 1 1 1 q 21 = 1.5 , q 20 = 0 q_{21}=1.5,q_{20}=0 q 21 = 1.5 , q 20 = 0 q 22 = − 1.5 q_{22}=-1.5 q 22 = − 1.5 Q = ( − 0.5 0.4 0.1 0.8 − 1.0 0.2 0 1.5 − 1.5 ) . Q=\begin{pmatrix}
-0.5&0.4&0.1\\
0.8&-1.0&0.2\\
0&1.5&-1.5
\end{pmatrix}.
Q = − 0.5 0.8 0 0.4 − 1.0 1.5 0.1 0.2 − 1.5 .
短时展开是 p 10 ( h ) = 0.8 h + o ( h ) p_{10}(h)=0.8h+o(h) p 10 ( h ) = 0.8 h + o ( h ) h = 0.05 h=0.05 h = 0.05 0.04 0.04 0.04 0.05 0.05 0.05 0 0 0
检查每一行的和:− 0.5 + 0.4 + 0.1 = 0 -0.5+0.4+0.1=0 − 0.5 + 0.4 + 0.1 = 0 − 1 + 0.8 + 0.2 = 0 -1+0.8+0.2=0 − 1 + 0.8 + 0.2 = 0 0 + 1.5 − 1.5 = 0 0+1.5-1.5=0 0 + 1.5 − 1.5 = 0
等待时间与下一跳各自记录什么 刚进入状态 i i i T i T_i T i S i ( t + s ) = S i ( t ) S i ( s ) S_i(t+s)=S_i(t)S_i(s) S i ( t + s ) = S i ( t ) S i ( s )
具体写 S i ( t ) = P i ( T i > t ) S_i(t)=\mathbb P_i(T_i>t) S i ( t ) = P i ( T i > t ) S i ( h ) = 1 − q i h + o ( h ) S_i(h)=1-q_i h+o(h) S i ( h ) = 1 − q i h + o ( h ) i i i
S i ( t + h ) = S i ( t ) ( 1 − q i h + o ( h ) ) . S_i(t+h)=S_i(t)(1-q_i h+o(h)). S i ( t + h ) = S i ( t ) ( 1 − q i h + o ( h )) . 移项、除以 h h h h ↓ 0 h\downarrow0 h ↓ 0
S i ′ ( t ) = − q i S i ( t ) , S i ( 0 ) = 1. S_i'(t)=-q_iS_i(t),\qquad S_i(0)=1. S i ′ ( t ) = − q i S i ( t ) , S i ( 0 ) = 1. 解为
P i ( T i > t ) = e − q i t , \mathbb P_i(T_i>t)=e^{-q_it}, P i ( T i > t ) = e − q i t , 因此
T i ∼ Exp ( q i ) , E i [ T i ] = 1 q i ( q i > 0 ) . T_i\sim\operatorname{Exp}(q_i),\qquad
\mathbb E_i[T_i]=\frac1{q_i}\quad(q_i>0). T i ∼ Exp ( q i ) , E i [ T i ] = q i 1 ( q i > 0 ) . 如果 q i = 0 q_i=0 q i = 0 T i = ∞ T_i=\infty T i = ∞ i i i q i > 0 q_i>0 q i > 0 j ≠ i j\ne i j = i
P i ( 下一状态为 j ∣ 离开 i ) = q i j q i . \mathbb P_i(\text{下一状态为 }j\mid\text{离开 }i)
=\frac{q_{ij}}{q_i}. P i ( 下一状态为 j ∣ 离开 i ) = q i q ij . 这个比值还能从联合分布看得更清楚。令 J J J T i T_i T i [ t , t + d t ) [t,t+dt) [ t , t + d t ) J = j J=j J = j i i i t t t q i j q_{ij} q ij j j j
P i ( T i ∈ d t , J = j ) = e − q i t q i j d t = ( q i e − q i t d t ) q i j q i . \mathbb P_i(T_i\in dt,J=j)=e^{-q_it}q_{ij}\,dt
=\bigl(q_ie^{-q_it}\,dt\bigr)\frac{q_{ij}}{q_i}. P i ( T i ∈ d t , J = j ) = e − q i t q ij d t = ( q i e − q i t d t ) q i q ij . 右边分成指数等待的密度和目标状态的概率,因此给定当前状态后,T i T_i T i J J J q i j / q i q_{ij}/q_i q ij / q i
若几种可能事件各有独立指数时钟,速率为 a 1 , … , a k a_1,\ldots,a_k a 1 , … , a k
P ( min T r > t ) = ∏ r e − a r t = e − ( ∑ r a r ) t . \mathbb P(\min T_r>t)=\prod_r e^{-a_rt}=e^{-(\sum_r a_r)t}. P ( min T r > t ) = r ∏ e − a r t = e − ( ∑ r a r ) t . 第 r r r a r e − ( ∑ a ℓ ) t a_re^{-(\sum a_\ell)t} a r e − ( ∑ a ℓ ) t a r / ∑ a ℓ a_r/\sum a_\ell a r / ∑ a ℓ
回到设备例,从降级状态 1 出发,总率为 1,下一跳到 0 的概率为 0.8。因此
P 1 ( T 1 ≤ h , J = 0 ) = 0.8 ( 1 − e − h ) . \mathbb P_1(T_1\le h,J=0)=0.8(1-e^{-h}). P 1 ( T 1 ≤ h , J = 0 ) = 0.8 ( 1 − e − h ) . 取 h = 0.05 h=0.05 h = 0.05 0.039016 0.039016 0.039016 h h h
∫ 0 h 0.8 e − s e − 0.5 ( h − s ) d s = 1.6 ( e − 0.5 h − e − h ) . \int_0^h0.8e^{-s}e^{-0.5(h-s)}\,ds
=1.6(e^{-0.5h}-e^{-h}). ∫ 0 h 0.8 e − s e − 0.5 ( h − s ) d s = 1.6 ( e − 0.5 h − e − h ) . 它又是一个不同事件。三个问题的一阶近似都是 0.8 h 0.8h 0.8 h
有限时间内跳变次数的边界 有限状态时令 M = max i q i M=\max_iq_i M = max i q i M = 0 M=0 M = 0 M > 0 M>0 M > 0 E k / q i E_k/q_i E k / q i E k E_k E k E k / q i ≥ E k / M E_k/q_i\ge E_k/M E k / q i ≥ E k / M
可数状态时可能没有共同的 M M M n n n n + 1 n+1 n + 1 2 n 2^n 2 n ∑ n ≥ 0 T n \sum_{n\ge0}T_n ∑ n ≥ 0 T n ∑ n ≥ 0 2 − n = 2 \sum_{n\ge0}2^{-n}=2 ∑ n ≥ 0 2 − n = 2
例题:等待时间与下一状态的联合判断 某服务系统当前有任务正在处理,记为状态 i i i 2 2 2 3 3 3
题目只问当前状态离开的第一跳,因此不需要先求 P ( t ) P(t) P ( t )
总离开速率是 q i = 2 + 3 = 5 q_i=2+3=5 q i = 2 + 3 = 5 T i ∼ Exp ( 5 ) T_i\sim\operatorname{Exp}(5) T i ∼ Exp ( 5 ) 1 / 5 1/5 1/5 12 12 12
下一次变化是新任务到达的概率为 2 / 5 = 0.4 2/5=0.4 2/5 = 0.4 3 / 5 = 0.6 3/5=0.6 3/5 = 0.6 1 1 1
注意这里的 0.4 0.4 0.4
练习 1(等待机制的巩固) 当前状态 i i i 1.2 , 0.8 , 2.0 1.2,0.8,2.0 1.2 , 0.8 , 2.0
查看解答 总速率为 q i = 1.2 + 0.8 + 2.0 = 4 q_i=1.2+0.8+2.0=4 q i = 1.2 + 0.8 + 2.0 = 4 T i ∼ Exp ( 4 ) T_i\sim\operatorname{Exp}(4) T i ∼ Exp ( 4 ) 1 / 4 1/4 1/4 1.2 / 4 = 0.3 1.2/4=0.3 1.2/4 = 0.3 0.3 , 0.2 , 0.5 0.3,0.2,0.5 0.3 , 0.2 , 0.5 1 1 1
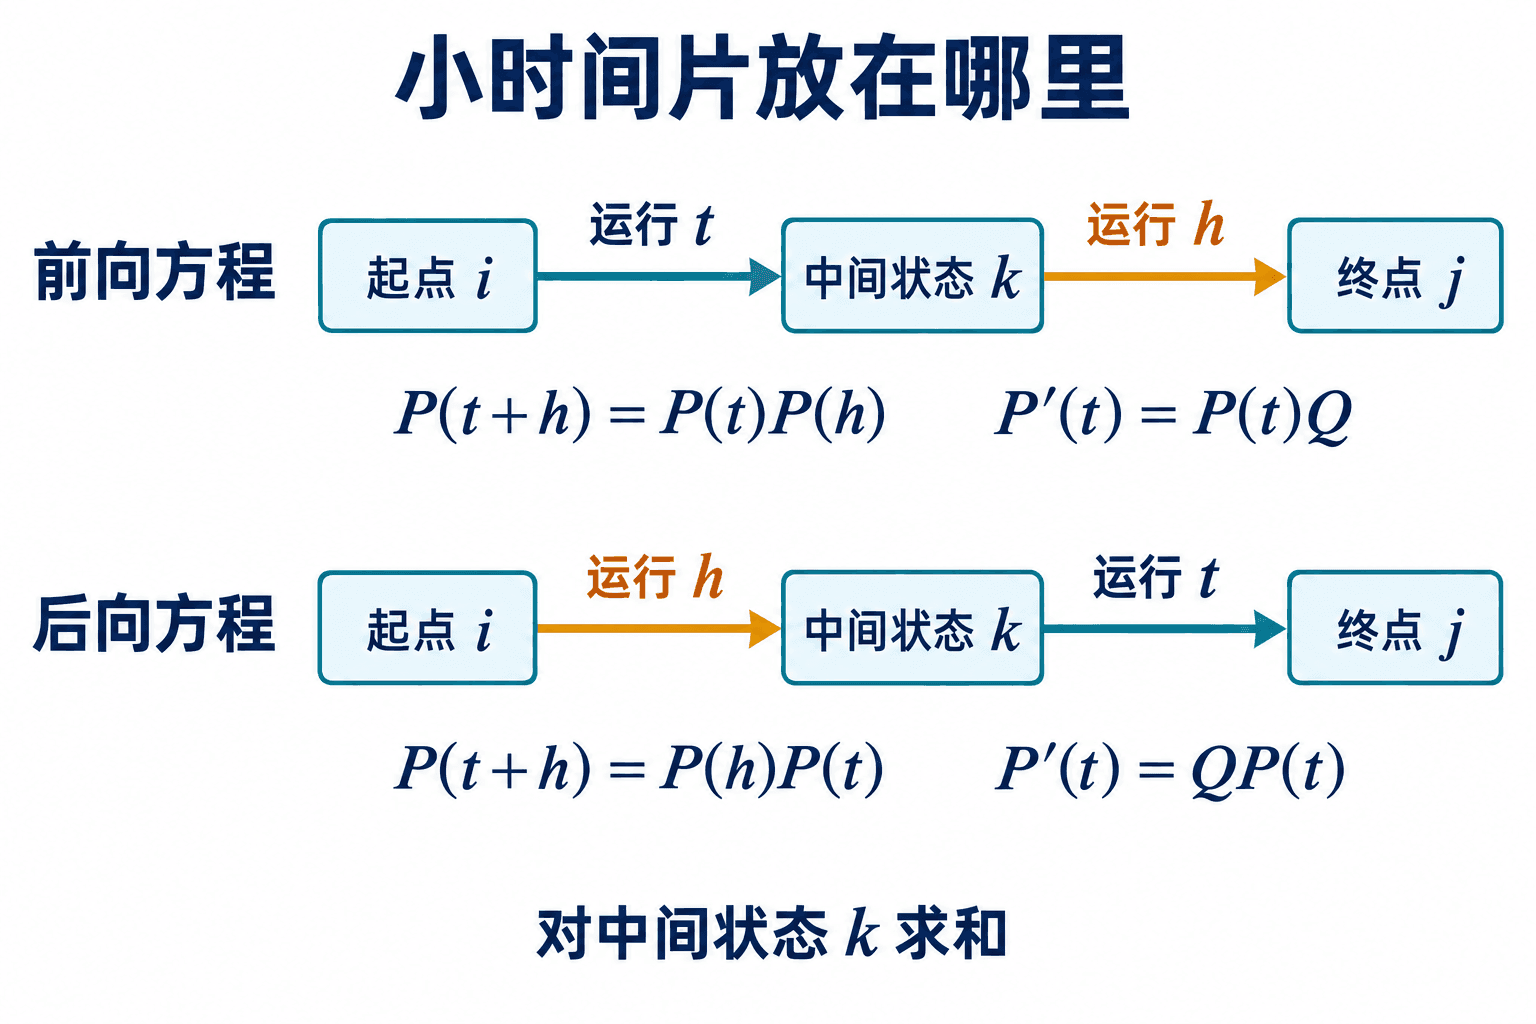
从生成矩阵得到前向与后向方程 有了短时间近似,可以把半群关系和一个小时间片结合起来。对于行向量约定,Chapman–Kolmogorov 关系给出
P ( t + h ) = P ( t ) P ( h ) . P(t+h)=P(t)P(h). P ( t + h ) = P ( t ) P ( h ) . 因为 P ( h ) = I + h Q + o ( h ) P(h)=I+hQ+o(h) P ( h ) = I + h Q + o ( h )
P ( t + h ) − P ( t ) h = P ( t ) Q + P ( t ) o ( h ) h ⟶ P ( t ) Q . \frac{P(t+h)-P(t)}h
=P(t)Q+P(t)\frac{o(h)}h
\longrightarrow P(t)Q. h P ( t + h ) − P ( t ) = P ( t ) Q + P ( t ) h o ( h ) ⟶ P ( t ) Q . 这得到前向方程
d d t P ( t ) = P ( t ) Q , P ( 0 ) = I . \boxed{\frac{d}{dt}P(t)=P(t)Q,\qquad P(0)=I.} d t d P ( t ) = P ( t ) Q , P ( 0 ) = I . 也可以把小时间片放在前面:
P ( t + h ) = P ( h ) P ( t ) , P(t+h)=P(h)P(t), P ( t + h ) = P ( h ) P ( t ) , 从而得到后向方程
d d t P ( t ) = Q P ( t ) , P ( 0 ) = I . \boxed{\frac{d}{dt}P(t)=QP(t),\qquad P(0)=I.} d t d P ( t ) = QP ( t ) , P ( 0 ) = I . 这里的差商、矩阵乘法和极限交换都在有限维中进行,所以下面的推导先限定为有限状态。两式都成立,解为
P ( t ) = e t Q . P(t)=e^{tQ}. P ( t ) = e tQ . 这里的矩阵指数定义为 e t Q = ∑ n ≥ 0 t n Q n / n ! e^{tQ}=\sum_{n\ge0}t^nQ^n/n! e tQ = ∑ n ≥ 0 t n Q n / n ! ( e t Q ) ′ = e t Q Q = Q e t Q (e^{tQ})'=e^{tQ}Q=Qe^{tQ} ( e tQ ) ′ = e tQ Q = Q e tQ I I I P ( t ) P(t) P ( t )
前向方程看末尾的小时间片:此刻各状态有多少概率质量,各以什么速率流入或流出目标状态。后向方程把小时间片放在开头:从起点可能先保持不动,也可能先去另一个状态,之后再运行 t t t
坐标形式分别为
d d t p i j ( t ) = ∑ k p i k ( t ) q k j \frac d{dt}p_{ij}(t)=\sum_kp_{ik}(t)q_{kj} d t d p ij ( t ) = k ∑ p ik ( t ) q k j 和
d d t p i j ( t ) = ∑ k q i k p k j ( t ) . \frac d{dt}p_{ij}(t)=\sum_kq_{ik}p_{kj}(t). d t d p ij ( t ) = k ∑ q ik p k j ( t ) . 由于 Q Q Q 0 0 0 0 0 0
一个保证概率非负的表示 矩阵指数里有负的对角元,直接看幂级数不容易知道结果为何非负。选 r ≥ max i q i r\ge\max_iq_i r ≥ max i q i r > 0 r>0 r > 0
R = I + Q / r . R=I+Q/r. R = I + Q / r . R R R Q = r ( R − I ) Q=r(R-I) Q = r ( R − I ) I I I R R R
P ( t ) = e − r t ∑ k = 0 ∞ ( r t ) k k ! R k . \boxed{P(t)=e^{-rt}\sum_{k=0}^{\infty}\frac{(rt)^k}{k!}R^k.} P ( t ) = e − r t k = 0 ∑ ∞ k ! ( r t ) k R k . 系数非负且总和为 e − r t e r t = 1 e^{-rt}e^{rt}=1 e − r t e r t = 1 R k R^k R k r r r R R R t t t k k k
每次在 i i i q i / r q_i/r q i / r i i i h h h
1 − e − r h ( 1 + r h ) = O ( h 2 ) , 1-e^{-rh}(1+rh)=O(h^2), 1 − e − r h ( 1 + r h ) = O ( h 2 ) , 补上了前面短时近似的依据。若用有限项求和近似 P ( t ) P(t) P ( t ) I + t Q I+tQ I + tQ t = 1 t=1 t = 1 − 2 -2 − 2
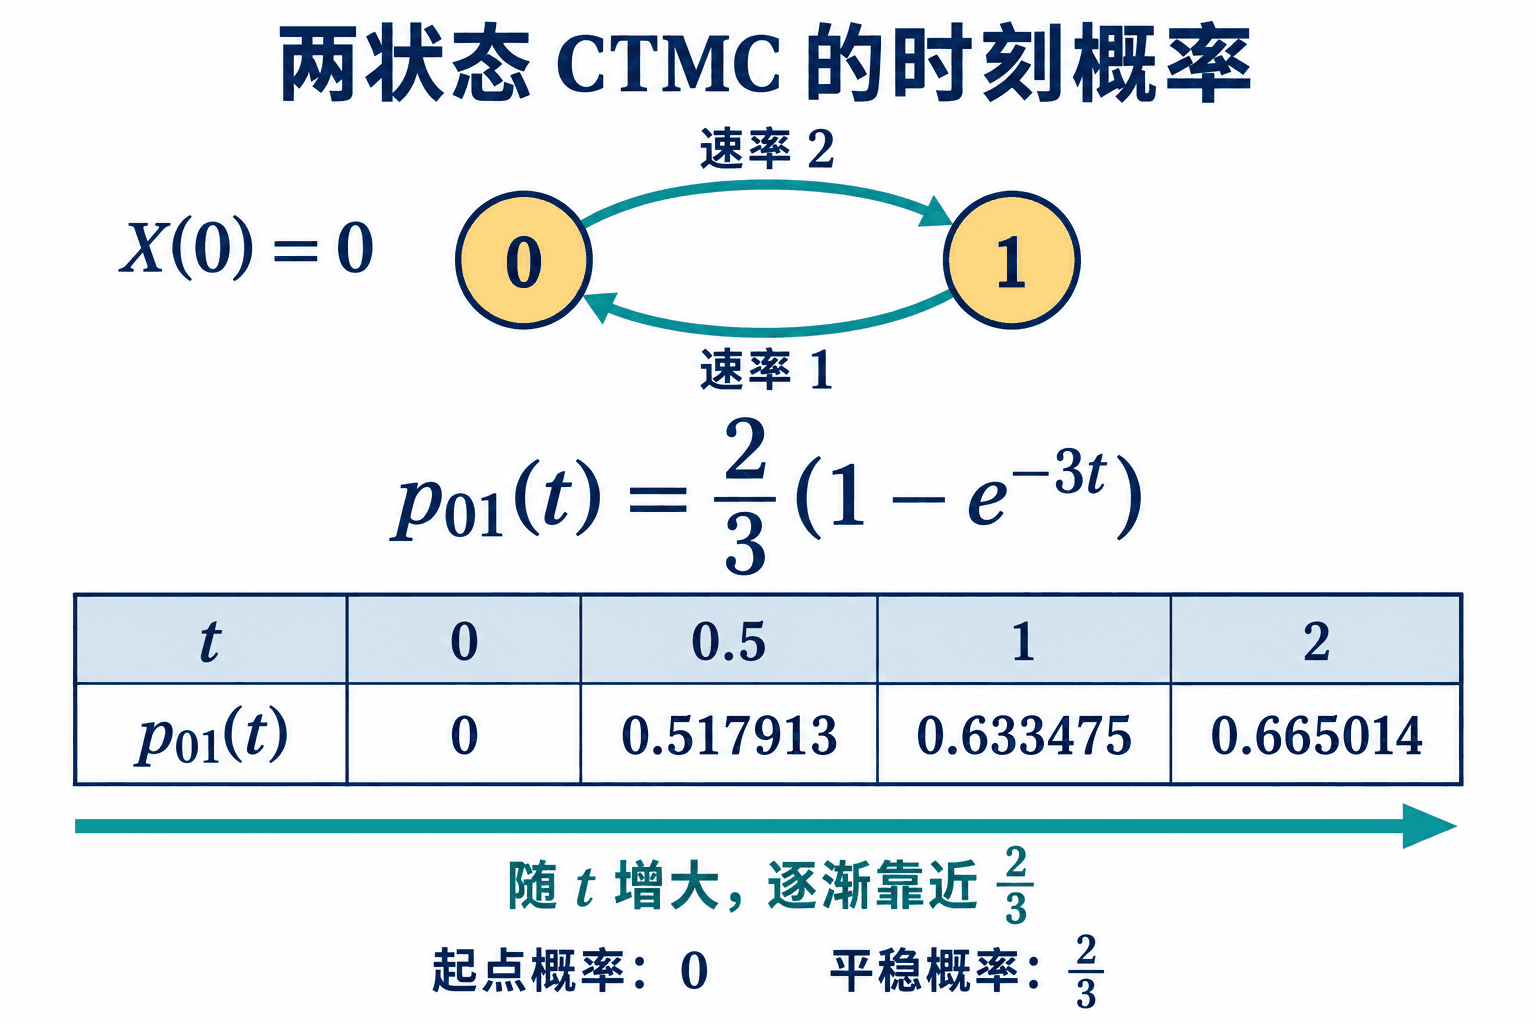
例题:两状态 CTMC 的完整转移概率 状态 0 0 0 α \alpha α 1 1 1 1 1 1 β \beta β 0 0 0 α , β > 0 \alpha,\beta>0 α , β > 0 0 0 0 p 01 ( t ) p_{01}(t) p 01 ( t )
令
u ( t ) = p 01 ( t ) = P ( X ( t ) = 1 ∣ X ( 0 ) = 0 ) . u(t)=p_{01}(t)=\mathbb P(X(t)=1\mid X(0)=0). u ( t ) = p 01 ( t ) = P ( X ( t ) = 1 ∣ X ( 0 ) = 0 ) . 只追踪“此刻在状态 1 1 1 0 0 0 1 1 1 α ( 1 − u ) \alpha(1-u) α ( 1 − u ) 1 1 1 0 0 0 β u \beta u β u
生成矩阵为 Q = ( − α α β − β ) Q=\begin{pmatrix}-\alpha&\alpha\\\beta&-\beta\end{pmatrix} Q = ( − α β α − β ) u ( 0 ) = 0 u(0)=0 u ( 0 ) = 0 u ′ ( t ) = α ( 1 − u ( t ) ) − β u ( t ) = α − ( α + β ) u ( t ) . u'(t)=\alpha(1-u(t))-\beta u(t)
=\alpha-(\alpha+\beta)u(t).
u ′ ( t ) = α ( 1 − u ( t )) − β u ( t ) = α − ( α + β ) u ( t ) .
先解齐次部分 v ′ ( t ) = − ( α + β ) v ( t ) v'(t)=-(\alpha+\beta)v(t) v ′ ( t ) = − ( α + β ) v ( t ) e − ( α + β ) t e^{-(\alpha+\beta)t} e − ( α + β ) t 0 = α − ( α + β ) u ∗ 0=\alpha-(\alpha+\beta)u_* 0 = α − ( α + β ) u ∗ u ∗ = α / ( α + β ) u_*=\alpha/(\alpha+\beta) u ∗ = α / ( α + β )
用初值 u ( 0 ) = 0 u(0)=0 u ( 0 ) = 0 p 01 ( t ) = α α + β ( 1 − e − ( α + β ) t ) . p_{01}(t)=\frac{\alpha}{\alpha+\beta}
\left(1-e^{-(\alpha+\beta)t}\right).
p 01 ( t ) = α + β α ( 1 − e − ( α + β ) t ) . p 00 ( t ) = 1 − p 01 ( t ) p_{00}(t)=1-p_{01}(t) p 00 ( t ) = 1 − p 01 ( t )
令 t → ∞ t\to\infty t → ∞ 1 1 1 α / ( α + β ) \alpha/(\alpha+\beta) α / ( α + β ) 0 0 0 β / ( α + β ) \beta/(\alpha+\beta) β / ( α + β ) π Q = 0 \pi Q=0 π Q = 0
检查边界:p 01 ( 0 ) = 0 p_{01}(0)=0 p 01 ( 0 ) = 0 p 01 ( t ) p_{01}(t) p 01 ( t ) 0 0 0 α / ( α + β ) \alpha/(\alpha+\beta) α / ( α + β ) t t t 1 − e − ( α + β ) t ≈ ( α + β ) t 1-e^{-(\alpha+\beta)t}\approx(\alpha+\beta)t 1 − e − ( α + β ) t ≈ ( α + β ) t p 01 ( t ) ≈ α t p_{01}(t)\approx\alpha t p 01 ( t ) ≈ α t
完整转移矩阵为
P ( t ) = 1 α + β ( β + α e − ( α + β ) t α ( 1 − e − ( α + β ) t ) β ( 1 − e − ( α + β ) t ) α + β e − ( α + β ) t ) . P(t)=\frac1{\alpha+\beta}
\begin{pmatrix}
\beta+\alpha e^{-(\alpha+\beta)t}
&
\alpha(1-e^{-(\alpha+\beta)t})\\
\beta(1-e^{-(\alpha+\beta)t})
&
\alpha+\beta e^{-(\alpha+\beta)t}
\end{pmatrix}. P ( t ) = α + β 1 ( β + α e − ( α + β ) t β ( 1 − e − ( α + β ) t ) α ( 1 − e − ( α + β ) t ) α + β e − ( α + β ) t ) .
时间占比和平稳方程 有限状态时,平稳分布的定义仍是“从它出发后分布不变”,即对全部 t ≥ 0 t\ge0 t ≥ 0 π P ( t ) = π \pi P(t)=\pi π P ( t ) = π t = 0 t=0 t = 0 π Q = 0 \pi Q=0 π Q = 0 π Q = 0 \pi Q=0 π Q = 0 π e t Q = π \pi e^{tQ}=\pi π e tQ = π
π Q = 0 , π i ≥ 0 , ∑ i π i = 1 \pi Q=0,\qquad\pi_i\ge0,\qquad\sum_i\pi_i=1 π Q = 0 , π i ≥ 0 , i ∑ π i = 1 是有限状态 CTMC 的平稳方程。
若有限链不可约,选严格大于全部 q i q_i q i r r r R = I + Q / r R=I+Q/r R = I + Q / r R k R^k R k π \pi π t t t k k k k k k R k R^k R k π \pi π P ( t ) P(t) P ( t ) π \pi π
但是,如果你只在每次真实跳变后记一次状态,得到的是另一条离散链,称为嵌入跳链,其转移矩阵为
K i j = q i j / q i ( j ≠ i ) , K i i = 0. K_{ij}=q_{ij}/q_i\ (j\ne i),\qquad K_{ii}=0. K ij = q ij / q i ( j = i ) , K ii = 0. 这个公式要求 q i > 0 q_i>0 q i > 0 q i > 0 q_i>0 q i > 0 η \eta η
η i = π i q i ∑ j π j q j , π i = η i / q i ∑ j η j / q j . \eta_i=\frac{\pi_iq_i}{\sum_j\pi_jq_j},
\qquad
\pi_i=\frac{\eta_i/q_i}{\sum_j\eta_j/q_j}. η i = ∑ j π j q j π i q i , π i = ∑ j η j / q j η i / q i . 第一式可以直接核验:∑ i ≠ j π i q i K i j = ∑ i ≠ j π i q i j = π j q j \sum_{i\ne j}\pi_iq_iK_{ij}=\sum_{i\ne j}\pi_iq_{ij}=\pi_jq_j ∑ i = j π i q i K ij = ∑ i = j π i q ij = π j q j π Q = 0 \pi Q=0 π Q = 0 j j j
第二式解释时间占比。按跳变计数,访问 i i i η i \eta_i η i i i i 1 / q i 1/q_i 1/ q i i i i π i \pi_i π i
1 T ∫ 0 T 1 { X ( t ) = i } d t ⟶ π i 几乎必然 . \frac1T\int_0^T\mathbf1_{\{X(t)=i\}}\,dt\longrightarrow\pi_i
\quad\text{几乎必然}. T 1 ∫ 0 T 1 { X ( t ) = i } d t ⟶ π i 几乎必然 . 比如 α = 2 , β = 1 \alpha=2,\beta=1 α = 2 , β = 1 1 / 2 1/2 1/2 1 1 1 ( 1 / 3 , 2 / 3 ) (1/3,2/3) ( 1/3 , 2/3 ) 1 / 5 1/5 1/5
先设 α = 2 , β = 1 \alpha=2,\beta=1 α = 2 , β = 1 1 / 3 , 2 / 3 1/3,2/3 1/3 , 2/3 p 01 ( t ) p_{01}(t) p 01 ( t )
Birth–death 链:只在相邻状态间变化 许多计数系统的状态是当前对象数 n = 0 , 1 , 2 , … n=0,1,2,\ldots n = 0 , 1 , 2 , …
q n , n + 1 = λ n , q n , n − 1 = μ n , q_{n,n+1}=\lambda_n,\qquad
q_{n,n-1}=\mu_n, q n , n + 1 = λ n , q n , n − 1 = μ n , q n , n = − ( λ n + μ n ) . q_{n,n}=-(\lambda_n+\mu_n). q n , n = − ( λ n + μ n ) . 边界要单独处理:在 0 0 0 n = − 1 n=-1 n = − 1 μ 0 = 0 \mu_0=0 μ 0 = 0 M M M λ M = 0 \lambda_M=0 λ M = 0 n n n λ n + μ n \lambda_n+\mu_n λ n + μ n
λ n λ n + μ n , \frac{\lambda_n}{\lambda_n+\mu_n}, λ n + μ n λ n , 向下跳的概率是
μ n λ n + μ n . \frac{\mu_n}{\lambda_n+\mu_n}. λ n + μ n μ n . 若存在平稳分布 π \pi π π Q = 0 \pi Q=0 π Q = 0
π n λ n = π n + 1 μ n + 1 . \pi_n\lambda_n=\pi_{n+1}\mu_{n+1}. π n λ n = π n + 1 μ n + 1 . 为什么能这样化?令 J n = π n λ n − π n + 1 μ n + 1 J_n=\pi_n\lambda_n-\pi_{n+1}\mu_{n+1} J n = π n λ n − π n + 1 μ n + 1 n ↔ n + 1 n\leftrightarrow n+1 n ↔ n + 1 0 0 0 J 0 = 0 J_0=0 J 0 = 0 1 1 1 J 1 = J 0 J_1=J_0 J 1 = J 0 J n = 0 J_n=0 J n = 0
递推公式为
π n = π 0 ∏ k = 0 n − 1 λ k μ k + 1 , n ≥ 1. \pi_n
=\pi_0\prod_{k=0}^{n-1}\frac{\lambda_k}{\mu_{k+1}},
\qquad n\ge1. π n = π 0 k = 0 ∏ n − 1 μ k + 1 λ k , n ≥ 1. 最后必须检查归一化常数
Z = 1 + ∑ n ≥ 1 ∏ k = 0 n − 1 λ k μ k + 1 Z=1+\sum_{n\ge1}\prod_{k=0}^{n-1}
\frac{\lambda_k}{\mu_{k+1}} Z = 1 + n ≥ 1 ∑ k = 0 ∏ n − 1 μ k + 1 λ k 是否有限。容量为 M M M M M M Z Z Z Z Z Z
例题:有限容量的 birth–death 系统 一个小型停车场最多停 3 3 3 2 2 2 1 1 1 n ∈ { 0 , 1 , 2 , 3 } n\in\{0,1,2,3\} n ∈ { 0 , 1 , 2 , 3 }
读到“每辆车独立地离开”,要把当前所有车的离开机会相加。有 n n n n n n μ n = n \mu_n=n μ n = n λ 0 = λ 1 = λ 2 = 2 \lambda_0=\lambda_1=\lambda_2=2 λ 0 = λ 1 = λ 2 = 2 λ 3 = 0 \lambda_3=0 λ 3 = 0
先把模型核对清楚:按 0 , 1 , 2 , 3 0,1,2,3 0 , 1 , 2 , 3 Q = ( − 2 2 0 0 1 − 3 2 0 0 2 − 4 2 0 0 3 − 3 ) Q=\begin{pmatrix}-2&2&0&0\\1&-3&2&0\\0&2&-4&2\\0&0&3&-3\end{pmatrix} Q = − 2 1 0 0 2 − 3 2 0 0 2 − 4 3 0 0 2 − 3
相邻平衡给出 π 1 = 2 π 0 \pi_1=2\pi_0 π 1 = 2 π 0 π 2 = ( 2 / 2 ) π 1 = 2 π 0 \pi_2=(2/2)\pi_1=2\pi_0 π 2 = ( 2/2 ) π 1 = 2 π 0 π 3 = ( 2 / 3 ) π 2 = ( 4 / 3 ) π 0 \pi_3=(2/3)\pi_2=(4/3)\pi_0 π 3 = ( 2/3 ) π 2 = ( 4/3 ) π 0 1 , 2 , 2 , 4 / 3 1,2,2,4/3 1 , 2 , 2 , 4/3
权重和是 19 / 3 19/3 19/3 π = ( 3 19 , 6 19 , 6 19 , 4 19 ) \pi=\left(\frac3{19},\frac6{19},\frac6{19},\frac4{19}\right) π = ( 19 3 , 19 6 , 19 6 , 19 4 ) 1 → 2 1\to2 1 → 2 2 → 1 2\to1 2 → 1
长期平均车数为
E π N = ( 6 + 2 × 6 + 3 × 4 ) / 19 = 30 / 19 ≈ 1.579 \mathbb E_\pi N=(6+2\times6+3\times4)/19=30/19\approx1.579 E π N = ( 6 + 2 × 6 + 3 × 4 ) /19 = 30/19 ≈ 1.579 6 / 19 , 12 / 19 , 12 / 19 6/19,12/19,12/19 6/19 , 12/19 , 12/19
还可以检查单位时间的总流量。平稳时被接纳的到达率为 2 ( 1 − π 3 ) = 30 / 19 2(1-\pi_3)=30/19 2 ( 1 − π 3 ) = 30/19 ∑ n n π n = 30 / 19 \sum_n n\pi_n=30/19 ∑ n n π n = 30/19
去掉容量上限之前,要保留离开机制 有两种不同模型,值得放在一起比较。
若只有一个服务台,每次只处理一个任务,忙碌时总完成速率恒为 μ \mu μ λ n = λ \lambda_n=\lambda λ n = λ μ n = μ \mu_n=\mu μ n = μ n ≥ 1 n\ge1 n ≥ 1 ρ = λ / μ \rho=\lambda/\mu ρ = λ / μ ρ n \rho^n ρ n ρ < 1 \rho<1 ρ < 1
π n = ( 1 − ρ ) ρ n . \pi_n=(1-\rho)\rho^n. π n = ( 1 − ρ ) ρ n . ρ = 1 \rho=1 ρ = 1 ρ > 1 \rho>1 ρ > 1
若保留停车场的独立离开机制,并让容量无限,则 μ n = n μ \mu_n=n\mu μ n = n μ ρ = λ / μ \rho=\lambda/\mu ρ = λ / μ
1 , ρ , ρ 2 2 ! , … , ρ n n ! , … . 1,\rho,\frac{\rho^2}{2!},\ldots,\frac{\rho^n}{n!},\ldots. 1 , ρ , 2 ! ρ 2 , … , n ! ρ n , … . 它们对任何有限 ρ \rho ρ e ρ e^\rho e ρ
π n = e − ρ ρ n n ! . \pi_n=e^{-\rho}\frac{\rho^n}{n!}. π n = e − ρ n ! ρ n . 这个过程也非爆炸:有限时间内,恒定速率的出生只有有限次,而死亡次数不超过初始数量加上出生次数。这里的出生等待为独立参数 λ \lambda λ λ / μ \lambda/\mu λ / μ
练习 2(birth–death 的变式) 无限状态 birth–death 链的出生速率恒为 λ = 3 \lambda=3 λ = 3 μ = 4 \mu=4 μ = 4 π 0 , π 1 , π 2 \pi_0,\pi_1,\pi_2 π 0 , π 1 , π 2
查看解答 ρ = λ / μ = 3 / 4 < 1 \rho=\lambda/\mu=3/4<1 ρ = λ / μ = 3/4 < 1 π n = ( 1 − ρ ) ρ n = ( 1 / 4 ) ( 3 / 4 ) n \pi_n=(1-\rho)\rho^n=(1/4)(3/4)^n π n = ( 1 − ρ ) ρ n = ( 1/4 ) ( 3/4 ) n π 0 = 1 / 4 \pi_0=1/4 π 0 = 1/4 π 1 = 3 / 16 \pi_1=3/16 π 1 = 3/16 π 2 = 9 / 64 \pi_2=9/64 π 2 = 9/64 1 , 3 / 4 , 9 / 16 , … 1,3/4,9/16,\ldots 1 , 3/4 , 9/16 , …
设容量为 3、到达率为 2、每辆车离开率为 1,核对图上从状态 2 向下的速率确实是 2,向下箭头对应的平稳流量是 12 / 19 12/19 12/19 Q Q Q ρ ≥ 1 \rho\ge1 ρ ≥ 1
用方程选择合适的计算路线 遇到 CTMC 问题时,可以先辨认题目要的是哪一层信息。若只问下一次跳变,求总速率和竞争概率即可;若问固定时间 t t t
练习 3(迁移:前向方程的状态流量) 某 CTMC 有三个状态,生成矩阵为
Q = ( − 2 2 0 1 − 3 2 0 4 − 4 ) . Q=\begin{pmatrix}
-2&2&0\\
1&-3&2\\
0&4&-4
\end{pmatrix}. Q = − 2 1 0 2 − 3 4 0 2 − 4 . 令 r j ( t ) = P ( X ( t ) = j ) r_j(t)=\mathbb P(X(t)=j) r j ( t ) = P ( X ( t ) = j ) r ( 0 ) = ( 0.5 , 0.5 , 0 ) r(0)=(0.5,0.5,0) r ( 0 ) = ( 0.5 , 0.5 , 0 ) r 1 ′ ( 0 ) r_1'(0) r 1 ′ ( 0 )
查看解答 按行向量约定,r ′ ( 0 ) = r ( 0 ) Q r'(0)=r(0)Q r ′ ( 0 ) = r ( 0 ) Q r 1 ′ ( 0 ) = 0.5 × 2 + 0.5 × ( − 3 ) + 0 × 4 = 1 − 1.5 = − 0.5 r_1'(0)=0.5\times2+0.5\times(-3)+0\times4=1-1.5=-0.5 r 1 ′ ( 0 ) = 0.5 × 2 + 0.5 × ( − 3 ) + 0 × 4 = 1 − 1.5 = − 0.5 1 1 1 0.5 × 2 = 1 0.5\times2=1 0.5 × 2 = 1 1 1 1 0.5 × 3 = 1.5 0.5\times3=1.5 0.5 × 3 = 1.5 2 2 2 2 → 1 2\to1 2 → 1
练习 4(巩固:生成矩阵与短时概率) 对两状态 CTMC,
Q = ( − 0.7 0.7 1.1 − 1.1 ) . Q=\begin{pmatrix}-0.7&0.7\\1.1&-1.1\end{pmatrix}. Q = ( − 0.7 1.1 0.7 − 1.1 ) . 从状态 0 0 0 h h h h h h 1 1 1 0 0 0
查看解答 由 p 01 ( h ) = q 01 h + o ( h ) p_{01}(h)=q_{01}h+o(h) p 01 ( h ) = q 01 h + o ( h ) 0.7 h 0.7h 0.7 h 0 0 0 0.7 0.7 0.7 Exp ( 0.7 ) \operatorname{Exp}(0.7) Exp ( 0.7 ) 1 / 0.7 = 10 / 7 1/0.7=10/7 1/0.7 = 10/7 1 / 1.1 1/1.1 1/1.1 1.1 1.1 1.1 1 1 1
练习 5(变式:平稳方程与动态方程对照) 对两状态 CTMC,状态 0 → 1 0\to1 0 → 1 2 2 2 1 → 0 1\to0 1 → 0 1 1 1 0 0 0 u ( t ) = p 01 ( t ) u(t)=p_{01}(t) u ( t ) = p 01 ( t )
查看解答 生成矩阵为 Q = ( − 2 2 1 − 1 ) Q=\begin{pmatrix}-2&2\\1&-1\end{pmatrix} Q = ( − 2 1 2 − 1 ) π Q = 0 \pi Q=0 π Q = 0 2 π 0 = π 1 2\pi_0=\pi_1 2 π 0 = π 1 π = ( 1 / 3 , 2 / 3 ) \pi=(1/3,2/3) π = ( 1/3 , 2/3 ) 0 0 0 u ( 0 ) = 0 u(0)=0 u ( 0 ) = 0 u ′ ( t ) = 2 ( 1 − u ( t ) ) − 1 ⋅ u ( t ) = 2 − 3 u ( t ) u'(t)=2(1-u(t))-1\cdot u(t)=2-3u(t) u ′ ( t ) = 2 ( 1 − u ( t )) − 1 ⋅ u ( t ) = 2 − 3 u ( t ) 2 / 3 2/3 2/3
练习 6(迁移:容量边界的作用) 一个容量为 2 2 2 λ \lambda λ μ \mu μ λ , μ > 0 \lambda,\mu>0 λ , μ > 0 0 0 0 ρ = λ / μ \rho=\lambda/\mu ρ = λ / μ
查看解答 状态为 0 , 1 , 2 0,1,2 0 , 1 , 2
Q = ( − λ λ 0 μ − ( λ + μ ) λ 0 μ − μ ) . Q=\begin{pmatrix}
-\lambda&\lambda&0\\
\mu&-(\lambda+\mu)&\lambda\\
0&\mu&-\mu
\end{pmatrix}. Q = − λ μ 0 λ − ( λ + μ ) μ 0 λ − μ . 状态 2 2 2 3 3 3 λ 2 = 0 \lambda_2=0 λ 2 = 0 − μ -\mu − μ π 1 = ρ π 0 , π 2 = ρ 2 π 0 \pi_1=\rho\pi_0,\pi_2=\rho^2\pi_0 π 1 = ρ π 0 , π 2 = ρ 2 π 0
π = 1 1 + ρ + ρ 2 ( 1 , ρ , ρ 2 ) . \pi=\frac1{1+\rho+\rho^2}(1,\rho,\rho^2). π = 1 + ρ + ρ 2 1 ( 1 , ρ , ρ 2 ) . 若把状态 2 2 2 λ \lambda λ
7 在 CTMC 中,状态 i 的总离开速率是 q_i=4 时,留在 i 的等待时间服从哪一种分布?
A. 参数为 4 的指数分布 B. 均值为 4 的正态分布 C. 成功概率为 4 的几何分布 D. 参数为 1/4 的指数分布
9 连续时间 Markov 链有平稳分布,就意味着从任意初始状态出发的固定时刻分布都已经等于该平稳分布。
10 对于有限状态、时间齐次 CTMC,转移矩阵满足 P(t)=____。
用不同问题核对同一个模型
容量为 2 的系统,到达率为 3,每个对象独立以速率 2 离开。写出 Q Q Q
查看解答 独立离开时,μ 1 = 2 , μ 2 = 4 \mu_1=2,\mu_2=4 μ 1 = 2 , μ 2 = 4
Q = ( − 3 3 0 2 − 5 3 0 4 − 4 ) . Q=\begin{pmatrix}-3&3&0\\2&-5&3\\0&4&-4\end{pmatrix}. Q = − 3 2 0 3 − 5 4 0 3 − 4 . 相邻权重为 1 , 3 / 2 , 9 / 8 1,3/2,9/8 1 , 3/2 , 9/8 π = ( 8 , 12 , 9 ) / 29 \pi=(8,12,9)/29 π = ( 8 , 12 , 9 ) /29 ( 0 , 2 , − 2 ) (0,2,-2) ( 0 , 2 , − 2 ) 1 , 3 / 2 , 9 / 4 1,3/2,9/4 1 , 3/2 , 9/4 ( 4 , 6 , 9 ) / 19 (4,6,9)/19 ( 4 , 6 , 9 ) /19
从状态 i i i 0.1 0.1 0.1 0.1 0.1 0.1
查看解答 等待参数为 5,第一类胜出概率为 2 / 5 2/5 2/5 2 5 ( 1 − e − 0.5 ) ≈ 0.157388 \frac25(1-e^{-0.5})\approx0.157388 5 2 ( 1 − e − 0.5 ) ≈ 0.157388 2 h 2h 2 h
两状态链速率为 0 → 1 : 3 0\to1:3 0 → 1 : 3 1 → 0 : 1 1\to0:1 1 → 0 : 1 r = 4 r=4 r = 4 R R R p 01 ( t ) p_{01}(t) p 01 ( t )
查看解答 Q = ( − 3 3 1 − 1 ) Q=\begin{pmatrix}-3&3\\1&-1\end{pmatrix} Q = ( − 3 1 3 − 1 )
R = I + Q / 4 = ( 1 / 4 3 / 4 1 / 4 3 / 4 ) . R=I+Q/4=\begin{pmatrix}1/4&3/4\\1/4&3/4\end{pmatrix}. R = I + Q /4 = ( 1/4 1/4 3/4 3/4 ) . R k = R R^k=R R k = R k ≥ 1 k\ge1 k ≥ 1 P ( t ) = e − 4 t I + ( 1 − e − 4 t ) R P(t)=e^{-4t}I+(1-e^{-4t})R P ( t ) = e − 4 t I + ( 1 − e − 4 t ) R p 01 ( t ) = 3 4 ( 1 − e − 4 t ) p_{01}(t)=\frac34(1-e^{-4t}) p 01 ( t ) = 4 3 ( 1 − e − 4 t ) ( 1 / 4 , 3 / 4 ) (1/4,3/4) ( 1/4 , 3/4 ) ( 1 / 2 , 1 / 2 ) (1/2,1/2) ( 1/2 , 1/2 ) R R R P n e w ( t ) = P ( 2 t ) P_{\rm new}(t)=P(2t) P new ( t ) = P ( 2 t )
从 n n n n + 1 n+1 n + 1 3 n + 1 3^{n+1} 3 n + 1
查看解答 不能。非负总等待的期望为 ∑ n ≥ 0 3 − ( n + 1 ) = 1 / 2 \sum_{n\ge0}3^{-(n+1)}=1/2 ∑ n ≥ 0 3 − ( n + 1 ) = 1/2
无容量上限,到达率为 6。模型 A 在非零状态总离开率为 4;模型 B 每个对象独立以速率 4 离开。判断两者是否有平稳概率分布,并解释结论为何不同。
查看解答 A 的权重为 ( 3 / 2 ) n (3/2)^n ( 3/2 ) n ( 3 / 2 ) n / n ! (3/2)^n/n! ( 3/2 ) n / n ! e 3 / 2 e^{3/2} e 3/2 π n = e − 3 / 2 ( 3 / 2 ) n / n ! \pi_n=e^{-3/2}(3/2)^n/n! π n = e − 3/2 ( 3/2 ) n / n ! 4 n 4n 4 n