自在学

我们与你共同进步

  • 分类课程
  • 文章
  • 工作台
  • 订阅

  • 关于我们
  • 隐私政策
  • 使用条款

探索

  • 分类课程
  • 文章
  • 工作台
  • 订阅

网站信息

  • 关于我们
  • 隐私政策
  • 使用条款

加入社区

自在学学习社区微信二维码

微信扫码,交流学习

株洲市自在学教育科技有限公司© 2025 - 2026 版权所有

© 2025 - 2026 株洲市自在学教育科技有限公司 版权所有

湘公网安备43020302000292号|湘ICP备2025148919号-1
分类课程工作台文章订阅
分类课程工作台文章价格

泛函分析 I:Banach 空间、Hilbert 空间与算子

  1. 01从距离到范数:无限维空间的第一眼
  2. 02完备性与 Banach 空间:极限要留在空间里
  3. 03有界线性算子与对偶:把作用量化
  4. 04Hahn–Banach:延拓、支撑与分离
  5. 05Baire 与三大定理:完备性带来的统一控制
  6. 06Hilbert 空间与正交投影:最小化问题的几何解
  7. 07Riesz 表示与伴随:把泛函重新看成向量
  8. 08紧算子:无限维中的有限维影子
  9. 09谱理论入口:算子允许哪些特征值
  10. 10函数空间综合:从 C(K)、Lp 到算子方法
正在加载课程章节内容
课程数学泛函分析 I:Banach 空间、Hilbert 空间与算子谱理论入口:算子允许哪些特征值

谱理论入口:算子允许哪些特征值

你拿到一个矩阵时,通常会先算特征多项式,再把特征值代回去。换成函数空间上的算子,这条路线会突然失灵:有些算子根本没有非零特征向量,却仍然有一整片谱;有些点不是特征值,但方程的逆在这些点附近已经变得不稳定。

换一种问法:对算子 TTT,哪些复数 λ\lambdaλ 使得 λI−T\lambda I-TλI−T 能够稳定地解方程?解方程时要检查唯一性、存在性和误差控制。预解集把这些条件合在一个定义里,谱记录条件失效的位置。到了紧自伴算子,前两章的紧性与正交分解会接上:非零谱点有特征向量,补上核中的方向,就能展开空间里的每一个向量。

本章统一在非零复 Banach 空间上讨论谱。若原来的空间是实 Banach 空间,通常先复化再定义谱;这一步会改变标量域,所以不能把实空间里的“特征值”直接当作复谱。
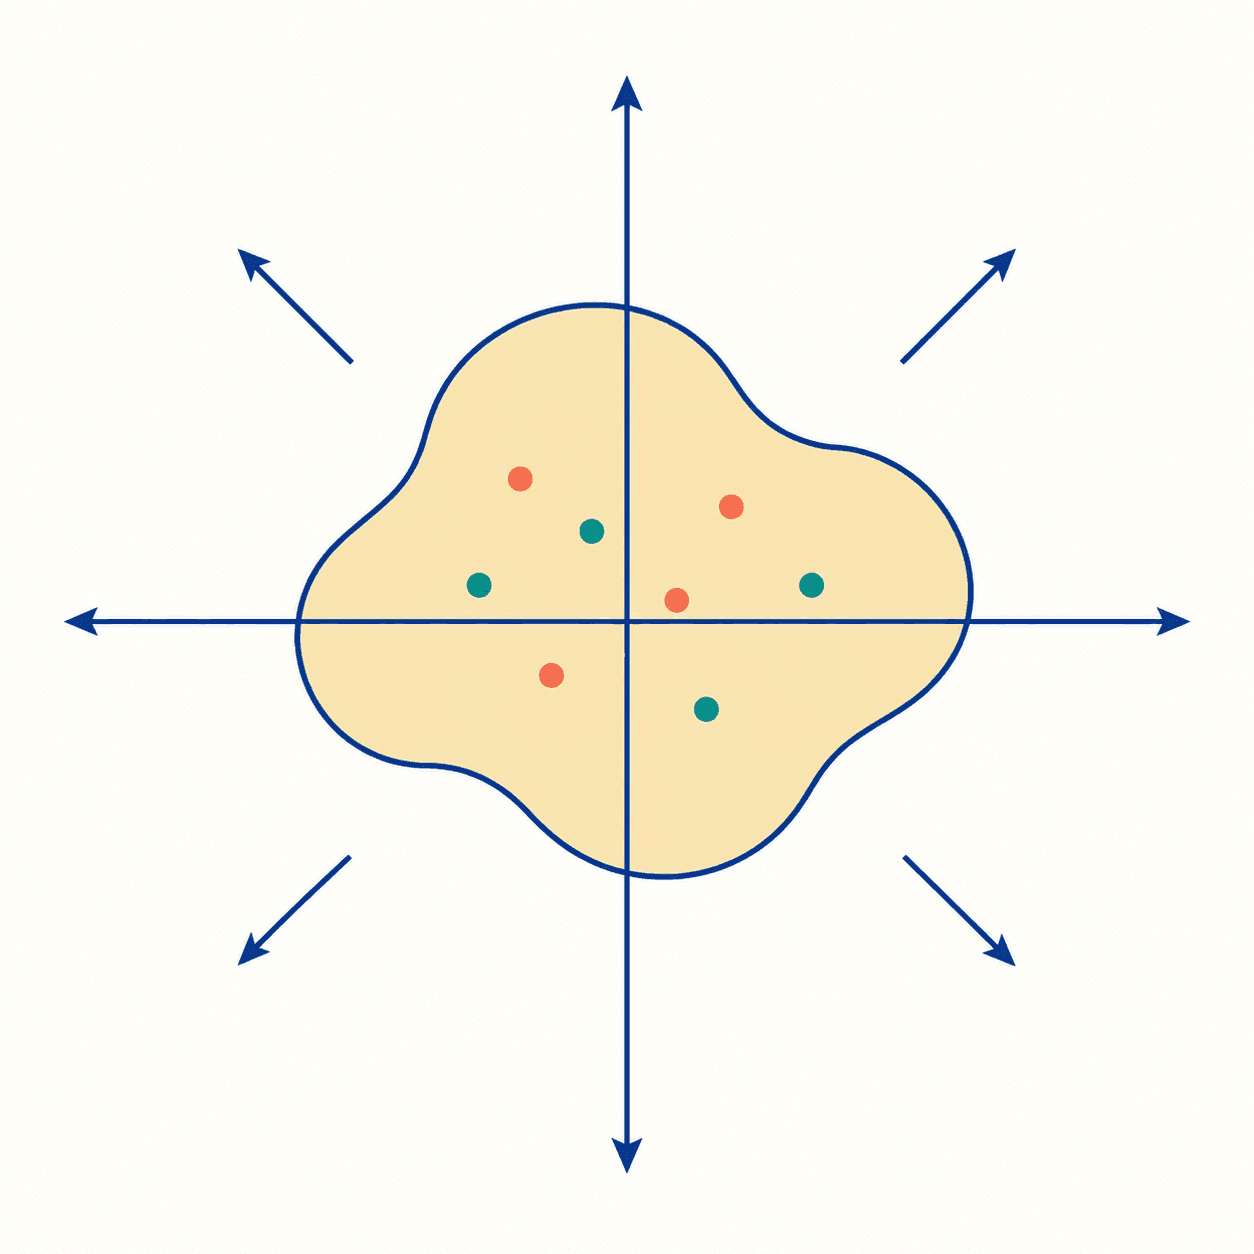
复平面中的谱集与外部点

金色区域示意一个闭有界谱集,外面的点示意预解集中的取值。实际算子的谱也可能是若干点、线段或其他闭集;图中点的颜色不表示特征值与非特征值的分类。

从解方程开始:预解集与谱

设 X≠{0}X\ne\{0\}X={0} 是复 Banach 空间,T∈B(X)T\in\mathcal B(X)T∈B(X)。对一个复数 λ\lambdaλ,我们关心的是算子方程

(λI−T)x=y.(\lambda I-T)x=y.(λI−T)x=y.

如果对每个 y∈Xy\in Xy∈X 都有唯一的解 xxx,而且存在与 yyy 无关的常数 CCC 使 ∥x∥≤C∥y∥\|x\|\le C\|y\|∥x∥≤C∥y∥,解的扰动就有统一控制。满足这些要求的参数组成预解集:

ρ(T)={λ∈C:λI−T 在 B(X) 中可逆}.\rho(T)=\{\lambda\in\mathbb C:\lambda I-T\text{ 在 }\mathcal B(X)\text{ 中可逆}\}.ρ(T)={λ∈C:λI−T 在 B(X) 中可逆}.

其补集称为谱:

σ(T)=C∖ρ(T).\sigma(T)=\mathbb C\setminus\rho(T).σ(T)=C∖ρ(T).

当 λ∈ρ(T)\lambda\in\rho(T)λ∈ρ(T) 时,定义预解算子

R(λ,T)=(λI−T)−1.R(\lambda,T)=(\lambda I-T)^{-1}.R(λ,T)=(λI−T)−1.

这里的“可逆”不是只说存在一个集合意义下的逆。对 Banach 空间上的有界线性算子,若 λI−T\lambda I-TλI−T 是双射,开映射定理保证其逆也是有界的;因此我们可以把“在 B(X)\mathcal B(X)B(X) 中可逆”理解成“有界双边逆存在”。

特征值只是谱的一部分

若存在 x≠0x\ne0x=0 使

Tx=λx,Tx=\lambda x,Tx=λx,

那么 (λI−T)x=0(\lambda I-T)x=0(λI−T)x=0,它不可能是单射,于是 λ∈σ(T)\lambda\in\sigma(T)λ∈σ(T)。这类谱点称为特征值,所有特征值组成点谱,记作 σp(T)\sigma_p(T)σp​(T)。

反方向一般不成立。λI−T\lambda I-TλI−T 也可能单射却不满射:每个已有解都唯一,但某些右端根本没有解。在这种情况下,可以谈它从像空间返回 XXX 的逆;这个只定义在像上的逆还可能无界。不要把它说成“处处定义的代数逆存在,却不有界”:对这里的 Banach 空间有界算子,双射的逆已经由开映射定理保证有界。

不要把谱写成特征值集合。有限维时二者相同,是因为有限维线性映射单射就等价于满射,而且逆自动有界;无限维时这两步都不能默认使用。

Neumann 级数给出的安全区域

当 ∣λ∣>∥T∥|\lambda|>\|T\|∣λ∣>∥T∥ 时,∥T/λ∥<1\|T/\lambda\|<1∥T/λ∥<1。于是算子级数

∑n=0∞(Tλ)n\sum_{n=0}^{\infty}\left(\frac{T}{\lambda}\right)^nn=0∑∞​(λT​)n

在算子范数下收敛,因为它的尾项可以用几何级数控制。令

SN=∑n=0N(Tλ)n.S_N=\sum_{n=0}^{N}\left(\frac{T}{\lambda}\right)^n.SN​=n=0∑N​(λT​)n.

有限和满足

(I−Tλ)SN=I−(Tλ)N+1.\left(I-\frac{T}{\lambda}\right)S_N =I-\left(\frac{T}{\lambda}\right)^{N+1}.(I−λT​)SN​=I−(λT​)N+1.

由于

∥(Tλ)N+1∥≤(∥T∥∣λ∣)N+1⟶0,\left\|\left(\frac{T}{\lambda}\right)^{N+1}\right\| \le\left(\frac{\|T\|}{|\lambda|}\right)^{N+1}\longrightarrow0,​(λT​)N+1​≤(∣λ∣∥T∥​)N+1⟶0,

取算子范数极限得到

(I−Tλ)−1=∑n=0∞(Tλ)n.\left(I-\frac{T}{\lambda}\right)^{-1} =\sum_{n=0}^{\infty}\left(\frac{T}{\lambda}\right)^n.(I−λT​)−1=n=0∑∞​(λT​)n.

再乘上 λ−1\lambda^{-1}λ−1,便有

R(λ,T)=1λ(I−Tλ)−1=∑n=0∞Tnλn+1.R(\lambda,T) =\frac1\lambda\left(I-\frac{T}{\lambda}\right)^{-1} =\sum_{n=0}^{\infty}\frac{T^n}{\lambda^{n+1}}.R(λ,T)=λ1​(I−λT​)−1=n=0∑∞​λn+1Tn​.

因此

{λ:∣λ∣>∥T∥}⊆ρ(T),σ(T)⊆{λ:∣λ∣≤∥T∥}.\{\lambda:|\lambda|>\|T\|\}\subseteq\rho(T), \qquad \sigma(T)\subseteq\{\lambda:|\lambda|\le\|T\|\}.{λ:∣λ∣>∥T∥}⊆ρ(T),σ(T)⊆{λ:∣λ∣≤∥T∥}.

这个估计告诉我们谱有界,而且

∥R(λ,T)∥≤1∣λ∣−∥T∥(∣λ∣>∥T∥).\|R(\lambda,T)\|\le\frac1{|\lambda|-\|T\|}\qquad(|\lambda|>\|T\|).∥R(λ,T)∥≤∣λ∣−∥T∥1​(∣λ∣>∥T∥).

远离这个圆盘时,逆的范数受到控制。至于圆盘内部某点是否属于谱,单凭这个估计还无法判断。
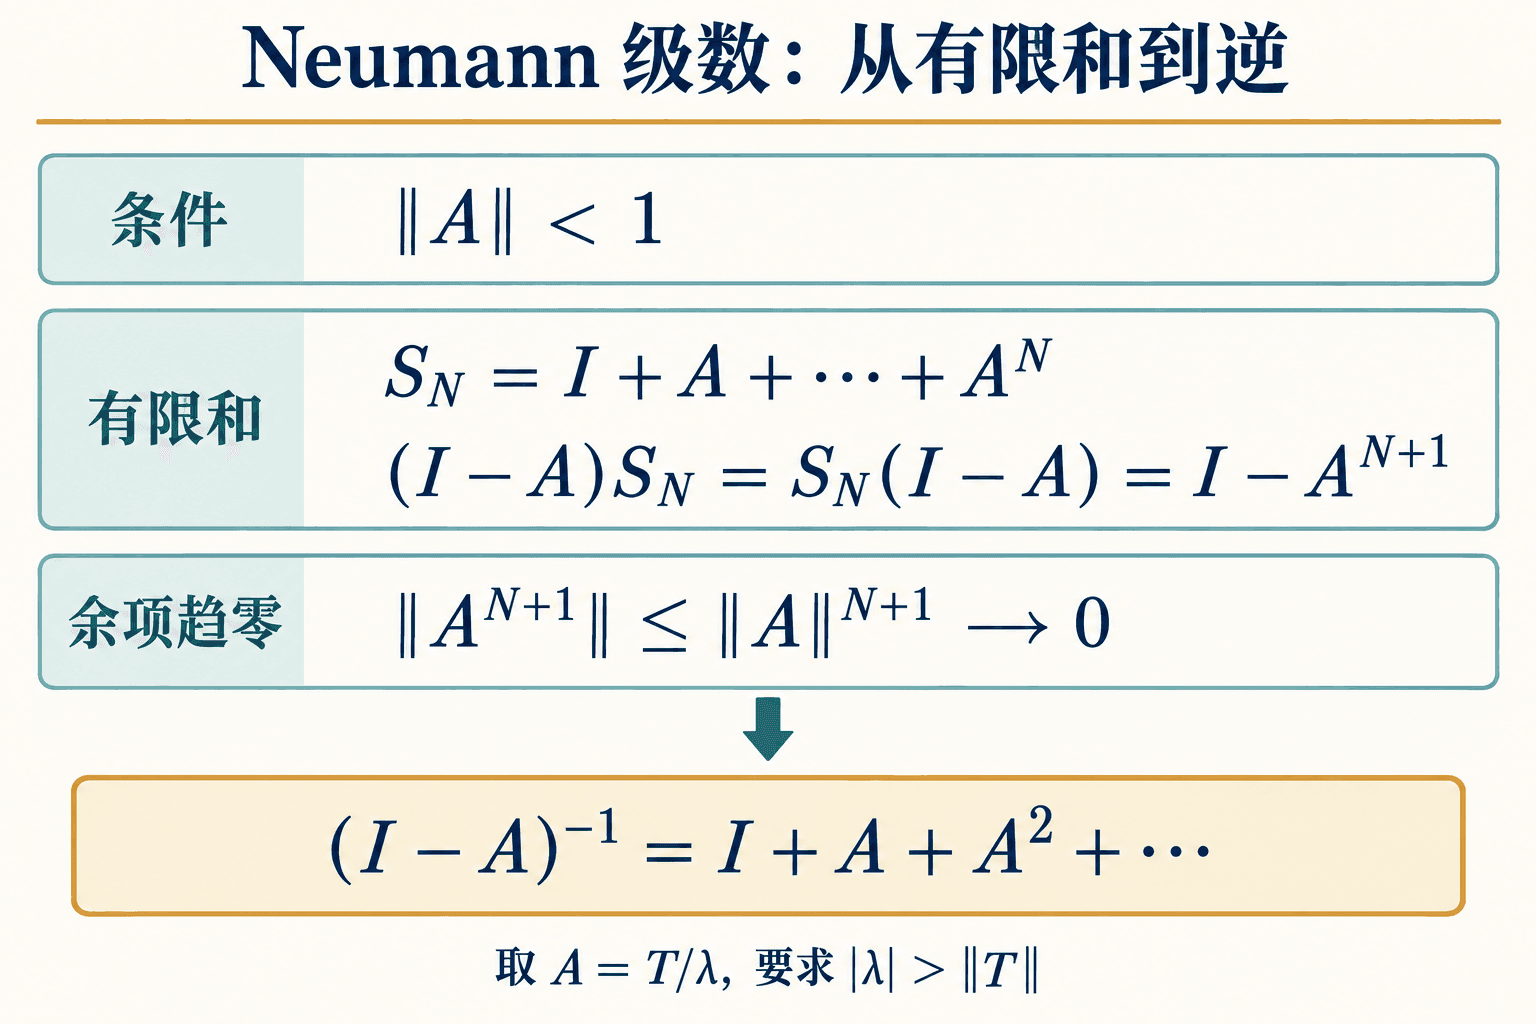
Neumann 部分和的双侧乘积与误差

左右两边都留下同一个余项 AN+1A^{N+1}AN+1,其范数趋于零,所以极限给出双侧逆。这里使用的条件是 ∥A∥<1\|A\|<1∥A∥<1。

Resolvent 恒等式:同一个逆如何随参数移动

预解算子不是一串互不相干的逆。若 λ,μ∈ρ(T)\lambda,\mu\in\rho(T)λ,μ∈ρ(T),记

Aλ=λI−T,Aμ=μI−T.A_\lambda=\lambda I-T, \qquad A_\mu=\mu I-T.Aλ​=λI−T,Aμ​=μI−T.

从 Aμ−Aλ=(μ−λ)IA_\mu-A_\lambda=(\mu-\lambda)IAμ​−Aλ​=(μ−λ)I 出发,插入两个逆:

R(λ,T)−R(μ,T)=Aλ−1−Aμ−1=Aλ−1(Aμ−Aλ)Aμ−1=(μ−λ)R(λ,T)R(μ,T).\begin{aligned} R(\lambda,T)-R(\mu,T) &=A_\lambda^{-1}-A_\mu^{-1}\\ &=A_\lambda^{-1}(A_\mu-A_\lambda)A_\mu^{-1}\\ &=(\mu-\lambda)R(\lambda,T)R(\mu,T). \end{aligned}R(λ,T)−R(μ,T)​=Aλ−1​−Aμ−1​=Aλ−1​(Aμ​−Aλ​)Aμ−1​=(μ−λ)R(λ,T)R(μ,T).​

这就是预解恒等式。AλA_\lambdaAλ​ 与 AμA_\muAμ​ 都是 TTT 的一次多项式,因而交换;分别乘以它们的逆可知两个逆也交换。所以右端也可写成 (μ−λ)R(μ,T)R(λ,T)(\mu-\lambda)R(\mu,T)R(\lambda,T)(μ−λ)R(μ,T)R(λ,T)。这个理由适用于整个预解集,不需要假定每个预解算子都能在算子范数下由 TTT 的多项式逼近。

它有两个直接用途。第一,若固定 μ∈ρ(T)\mu\in\rho(T)μ∈ρ(T),则

λI−T=(μI−T)[I+(λ−μ)R(μ,T)].\lambda I-T=(\mu I-T)\bigl[I+(\lambda-\mu)R(\mu,T)\bigr].λI−T=(μI−T)[I+(λ−μ)R(μ,T)].

只要 ∣λ−μ∣ ∥R(μ,T)∥<1|\lambda-\mu|\,\|R(\mu,T)\|<1∣λ−μ∣∥R(μ,T)∥<1,方括号内的算子就能用 Neumann 级数求逆。因此 ρ(T)\rho(T)ρ(T) 是开集,σ(T)\sigma(T)σ(T) 是闭集。第二,预解算子在预解集上不是任意函数,它的差商被这个恒等式精确控制。

在 λ\lambdaλ 足够靠近 μ\muμ 时,把上面的因式分解再求逆:

R(λ,T)=[I+(λ−μ)R(μ,T)]−1R(μ,T).R(\lambda,T)=\bigl[I+(\lambda-\mu)R(\mu,T)\bigr]^{-1}R(\mu,T).R(λ,T)=[I+(λ−μ)R(μ,T)]−1R(μ,T).

展开方括号中的逆,得到

R(λ,T)=∑n=0∞(−1)n(λ−μ)nR(μ,T)n+1.R(\lambda,T) =\sum_{n=0}^{\infty}(-1)^n(\lambda-\mu)^nR(\mu,T)^{n+1}.R(λ,T)=n=0∑∞​(−1)n(λ−μ)nR(μ,T)n+1.

你可以把这看成矩阵中“逆矩阵对参数求导”的无限维版本:局部幂级数可以逐项求导,因此它给出

ddλR(λ,T)=−R(λ,T)2.\frac{d}{d\lambda}R(\lambda,T)=-R(\lambda,T)^2.dλd​R(λ,T)=−R(λ,T)2.

为什么复谱不会是空集

这里需要复分析中的 Liouville 定理:有界整函数只能是常数。假设谱为空,则 R(λ,T)R(\lambda,T)R(λ,T) 在整个复平面上都有定义,而且由刚才的局部幂级数可知它解析。固定 x∈Xx\in Xx∈X、f∈X∗f\in X^*f∈X∗,标量函数

F(λ)=f(R(λ,T)x)F(\lambda)=f(R(\lambda,T)x)F(λ)=f(R(λ,T)x)

是整函数。圆盘外的预解估计给出

∣F(λ)∣≤∥f∥∥x∥∣λ∣−∥T∥⟶0(∣λ∣→∞).|F(\lambda)|\le \frac{\|f\|\|x\|}{|\lambda|-\|T\|}\longrightarrow0 \quad(|\lambda|\to\infty).∣F(λ)∣≤∣λ∣−∥T∥∥f∥∥x∥​⟶0(∣λ∣→∞).

在任意固定闭圆盘上,它又因连续而有界。因此 FFF 是有界整函数,只能恒等于零。连续线性泛函能分辨非零向量——这是 Hahn–Banach 定理的推论——故 R(λ,T)x=0R(\lambda,T)x=0R(λ,T)x=0 对所有 xxx 成立。这与 R(λ,T)(λI−T)=IR(\lambda,T)(\lambda I-T)=IR(λ,T)(λI−T)=I 矛盾,因为 X≠{0}X\ne\{0\}X={0}。

这样,谱的闭性、有界性、非空性才都得到证明。它是复平面中的非空紧集,谱半径中的上确界也会达到。若把标量域留在实数上,这一步不能直接照搬;实平面旋转就可能没有实特征值。

例题一:一个矩阵的谱、预解集与 resolvent 恒等式

设

A=(210−1)A=\begin{pmatrix}2&1\\0&-1\end{pmatrix}A=(20​1−1​)

作用在 C2\mathbb C^2C2 上。求 σ(A)\sigma(A)σ(A),写出 R(λ,A)R(\lambda,A)R(λ,A),并用两个参数核对 resolvent 恒等式。

这里选择行列式法,是因为空间是有限维,谱与特征值相同。矩阵 λI−A\lambda I-AλI−A 是上三角矩阵,因此

det⁡(λI−A)=(λ−2)(λ+1).\det(\lambda I-A)=(\lambda-2)(\lambda+1).det(λI−A)=(λ−2)(λ+1).

只有行列式为零时才不可逆,所以 σ(A)={2,−1}\sigma(A)=\{2,-1\}σ(A)={2,−1}。

对 λ≠2,−1\lambda\ne2,-1λ=2,−1,直接求上三角矩阵的逆。由

λI−A=(λ−2−10λ+1),\lambda I-A=\begin{pmatrix}\lambda-2&-1\\0&\lambda+1\end{pmatrix},λI−A=(λ−20​−1λ+1​),

可得

R(λ,A)=(1λ−21(λ−2)(λ+1)01λ+1).R(\lambda,A)=\begin{pmatrix} \dfrac1{\lambda-2}&\dfrac1{(\lambda-2)(\lambda+1)}\\[6pt] 0&\dfrac1{\lambda+1} \end{pmatrix}.R(λ,A)=​λ−21​0​(λ−2)(λ+1)1​λ+11​​​.

这里右上角为正号,是因为上三角逆矩阵的右上角要除以两个对角元,再抵消原矩阵中的负号。

取 λ=0\lambda=0λ=0、μ=3\mu=3μ=3。代入公式得到

R(0,A)=(−12−1201),R(3,A)=(114014).R(0,A)=\begin{pmatrix}-\frac12&-\frac12\\0&1\end{pmatrix}, \qquad R(3,A)=\begin{pmatrix}1&\frac14\\0&\frac14\end{pmatrix}.R(0,A)=(−21​0​−21​1​),R(3,A)=(10​41​41​​).

直接相减,

R(0,A)−R(3,A)=(−32−34034).R(0,A)-R(3,A)=\begin{pmatrix}-\frac32&-\frac34\\0&\frac34\end{pmatrix}.R(0,A)−R(3,A)=(−23​0​−43​43​​).

右端按 resolvent 恒等式计算。因为 μ−λ=3\mu-\lambda=3μ−λ=3,且两个上三角矩阵相乘为

R(0,A)R(3,A)=(−12−14014),R(0,A)R(3,A)=\begin{pmatrix}-\frac12&-\frac14\\0&\frac14\end{pmatrix},R(0,A)R(3,A)=(−21​0​−41​41​​),

所以

(μ−λ)R(0,A)R(3,A)=(−32−34034),(\mu-\lambda)R(0,A)R(3,A) =\begin{pmatrix}-\frac32&-\frac34\\0&\frac34\end{pmatrix},(μ−λ)R(0,A)R(3,A)=(−23​0​−43​43​​),

与相减结果一致。这个检查也说明恒等式的符号取决于我们把预解算子定义为 (λI−T)−1(\lambda I-T)^{-1}(λI−T)−1,换一个约定时符号会跟着变。

这道题里的行列式法很高效,但它只属于有限维。遇到函数空间算子时,通常要回到“解方程、估计逆、构造近似解”这条路线。

谱半径:谱离原点最远有多远

定义算子 TTT 的谱半径为

r(T)=sup⁡{∣λ∣:λ∈σ(T)}.r(T)=\sup\{|\lambda|:\lambda\in\sigma(T)\}.r(T)=sup{∣λ∣:λ∈σ(T)}.

因为 σ(T)⊆{∣λ∣≤∥T∥}\sigma(T)\subseteq\{|\lambda|\le\|T\|\}σ(T)⊆{∣λ∣≤∥T∥},立即有

0≤r(T)≤∥T∥.0\le r(T)\le\|T\|.0≤r(T)≤∥T∥.

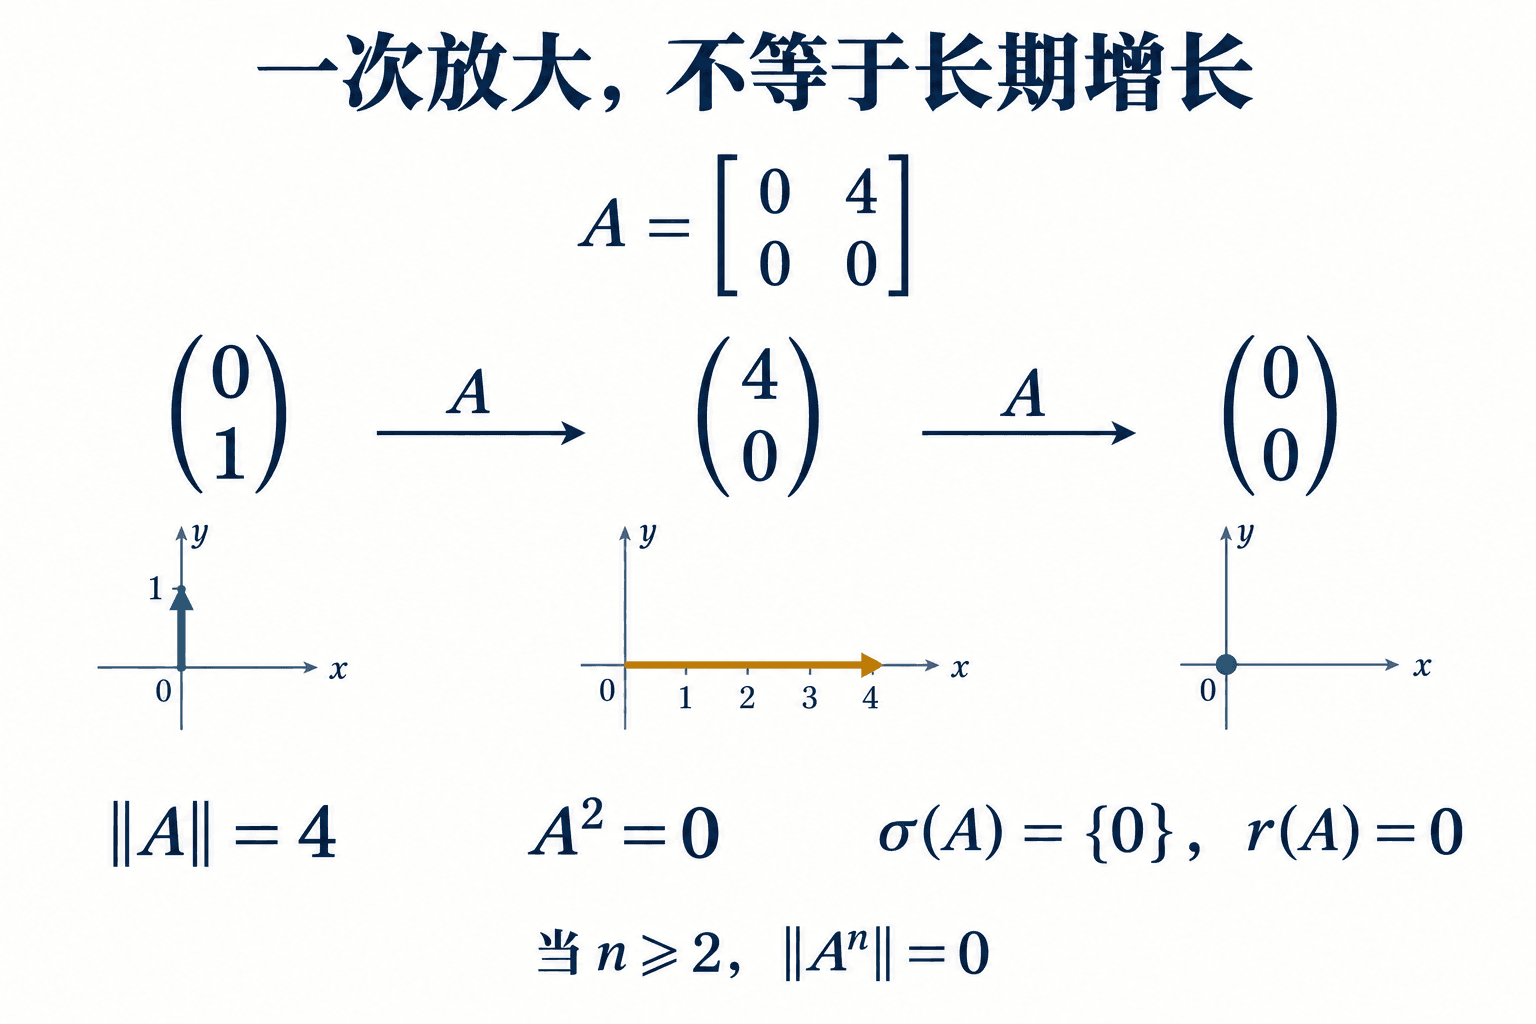
范数描述一次作用可能放大的最大幅度;谱半径更像长期反复作用时留下的指数尺度。对每个 n≥1n\ge1n≥1,多项式分解

zn−μ=∏k=1n(z−ζk)z^n-\mu=\prod_{k=1}^{n}(z-\zeta_k)zn−μ=k=1∏n​(z−ζk​)

在复数域中成立。把 zzz 换成 TTT,这些因子彼此可交换。这里还要用一个简单事实:若 A,BA,BA,B 交换,且 ABABAB 有逆,那么 AAA 的双边逆是 B(AB)−1B(AB)^{-1}B(AB)−1,BBB 的双边逆是 (AB)−1A(AB)^{-1}A(AB)−1A。逐次应用,交换因子的乘积可逆,当且仅当每个因子可逆。

如果 μ\muμ 不等于任何 λn\lambda^nλn(λ∈σ(T)\lambda\in\sigma(T)λ∈σ(T)),每个 T−ζkIT-\zeta_k IT−ζk​I 都可逆,于是 Tn−μIT^n-\mu ITn−μI 可逆。因此

σ(Tn)={λn:λ∈σ(T)},\sigma(T^n)=\{\lambda^n:\lambda\in\sigma(T)\},σ(Tn)={λn:λ∈σ(T)},

反过来,若 λ∈σ(T)\lambda\in\sigma(T)λ∈σ(T),则因式 T−λIT-\lambda IT−λI 不可逆;其余因式与它交换,若乘积 Tn−λnIT^n-\lambda^n ITn−λnI 可逆,就会迫使每个因式都可逆,矛盾。因此上面的包含关系确实是等号。

从而

r(Tn)=r(T)n.r(T^n)=r(T)^n.r(Tn)=r(T)n.

结合 r(Tn)≤∥Tn∥r(T^n)\le\|T^n\|r(Tn)≤∥Tn∥,得到

r(T)≤∥Tn∥1/n(n≥1).r(T)\le\|T^n\|^{1/n}\qquad(n\ge1).r(T)≤∥Tn∥1/n(n≥1).

因此谱半径公式的一个方向已经没有跳步:

r(T)≤lim inf⁡n→∞∥Tn∥1/n.r(T)\le\liminf_{n\to\infty}\|T^n\|^{1/n}.r(T)≤n→∞liminf​∥Tn∥1/n.

对一般有界算子,完整结论是 Gelfand 谱半径公式:

r(T)=lim⁡n→∞∥Tn∥1/n=inf⁡n≥1∥Tn∥1/n.r(T)=\lim_{n\to\infty}\|T^n\|^{1/n} =\inf_{n\ge1}\|T^n\|^{1/n}.r(T)=n→∞lim​∥Tn∥1/n=n≥1inf​∥Tn∥1/n.

把剩下的两个环节补上,就能看清这个极限为什么出现。

次乘性保证极限存在。 记 an=∥Tn∥a_n=\|T^n\|an​=∥Tn∥,a0=1a_0=1a0​=1。若某个 ak=0a_k=0ak​=0,则 Tn=0T^n=0Tn=0 对所有 n≥kn\ge kn≥k 成立,极限与下确界都为零。否则固定 k≥1k\ge1k≥1,把 nnn 写成 n=qk+rn=qk+rn=qk+r,其中 0≤r<k0\le r<k0≤r<k。由次乘性,

an≤akqar≤akqCk,Ck=max⁡0≤r<kar.a_n\le a_k^q a_r\le a_k^q C_k,\qquad C_k=\max_{0\le r<k}a_r.an​≤akq​ar​≤akq​Ck​,Ck​=0≤r<kmax​ar​.

取 nnn 次方根并令 n→∞n\to\inftyn→∞,得到

lim sup⁡nan1/n≤ak1/k.\limsup_n a_n^{1/n}\le a_k^{1/k}.nlimsup​an1/n​≤ak1/k​.

对 kkk 取下确界,再结合每项都不小于这个下确界,可得

lim⁡nan1/n=inf⁡k≥1ak1/k.\lim_n a_n^{1/n}=\inf_{k\ge1}a_k^{1/k}.nlim​an1/n​=k≥1inf​ak1/k​.

预解算子的圆周估计给出反向不等式。 取任意 R>r(T)R>r(T)R>r(T),再取 R0>max⁡(R,∥T∥)R_0>\max(R,\|T\|)R0​>max(R,∥T∥)。在大圆周 ∣z∣=R0|z|=R_0∣z∣=R0​ 上,Neumann 级数一致收敛,逐项积分得到

Tn=12πi∫∣z∣=R0znR(z,T) dz.T^n=\frac1{2\pi i}\int_{|z|=R_0}z^nR(z,T)\,dz.Tn=2πi1​∫∣z∣=R0​​znR(z,T)dz.

积分沿逆时针方向;级数中只有 Tn/zT^n/zTn/z 那一项留下 2πiTn2\pi iT^n2πiTn。两个圆周之间没有谱,预解算子解析,因此 Cauchy 定理允许把路径缩到 ∣z∣=R|z|=R∣z∣=R:

Tn=12πi∫∣z∣=RznR(z,T) dz.T^n=\frac1{2\pi i}\int_{|z|=R}z^nR(z,T)\,dz.Tn=2πi1​∫∣z∣=R​znR(z,T)dz.

这里的算子值积分是 B(X)\mathcal B(X)B(X) 中的范数积分。连续曲线的 Riemann 和在这个 Banach 空间内收敛;要验证 Cauchy 定理,可以对积分作用任意连续线性泛函,使用标量 Cauchy 定理,再用 Hahn–Banach 分离向量。

令 MR=max⁡∣z∣=R∥R(z,T)∥<∞M_R=\max_{|z|=R}\|R(z,T)\|<\inftyMR​=max∣z∣=R​∥R(z,T)∥<∞。估计圆周长度便有

∥Tn∥≤Rn+1MR,lim sup⁡n∥Tn∥1/n≤R.\|T^n\|\le R^{n+1}M_R,\qquad \limsup_n\|T^n\|^{1/n}\le R.∥Tn∥≤Rn+1MR​,nlimsup​∥Tn∥1/n≤R.

RRR 可以任意接近 r(T)r(T)r(T),所以右边可降到 r(T)r(T)r(T)。与之前的下界合起来,谱半径公式就完整了。即使 r(T)=0r(T)=0r(T)=0,仍可对每个正的 RRR 使用同一论证。

幂零矩阵的范数与谱半径不同

e2e_2e2​ 被送到 4e14e_14e1​,再作用一次就归零。三个小图分别示意各自向量,不能用跨图的箭头长度比较大小;准确大小由标出的坐标与公式决定。

同一个算子可能有 r(T)<∥T∥r(T)<\|T\|r(T)<∥T∥。例如非正规矩阵可以在一次作用中产生较大的剪切,但重复作用的指数增长率仍由谱半径控制。看到 ∥T∥\|T\|∥T∥ 很大时,不要直接把它当成谱离原点的最远距离。

乘法与移位:没有特征向量时的谱

乘以自变量,却没有特征向量

在 H=L2([0,1])H=L^2([0,1])H=L2([0,1]) 上定义

(Mxf)(t)=tf(t).(M_xf)(t)=t f(t).(Mx​f)(t)=tf(t).

这是一个有界自伴算子,且 ∥Mx∥=1\|M_x\|=1∥Mx​∥=1。直观上,它把位置 ttt 上的函数值乘以 ttt。对于 λ∉[0,1]\lambda\notin[0,1]λ∈/[0,1],函数 1/(t−λ)1/(t-\lambda)1/(t−λ) 有界,因此

(Mx−λI)−1=M1/(x−λ).(M_x-\lambda I)^{-1}=M_{1/(x-\lambda)}.(Mx​−λI)−1=M1/(x−λ)​.

所以这些 λ\lambdaλ 都在预解集。

如果 λ∈[0,1]\lambda\in[0,1]λ∈[0,1],特征值方程

(Mx−λI)f=0(M_x-\lambda I)f=0(Mx​−λI)f=0

意味着 (t−λ)f(t)=0(t-\lambda)f(t)=0(t−λ)f(t)=0 几乎处处成立。于是 fff 只能支撑在单点 {λ}\{\lambda\}{λ} 上,而这个集合的测度为零,故 f=0f=0f=0。因此 MxM_xMx​ 没有特征值。

但 λ\lambdaλ 仍然是谱点。取长度趋于 000 的区间 In⊂[0,1]I_n\subset[0,1]In​⊂[0,1],使它们靠近 λ\lambdaλ,并令

fn=1In∣In∣.f_n=\frac{\mathbf1_{I_n}}{\sqrt{|I_n|}}.fn​=∣In​∣​1In​​​.

则 ∥fn∥2=1\|f_n\|_2=1∥fn​∥2​=1。当 InI_nIn​ 完全落在 ∣t−λ∣<εn|t-\lambda|<\varepsilon_n∣t−λ∣<εn​ 的范围内时,

∥(Mx−λI)fn∥22=1∣In∣∫In∣t−λ∣2 dt≤εn2⟶0.\|(M_x-\lambda I)f_n\|_2^2 =\frac1{|I_n|}\int_{I_n}|t-\lambda|^2\,dt \le\varepsilon_n^2\longrightarrow0.∥(Mx​−λI)fn​∥22​=∣In​∣1​∫In​​∣t−λ∣2dt≤εn2​⟶0.

若 (Mx−λI)−1(M_x-\lambda I)^{-1}(Mx​−λI)−1 有界,就会有

1=∥fn∥2≤∥(Mx−λI)−1∥ ∥(Mx−λI)fn∥2⟶0,1=\|f_n\|_2 \le\|(M_x-\lambda I)^{-1}\|\,\|(M_x-\lambda I)f_n\|_2\longrightarrow0,1=∥fn​∥2​≤∥(Mx​−λI)−1∥∥(Mx​−λI)fn​∥2​⟶0,

矛盾。因此 [0,1]⊆σ(Mx)[0,1]\subseteq\sigma(M_x)[0,1]⊆σ(Mx​),最终

σ(Mx)=[0,1],r(Mx)=∥Mx∥=1,\sigma(M_x)=[0,1], \qquad r(M_x)=\|M_x\|=1,σ(Mx​)=[0,1],r(Mx​)=∥Mx​∥=1,

但点谱为空。这里的 fnf_nfn​ 是一列近似特征向量:每个向量范数都为 111,残差趋于零,却没有真正的非零特征向量。端点 λ=0,1\lambda=0,1λ=0,1 也包括在内,只要把区间取在端点内侧即可。

一个有用的定量结果是

∥R(λ,Mx)∥=1dist⁡(λ,[0,1])(λ∉[0,1]).\|R(\lambda,M_x)\|=\frac1{\operatorname{dist}(\lambda,[0,1])} \qquad(\lambda\notin[0,1]).∥R(λ,Mx​)∥=dist(λ,[0,1])1​(λ∈/[0,1]).

上界来自逆乘子的绝对值上界。要逼近这个上界,把单位函数集中在距离 λ\lambdaλ 最近的实点附近即可。因此这里的等号也经过了检验,并非只把一个上界当成范数。
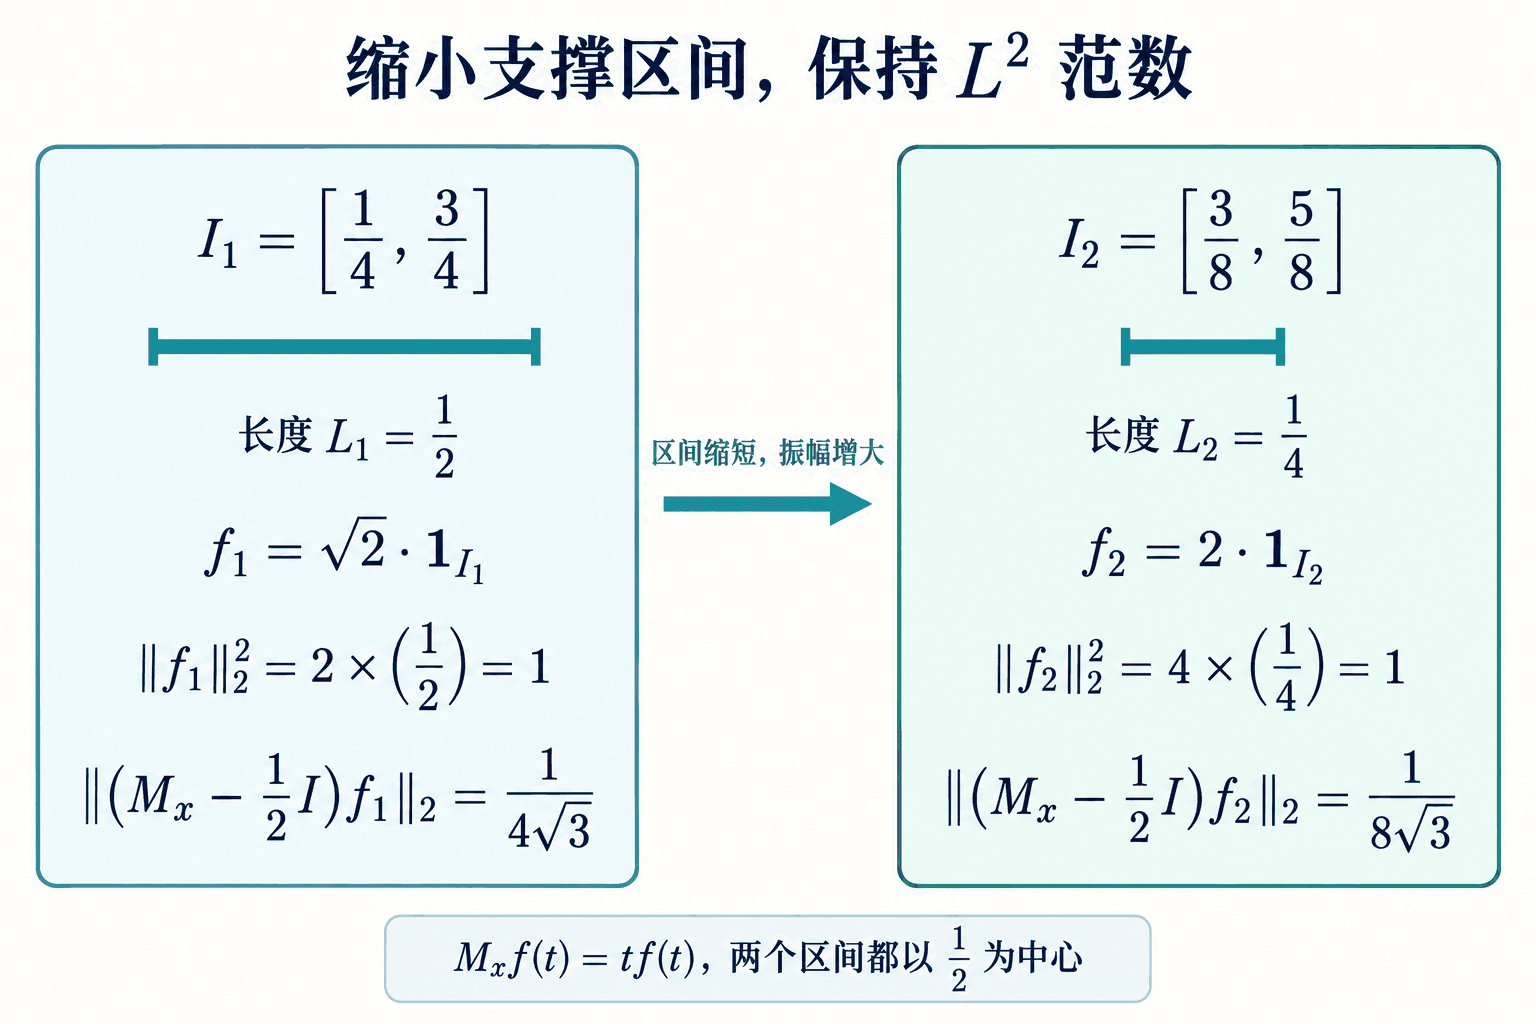
缩小支撑使乘法算子的残差减小

两条色带表示支撑区间,按示意排列。输入高度随区间缩小而增加,使 L2L^2L2 范数始终为 111;标出的残差仍严格大于零,有限宽度的输入不是特征函数。

移位算子:用可解性看出单位圆盘

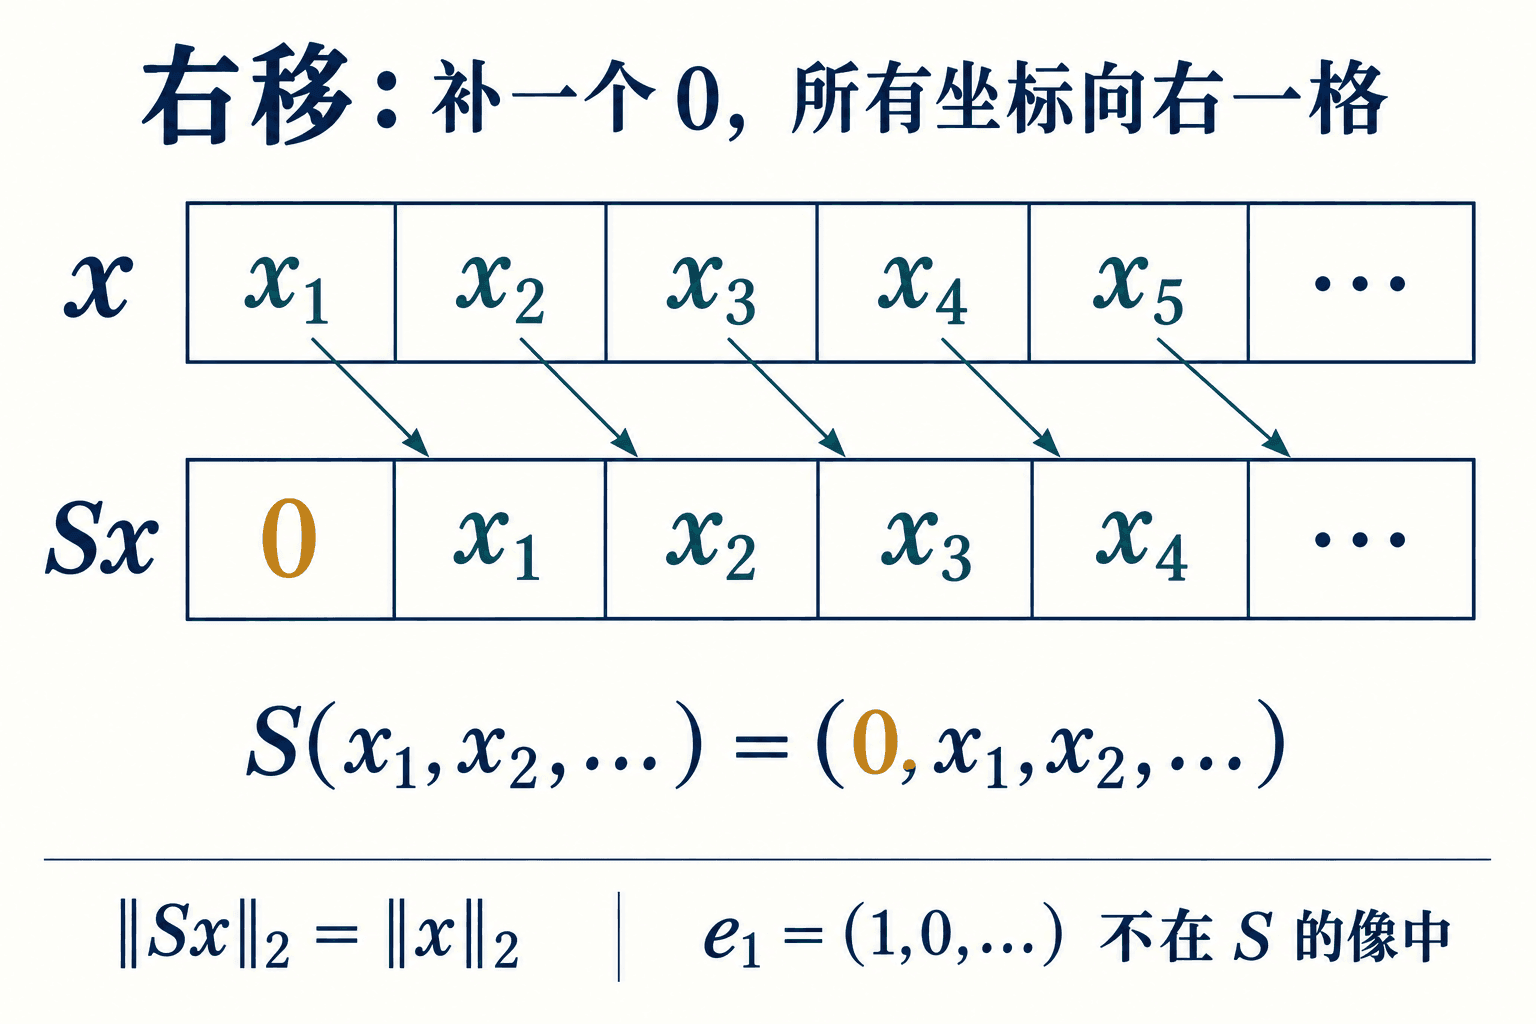
在 ℓ2(N)\ell^2(\mathbb N)ℓ2(N) 上定义右移

S(x1,x2,x3,…)=(0,x1,x2,…).S(x_1,x_2,x_3,\ldots)=(0,x_1,x_2,\ldots).S(x1​,x2​,x3​,…)=(0,x1​,x2​,…).

它是等距算子,所以 ∥S∥=1\|S\|=1∥S∥=1,且 ∥Sn∥=1\|S^n\|=1∥Sn∥=1。当 ∣λ∣>1|\lambda|>1∣λ∣>1 时,Neumann 级数直接给出 λ∈ρ(S)\lambda\in\rho(S)λ∈ρ(S)。

当 ∣λ∣≤1|\lambda|\le1∣λ∣≤1 时,考察方程

(λI−S)x=e1,e1=(1,0,0,…).(\lambda I-S)x=e_1, \qquad e_1=(1,0,0,\ldots).(λI−S)x=e1​,e1​=(1,0,0,…).

逐坐标写出:

λx1=1,λx2−x1=0,λx3−x2=0,…\lambda x_1=1, \qquad \lambda x_2-x_1=0, \qquad \lambda x_3-x_2=0,\ldotsλx1​=1,λx2​−x1​=0,λx3​−x2​=0,…

若 λ=0\lambda=0λ=0,第一式就是 0=10=10=1,方程立即无解。若 0<∣λ∣≤10<|\lambda|\le10<∣λ∣≤1,递推得到 xn=λ−nx_n=\lambda^{-n}xn​=λ−n;它的坐标绝对值不趋于零,因而不属于 ℓ2\ell^2ℓ2。所以闭单位圆盘中的每个 λ\lambdaλ 都使算子不满射,都在谱中。

在边界 ∣λ∣=1|\lambda|=1∣λ∣=1,还可以构造近似特征向量,让不可逆性表现为可计算的残差。令

u(N)=1N(1,λ−1,λ−2,…,λ−(N−1),0,0,…).u^{(N)}=\frac1{\sqrt N}(1,\lambda^{-1},\lambda^{-2},\ldots,\lambda^{-(N-1)},0,0,\ldots).u(N)=N​1​(1,λ−1,λ−2,…,λ−(N−1),0,0,…).

它的范数为 111。内部坐标会精确抵消,只留下首尾两个坐标,因此

∥(S−λI)u(N)∥2=2N⟶0.\|(S-\lambda I)u^{(N)}\|_2=\sqrt{\frac2N}\longrightarrow0.∥(S−λI)u(N)∥2​=N2​​⟶0.

若 S−λIS-\lambda IS−λI 有界逆,就会得到 1≤C2/N1\le C\sqrt{2/N}1≤C2/N​,矛盾。所以单位圆也在谱中。另一方面,若 λ≠0\lambda\ne0λ=0,Sx=λxSx=\lambda xSx=λx 的第一坐标迫使 x1=0x_1=0x1​=0,递推后所有坐标都为零;若 λ=0\lambda=0λ=0,Sx=0Sx=0Sx=0 也由右移的单射性给出 x=0x=0x=0。因此 SSS 没有特征值。综合起来

σ(S)={λ∈C:∣λ∣≤1},r(S)=1=∥S∥.\sigma(S)=\{\lambda\in\mathbb C:|\lambda|\le1\}, \qquad r(S)=1=\|S\|.σ(S)={λ∈C:∣λ∣≤1},r(S)=1=∥S∥.

圆盘内部与边界仍有区别。若 ∣λ∣<1|\lambda|<1∣λ∣<1,反三角不等式给出

∥(S−λI)x∥≥(1−∣λ∣)∥x∥.\|(S-\lambda I)x\|\ge(1-|\lambda|)\|x\|.∥(S−λI)x∥≥(1−∣λ∣)∥x∥.

因此内部谱点没有单位向量残差趋于零的序列;它们在谱中的障碍是非满射。不能把“所有谱点都能找到近似特征向量”当成定义。

这两个模型放在一起看很有用:MxM_xMx​ 的谱是一条实区间,SSS 的谱是一个圆盘;它们都不靠一组特征向量来解释全部谱。

右移算子在首项补零并保留无限尾部

每个坐标都向右移动一格,末尾的省略号表示序列继续下去。它没有丢掉最后一个坐标,因为原序列本来就没有最后一项。

例题二:乘法算子中选择哪一种不可逆性证据

仍在 L2([0,1])L^2([0,1])L2([0,1]) 上考虑 MxM_xMx​。判断 λ=12\lambda=\frac12λ=21​ 与 λ=2\lambda=2λ=2 是否属于 σ(Mx)\sigma(M_x)σ(Mx​),并说明为什么不能对两个参数使用同一种证明。

对 λ=2\lambda=2λ=2,先检查乘子 1/(x−2)1/(x-2)1/(x−2) 是否有界。因为 x∈[0,1]x\in[0,1]x∈[0,1],有 ∣x−2∣≥1|x-2|\ge1∣x−2∣≥1,所以 ∣1/(x−2)∣≤1|1/(x-2)|\le1∣1/(x−2)∣≤1。于是 M1/(x−2)M_{1/(x-2)}M1/(x−2)​ 是有界算子,并且

(Mx−2I)M1/(x−2)=M1/(x−2)(Mx−2I)=I.(M_x-2I)M_{1/(x-2)}=M_{1/(x-2)}(M_x-2I)=I.(Mx​−2I)M1/(x−2)​=M1/(x−2)​(Mx​−2I)=I.

因此 2∈ρ(Mx)2\in\rho(M_x)2∈ρ(Mx​)。

对 λ=1/2\lambda=1/2λ=1/2,形式上的逆会是乘以 1/(x−1/2)1/(x-1/2)1/(x−1/2)。这个函数在 x=1/2x=1/2x=1/2 附近无界,所以不能直接把形式表达式当成 L2L^2L2 上的有界逆;但“形式上无界”还需要转成严格的不可逆证据。

取 In=(1/2−1/n,1/2+1/n)∩[0,1]I_n=(1/2-1/n,1/2+1/n)\cap[0,1]In​=(1/2−1/n,1/2+1/n)∩[0,1],并令 fn=1In/∣In∣f_n=\mathbf1_{I_n}/\sqrt{|I_n|}fn​=1In​​/∣In​∣​。则 ∥fn∥2=1\|f_n\|_2=1∥fn​∥2​=1,且在 InI_nIn​ 上 ∣x−1/2∣≤1/n|x-1/2|\le1/n∣x−1/2∣≤1/n。因此

∥(Mx−12I)fn∥22=1∣In∣∫In∣x−12∣2dx≤1n2⟶0.\|(M_x-\tfrac12 I)f_n\|_2^2 =\frac1{|I_n|}\int_{I_n}|x-\tfrac12|^2dx \le\frac1{n^2}\longrightarrow0.∥(Mx​−21​I)fn​∥22​=∣In​∣1​∫In​​∣x−21​∣2dx≤n21​⟶0.

若存在有界逆,单位范数会被它乘回一个趋于零的量,这是不可能的。因此 1/2∈σ(Mx)1/2\in\sigma(M_x)1/2∈σ(Mx​)。

两个参数选择不同方法,是因为 λ=2\lambda=2λ=2 在乘子值域外,有正距离把逆乘子控制住;λ=1/2\lambda=1/2λ=1/2 落在值域内,可以通过局部化函数构造近似解来证明逆不存在。最终 σ(Mx)=[0,1]\sigma(M_x)=[0,1]σ(Mx​)=[0,1],且其中没有真正的特征值。

紧自伴算子:非零谱点重新变成特征值

现在把紧性和 Hilbert 空间结构合在一起。设 HHH 是可分 Hilbert 空间,K:H→HK:H\to HK:H→H 是紧自伴算子,即

K=K∗.K=K^*.K=K∗.

“紧”意味着单位球的像相对紧:任意有界序列 xnx_nxn​,KxnKx_nKxn​ 都能选出收敛子列。自伴性则提供内积对称关系

⟨Kx,y⟩=⟨x,Ky⟩.\langle Kx,y\rangle=\langle x,Ky\rangle.⟨Kx,y⟩=⟨x,Ky⟩.

两条条件各自解决不同问题:紧性阻止非零谱点以连续障碍的方式躲开特征向量;自伴性保证谱是实的,并让不同特征值的特征向量正交。

结构定理

若 KKK 是紧自伴算子,则:

  • 每个 λ∈σ(K)∖{0}\lambda\in\sigma(K)\setminus\{0\}λ∈σ(K)∖{0} 都是特征值,并且 λ∈R\lambda\in\mathbb Rλ∈R;
  • 每个非零特征值的特征子空间有限维;
  • 非零特征值至多在 000 处聚集;
  • 不同特征值的特征向量正交;
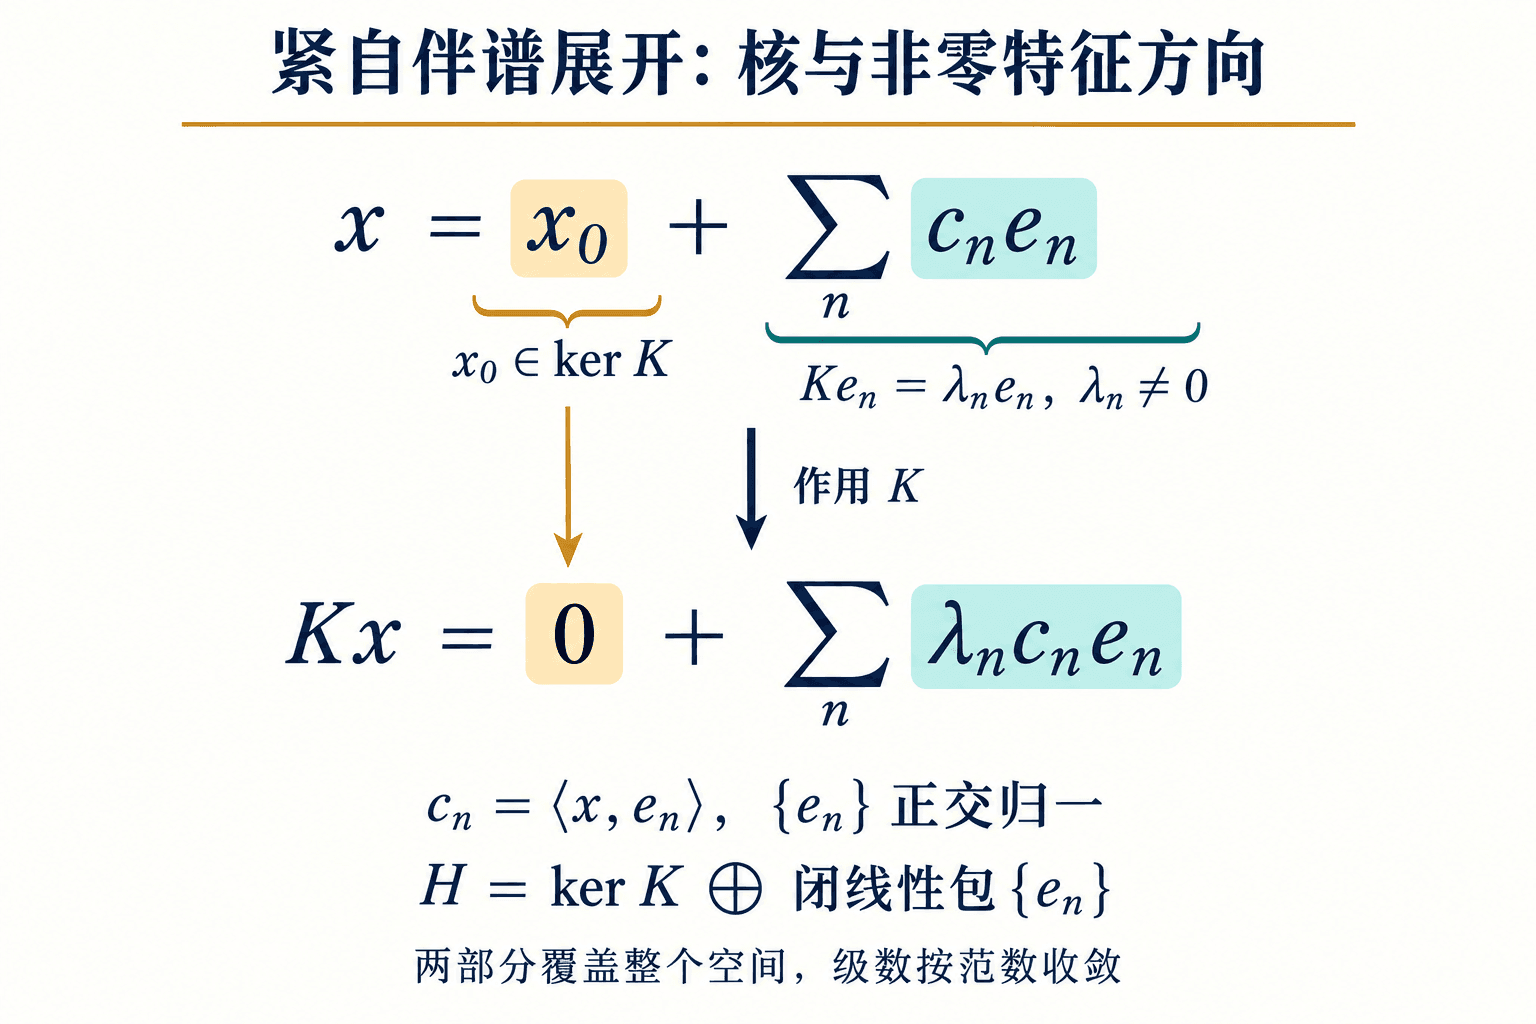
  • HHH 可以分解为 H=ker⁡K⊕span⁡{en}‾,H=\ker K\oplus\overline{\operatorname{span}\{e_n\}},H=kerK⊕span{en​}​, 其中 Ken=λnenKe_n=\lambda_n e_nKen​=λn​en​,{en}\{e_n\}{en​} 由各非零特征空间的正交归一基合并而成,索引可以有限也可以可数无穷;若非零特征值有无穷多个,则 λn→0\lambda_n\to0λn​→0;
  • 对每个 x∈Hx\in Hx∈H,有谱展开 Kx=∑nλn⟨x,en⟩en,Kx=\sum_n\lambda_n\langle x,e_n\rangle e_n,Kx=n∑​λn​⟨x,en​⟩en​, 再加上 ker⁡K\ker KkerK 中的正交归一基,就得到整个 HHH 的正交归一基。

紧自伴算子的特征展开需要包含核

零特征空间与非零特征向量的闭线性张成共同组成整个空间。算子把核中的部分送到零;计算输入本身的范数时,这一部分仍须保留。

从条件到谱展开的证明

谱的实性。 设 λ=a+ib\lambda=a+ibλ=a+ib 且 b≠0b\ne0b=0。对任意 x∈Hx\in Hx∈H,自伴性使 ⟨(K−aI)x,x⟩\langle(K-aI)x,x\rangle⟨(K−aI)x,x⟩ 为实数,因此

∣Im⁡⟨(K−λI)x,x⟩∣=∣b∣ ∥x∥2.|\operatorname{Im}\langle(K-\lambda I)x,x\rangle| =|b|\,\|x\|^2.∣Im⟨(K−λI)x,x⟩∣=∣b∣∥x∥2.

由 Cauchy–Schwarz 不等式,

∣b∣ ∥x∥2≤∥(K−λI)x∥ ∥x∥.|b|\,\|x\|^2 \le\|(K-\lambda I)x\|\,\|x\|.∣b∣∥x∥2≤∥(K−λI)x∥∥x∥.

若 x≠0x\ne0x=0,约去一个 ∥x∥\|x\|∥x∥ 得

∥(K−λI)x∥≥∣b∣ ∥x∥.\|(K-\lambda I)x\|\ge|b|\,\|x\|.∥(K−λI)x∥≥∣b∣∥x∥.

所以 K−λIK-\lambda IK−λI 单射,且像是闭集。若 yyy 与像正交,则

0=⟨(K−λI)x,y⟩=⟨x,(K−λ‾I)y⟩0=\langle(K-\lambda I)x,y\rangle =\langle x,(K-\overline\lambda I)y\rangle0=⟨(K−λI)x,y⟩=⟨x,(K−λI)y⟩

对所有 xxx 成立,于是 (K−λ‾I)y=0(K-\overline\lambda I)y=0(K−λI)y=0。同样的下界说明 y=0y=0y=0,像既闭又稠密,因而等于 HHH。逆的范数至多为 1/∣b∣1/|b|1/∣b∣,所以非实数不在谱中。

非零谱点是特征值。 先看一个紧性引理:若 λ≠0\lambda\ne0λ=0 且 K−λIK-\lambda IK−λI 单射,那么它必有下界。否则存在 ∥xn∥=1\|x_n\|=1∥xn​∥=1 且

∥(K−λI)xn∥→0.\|(K-\lambda I)x_n\|\to0.∥(K−λI)xn​∥→0.

由紧性,KxnKx_nKxn​ 有收敛子列。沿这个子列,

xn=λ−1(Kxn−(K−λI)xn)x_n=\lambda^{-1}\bigl(Kx_n-(K-\lambda I)x_n\bigr)xn​=λ−1(Kxn​−(K−λI)xn​)

也收敛到某个 xxx,且 ∥x∥=1\|x\|=1∥x∥=1。取极限得到 (K−λI)x=0(K-\lambda I)x=0(K−λI)x=0,与单射矛盾。因此存在 c>0c>0c>0 使

∥(K−λI)x∥≥c∥x∥.\|(K-\lambda I)x\|\ge c\|x\|.∥(K−λI)x∥≥c∥x∥.

这说明像闭。若 λ\lambdaλ 已经是谱点而 K−λIK-\lambda IK−λI 仍单射,那么在自伴且 λ\lambdaλ 实的情况下,像的正交补满足

Ran⁡(K−λI)⊥=ker⁡(K−λI)∗=ker⁡(K−λI)={0}.\operatorname{Ran}(K-\lambda I)^\perp =\ker(K-\lambda I)^* =\ker(K-\lambda I)=\{0\}.Ran(K−λI)⊥=ker(K−λI)∗=ker(K−λI)={0}.

像同时闭且稠密,只能是 HHH,从而算子可逆,矛盾。因此 K−λIK-\lambda IK−λI 不单射,λ\lambdaλ 是特征值。这里紧性用在“单射推出有下界”,自伴性用在“像的正交补等于同一个核”。

不同特征值的方向为什么正交。 自伴算子的特征值为实数。若 Kx=λxKx=\lambda xKx=λx、Ky=μyKy=\mu yKy=μy,则在第一变量线性的约定下,

λ⟨x,y⟩=⟨Kx,y⟩=⟨x,Ky⟩=μ‾⟨x,y⟩=μ⟨x,y⟩.\lambda\langle x,y\rangle =\langle Kx,y\rangle =\langle x,Ky\rangle =\overline\mu\langle x,y\rangle =\mu\langle x,y\rangle.λ⟨x,y⟩=⟨Kx,y⟩=⟨x,Ky⟩=μ​⟨x,y⟩=μ⟨x,y⟩.

当 λ≠μ\lambda\ne\muλ=μ,只能有 ⟨x,y⟩=0\langle x,y\rangle=0⟨x,y⟩=0。

有限重数与唯一聚集点。 若非零特征值 λ\lambdaλ 的特征子空间无限维,可以取其中的正交归一列 ene_nen​。那么

∥Ken−Kem∥=∥λen−λem∥=2∣λ∣\|Ke_n-Ke_m\|=\|\lambda e_n-\lambda e_m\|=\sqrt2|\lambda|∥Ken​−Kem​∥=∥λen​−λem​∥=2​∣λ∣

对 n≠mn\ne mn=m 都成立,这个序列没有收敛子列,与 KKK 的紧性冲突。因此特征子空间有限维。

若存在互不相同的非零特征值列,且某个 ε>0\varepsilon>0ε>0 使 ∣λn∣≥ε|\lambda_n|\ge\varepsilon∣λn​∣≥ε,从不同特征子空间取单位特征向量 ene_nen​。自伴性先给出它们两两正交,于是

∥Ken−Kem∥2=∣λn∣2+∣λm∣2≥2ε2,\|Ke_n-Ke_m\|^2 =|\lambda_n|^2+|\lambda_m|^2 \ge2\varepsilon^2,∥Ken​−Kem​∥2=∣λn​∣2+∣λm​∣2≥2ε2,

仍与紧性矛盾。所以非零特征值只能在 000 处聚集。

为什么特征向量足够多。 令 MMM 是所有非零特征子空间的闭线性包。由于每个特征子空间在 KKK 下不变,MMM 在 KKK 下不变;自伴性又保证 M⊥M^\perpM⊥ 也在 KKK 下不变。限制算子 K∣M⊥K|_{M^\perp}K∣M⊥​ 仍然紧自伴,而且没有非零特征值。

我们还欠一个关键引理:非零紧自伴算子一定有绝对值等于范数的特征值。若只是把它当成已有结论,特征向量“足够多”的证明就没有落地。下面直接从二次型来做。

先对任意有界自伴算子 AAA,记

m=sup⁡∥x∥=1∣⟨Ax,x⟩∣.m=\sup_{\|x\|=1}|\langle Ax,x\rangle|.m=∥x∥=1sup​∣⟨Ax,x⟩∣.

Cauchy–Schwarz 给出 m≤∥A∥m\le\|A\|m≤∥A∥。反过来,取单位向量 xxx;若 Ax≠0Ax\ne0Ax=0,令 y=Ax/∥Ax∥y=Ax/\|Ax\|y=Ax/∥Ax∥,也是单位向量。记 q(v)=⟨Av,v⟩q(v)=\langle Av,v\rangleq(v)=⟨Av,v⟩,自伴性给出

4∥Ax∥=4Re⁡⟨Ax,y⟩=q(x+y)−q(x−y).4\|Ax\|=4\operatorname{Re}\langle Ax,y\rangle =q(x+y)-q(x-y).4∥Ax∥=4Re⟨Ax,y⟩=q(x+y)−q(x−y).

又因 ∣q(v)∣≤m∥v∥2|q(v)|\le m\|v\|^2∣q(v)∣≤m∥v∥2,由平行四边形恒等式,

4∥Ax∥≤m(∥x+y∥2+∥x−y∥2)=4m.4\|Ax\|\le m(\|x+y\|^2+\|x-y\|^2)=4m.4∥Ax∥≤m(∥x+y∥2+∥x−y∥2)=4m.

Ax=0Ax=0Ax=0 时同一不等式当然成立。对所有单位 xxx 取上确界,就得到 m=∥A∥m=\|A\|m=∥A∥。

现在让 AAA 还紧且非零,记 m=∥A∥>0m=\|A\|>0m=∥A∥>0。取单位向量列,使二次型绝对值趋于 mmm;抽取同号子列后,可设

⟨Axn,xn⟩⟶η,η=m 或 η=−m.\langle Ax_n,x_n\rangle\longrightarrow\eta,\qquad \eta=m\ \text{或}\ \eta=-m.⟨Axn​,xn​⟩⟶η,η=m 或 η=−m.

于是

∥(A−ηI)xn∥2=∥Axn∥2−2η⟨Axn,xn⟩+η2≤2m2−2η⟨Axn,xn⟩⟶0.\begin{aligned} \|(A-\eta I)x_n\|^2 &=\|Ax_n\|^2-2\eta\langle Ax_n,x_n\rangle+\eta^2\\ &\le2m^2-2\eta\langle Ax_n,x_n\rangle\longrightarrow0. \end{aligned}∥(A−ηI)xn​∥2​=∥Axn​∥2−2η⟨Axn​,xn​⟩+η2≤2m2−2η⟨Axn​,xn​⟩⟶0.​

紧性使某个子列 Axnj→vAx_{n_j}\to vAxnj​​→v。因为 η≠0\eta\ne0η=0,

xnj=η−1(Axnj−(A−ηI)xnj)⟶u=v/η.x_{n_j}=\eta^{-1}\bigl(Ax_{n_j}-(A-\eta I)x_{n_j}\bigr) \longrightarrow u=v/\eta.xnj​​=η−1(Axnj​​−(A−ηI)xnj​​)⟶u=v/η.

范数连续给出 ∥u∥=1\|u\|=1∥u∥=1;把极限代回去,Au=ηuAu=\eta uAu=ηu。注意,我们没有声称单位球面紧,也没有声称二次型的上下两个端点都能在球面上达到。真正使用的是非零极值的近似序列和算子的紧性。

把引理应用于 A=K∣M⊥A=K|_{M^\perp}A=K∣M⊥​。若这个限制不为零,会在 M⊥M^\perpM⊥ 中产生非零特征向量;但按 MMM 的定义,它又必须属于 MMM,矛盾。因此 K∣M⊥=0K|_{M^\perp}=0K∣M⊥​=0。反过来,ker⁡K\ker KkerK 与每个非零特征空间正交,所以

M⊥=ker⁡K.M^\perp=\ker K.M⊥=kerK.

最后,对任意 xxx 作正交分解

x=x0+∑n⟨x,en⟩en,x0∈ker⁡K.x=x_0+\sum_n\langle x,e_n\rangle e_n, \qquad x_0\in\ker K.x=x0​+n∑​⟨x,en​⟩en​,x0​∈kerK.

有限部分作用后,Kx0=0Kx_0=0Kx0​=0,而 Ken=λnenKe_n=\lambda_n e_nKen​=λn​en​,于是

Kx=∑nλn⟨x,en⟩en.Kx=\sum_n\lambda_n\langle x,e_n\rangle e_n.Kx=n∑​λn​⟨x,en​⟩en​.

因为 λn\lambda_nλn​ 有界且 {en}\{e_n\}{en​} 正交归一,这个级数在 HHH 中收敛。定理中的每个结论,都能在这条分解里找到位置:紧性控制非零谱的离散性,自伴性控制实性和正交性,Hilbert 空间完备性负责承接闭包极限。

例题三:对角紧自伴算子完整读出谱展开

在 H=ℓ2(N)H=\ell^2(\mathbb N)H=ℓ2(N) 上定义

K(x1,x2,x3,…)=(x1,x22,x33,…).K(x_1,x_2,x_3,\ldots)=\left(x_1,\frac{x_2}{2},\frac{x_3}{3},\ldots\right).K(x1​,x2​,x3​,…)=(x1​,2x2​​,3x3​​,…).

求 KKK 的谱、点谱、谱半径,并说明它为什么紧自伴;再写出任意 x∈ℓ2x\in\ell^2x∈ℓ2 的谱展开。

先选“对角模型”而不是直接解任意方程,因为标准基 ene_nen​ 已经把算子对角化:

Ken=1nen.Ke_n=\frac1n e_n.Ken​=n1​en​.

所以每个 1/n1/n1/n 都是特征值,ene_nen​ 是对应特征向量。对任意 x=(xn)x=(x_n)x=(xn​),方程 Kx=λxKx=\lambda xKx=λx 的坐标形式是 (1/n−λ)xn=0(1/n-\lambda)x_n=0(1/n−λ)xn​=0;若 λ\lambdaλ 不是某个 1/n1/n1/n,则所有 xn=0x_n=0xn​=0。因此

σp(K)={1,12,13,…}.\sigma_p(K)=\left\{1,\frac12,\frac13,\ldots\right\}.σp​(K)={1,21​,31​,…}.

接着检查 000。算子 KKK 单射,所以 000 不是特征值。但若 KKK 有有界逆,则对每个 nnn 有

1=∥en∥=∥K−1Ken∥≤∥K−1∥ ∥Ken∥=∥K−1∥n⟶0,1=\|e_n\|=\|K^{-1}Ke_n\|\le\|K^{-1}\|\,\|Ke_n\|=\frac{\|K^{-1}\|}{n}\longrightarrow0,1=∥en​∥=∥K−1Ken​∥≤∥K−1∥∥Ken​∥=n∥K−1∥​⟶0,

矛盾。因此 0∈σ(K)0\in\sigma(K)0∈σ(K)。还要排除其他谱点:若 λ\lambdaλ 不在闭集 {1/n:n≥1}∪{0}\{1/n:n\ge1\}\cup\{0\}{1/n:n≥1}∪{0} 中,它与这个集合的距离 ddd 为正,逐坐标乘以 1/(1/n−λ)1/(1/n-\lambda)1/(1/n−λ) 就给出范数至多 1/d1/d1/d 的双边逆。因此

σ(K)={1,12,13,…}∪{0}.\sigma(K)=\left\{1,\frac12,\frac13,\ldots\right\}\cup\{0\}.σ(K)={1,21​,31​,…}∪{0}.

这给出了一个最清楚的例子:000 是谱点,却不是特征值。

对自伴性,取 x,y∈ℓ2x,y\in\ell^2x,y∈ℓ2,有

⟨Kx,y⟩=∑n=1∞1nxnyn‾=⟨x,Ky⟩,\langle Kx,y\rangle=\sum_{n=1}^{\infty}\frac1n x_n\overline{y_n} =\langle x,Ky\rangle,⟨Kx,y⟩=n=1∑∞​n1​xn​yn​​=⟨x,Ky⟩,

因为所有对角系数都是实数。因此 K=K∗K=K^*K=K∗。

对紧性,令 KNK_NKN​ 保留前 NNN 个坐标,后面的坐标全部置零。它是有限秩算子,并且

∥K−KN∥=sup⁡n>N1n=1N+1⟶0.\|K-K_N\|=\sup_{n>N}\frac1n=\frac1{N+1}\longrightarrow0.∥K−KN​∥=n>Nsup​n1​=N+11​⟶0.

有限秩算子紧,而紧算子的范数极限仍紧,所以 KKK 紧。

谱半径是谱中模最大的数,因此

r(K)=1.r(K)=1.r(K)=1.

对任意 x=(xn)∈ℓ2x=(x_n)\in\ell^2x=(xn​)∈ℓ2,正交归一基就是标准基,故紧自伴谱定理在这里具体写成

Kx=∑n=1∞1n⟨x,en⟩en=(x1,x22,x33,…).Kx=\sum_{n=1}^{\infty}\frac1n\langle x,e_n\rangle e_n =\left(x_1,\frac{x_2}{2},\frac{x_3}{3},\ldots\right).Kx=n=1∑∞​n1​⟨x,en​⟩en​=(x1​,2x2​​,3x3​​,…).

该级数在 ℓ2\ell^2ℓ2 中收敛。这里 ker⁡K={0}\ker K=\{0\}kerK={0},没有非零的 000 特征向量;000 仍作为特征值列的聚集点留在谱中。

这个例子把一般定理的边界展示得很干净:非零谱点全部是特征值,特征值只向 000 聚集;而 000 可以留在谱里,却不产生非零解。

把函数集中起来:近似特征向量实验

仍看 MgM_gMg​,把 g(t)=tg(t)=tg(t)=t 与阶梯函数 g(t)=1[1/2,1](t)g(t)=\mathbf1_{[1/2,1]}(t)g(t)=1[1/2,1]​(t) 放在一起比较。阶梯函数在两块正测度区域上分别恒等于 0,10,10,1,所以这两个数都是真正的特征值;其他 λ\lambdaλ 的逆乘子有界,故它的谱恰好是 {0,1}\{0,1\}{0,1}。g(t)=tg(t)=tg(t)=t 则仍是谱为 [0,1][0,1][0,1]、点谱为空的模型。

实验把输入限制为区间 [a,b][a,b][a,b] 上的归一化指示函数。设 L=b−a>0L=b-a>0L=b−a>0、m=(a+b)/2m=(a+b)/2m=(a+b)/2,λ=α+iβ\lambda=\alpha+i\betaλ=α+iβ。当 g(t)=tg(t)=tg(t)=t 时,直接积分得到

∥(Mx−λI)f∥22=1L∫ab((t−α)2+β2) dt=L212+(m−α)2+β2.\|(M_x-\lambda I)f\|_2^2 =\frac1L\int_a^b((t-\alpha)^2+\beta^2)\,dt =\frac{L^2}{12}+(m-\alpha)^2+\beta^2.∥(Mx​−λI)f∥22​=L1​∫ab​((t−α)2+β2)dt=12L2​+(m−α)2+β2.

当 ggg 是阶梯函数时,设区间与左右两块的相交长度为 L0,L1L_0,L_1L0​,L1​,则

∥(Mg−λI)f∥22=L0L∣λ∣2+L1L∣1−λ∣2.\|(M_g-\lambda I)f\|_2^2 =\frac{L_0}{L}|\lambda|^2+\frac{L_1}{L}|1-\lambda|^2.∥(Mg​−λI)f∥22​=LL0​​∣λ∣2+LL1​​∣1−λ∣2.

这两个公式计算的是整个函数的 L2L^2L2 残差,不能只读图上某一点的高度。

把 λ\lambdaλ 拖到 1/21/21/2,缩小输入区间,预测残差会不会趋于零。换成阶梯乘子以后再试一次:1/21/21/2 已经不在谱里,区间再窄也不能把残差降到零。然后选 λ=0\lambda=0λ=0,把输入完全放在左半区;此时就能找到真正的特征向量。保存两组数据,用公式解释差别。

复平面中的点与横轴上的函数支撑属于不同图形。带非零虚部的 λ\lambdaλ 到实谱有正距离,不会因为输入区间缩小就变成谱点。实验中的有限小残差也不能代替“存在单位向量列,残差趋于零”的论证。

换到特征坐标,再看截断留下什么

第二项实验把“找坐标”和“截断尾部”接在一起。用实空间显示几何,在 R2⊕R⊕ℓ2\mathbb R^2\oplus\mathbb R\oplus\ell^2R2⊕R⊕ℓ2 上定义

K(x,z,u)=(Rθdiag⁡(λ1,λ2)RθTx, 0, (σqjuj)j≥1),K(x,z,u)= \bigl(R_\theta\operatorname{diag}(\lambda_1,\lambda_2)R_\theta^{\mathsf T}x,\ 0,\ (\sigma q^j u_j)_{j\ge1}\bigr),K(x,z,u)=(Rθ​diag(λ1​,λ2​)RθT​x, 0, (σqjuj​)j≥1​),

其中 RθR_\thetaRθ​ 是平面旋转,λ1,λ2,σ\lambda_1,\lambda_2,\sigmaλ1​,λ2​,σ 为实数,0<q<10<q<10<q<1。第一块的两个正交特征方向随 θ\thetaθ 旋转,中间的一个方向在核里,最后是衰减的无限对角尾部。各块都自伴;有限块加上紧的对角尾部,使整个 KKK 紧。复化后同样符合本章定理。

输入的尾部取 uj=τ1−r2 rj−1u_j=\tau\sqrt{1-r^2}\,r^{j-1}uj​=τ1−r2​rj−1,固定 r=0.6r=0.6r=0.6,所以 ∥u∥=∣τ∣\|u\|=|\tau|∥u∥=∣τ∣。令 c=RθTxc=R_\theta^{\mathsf T}xc=RθT​x,则

∥K(x,z,u)∥2=λ12c12+λ22c22+τ2(1−r2)σ2q21−q2r2.\|K(x,z,u)\|^2 =\lambda_1^2c_1^2+\lambda_2^2c_2^2+ \frac{\tau^2(1-r^2)\sigma^2q^2}{1-q^2r^2}.∥K(x,z,u)∥2=λ12​c12​+λ22​c22​+1−q2r2τ2(1−r2)σ2q2​.

实验允许保留或略去两个有限特征方向,并只保留尾部前 NNN 项。记略去的有限方向指标集为 JJJ,实际误差与算子范数误差分别为

∥(K−Kcut)(x,z,u)∥2=∑i∈Jλi2ci2+τ2(1−r2)σ2q2(qr)2N1−q2r2,∥K−Kcut∥=max⁡({∣λi∣:i∈J}∪{∣σ∣qN+1}).\begin{aligned} \|(K-K_{\mathrm{cut}})(x,z,u)\|^2 &=\sum_{i\in J}\lambda_i^2c_i^2+ \frac{\tau^2(1-r^2)\sigma^2q^2(qr)^{2N}}{1-q^2r^2},\\ \|K-K_{\mathrm{cut}}\| &=\max\bigl(\{|\lambda_i|:i\in J\}\cup\{|\sigma|q^{N+1}\}\bigr). \end{aligned}∥(K−Kcut​)(x,z,u)∥2∥K−Kcut​∥​=i∈J∑​λi2​ci2​+1−q2r2τ2(1−r2)σ2q2(qr)2N​,=max({∣λi​∣:i∈J}∪{∣σ∣qN+1}).​

核中的坐标 zzz 不出现在这两个式子里,因为完整算子和截断算子都把它消掉。

拖动平面输入,观察它在两个特征方向上的分量;把一个特征值改成负数,看看对应输出如何反向。增加 NNN 之前,先预测:若一个非零的有限特征方向始终没保留,算子范数误差能否降到零?再单独改变 zzz,核分量增加了输入范数,却不会改变输出。

平面图只画第一块,读数中的尾部用无穷级数精确计算。把这两部分分清楚,才能用一幅有限图理解算子,而不误以为图里已经画出了整个无限维空间。

递进练习

巩固:先判断哪一种对象在说话

题 1。 设 T∈B(X)T\in\mathcal B(X)T∈B(X),且 ∣λ∣>∥T∥|\lambda|>\|T\|∣λ∣>∥T∥。说明为什么 λ\lambdaλ 一定在 ρ(T)\rho(T)ρ(T),并写出 R(λ,T)R(\lambda,T)R(λ,T) 的级数表达式。

因为 ∥T/λ∥<1\|T/\lambda\|<1∥T/λ∥<1,算子级数 ∑n=0∞(T/λ)n\sum_{n=0}^{\infty}(T/\lambda)^n∑n=0∞​(T/λ)n 在算子范数下收敛,并且与 I−T/λI-T/\lambdaI−T/λ 相乘得到 III。因此

R(λ,T)=1λ∑n=0∞(Tλ)n=∑n=0∞Tnλn+1.R(\lambda,T)=\frac1\lambda\sum_{n=0}^{\infty}\left(\frac T\lambda\right)^n =\sum_{n=0}^{\infty}\frac{T^n}{\lambda^{n+1}}.R(λ,T)=λ1​n=0∑∞​(λT​)n=n=0∑∞​λn+1Tn​.

题 2。 若 λ,μ∈ρ(T)\lambda,\mu\in\rho(T)λ,μ∈ρ(T) 且 λ≠μ\lambda\ne\muλ=μ,证明

R(λ,T)−R(μ,T)=(μ−λ)R(λ,T)R(μ,T).R(\lambda,T)-R(\mu,T)=(\mu-\lambda)R(\lambda,T)R(\mu,T).R(λ,T)−R(μ,T)=(μ−λ)R(λ,T)R(μ,T).

令 Aλ=λI−TA_\lambda=\lambda I-TAλ​=λI−T、Aμ=μI−TA_\mu=\mu I-TAμ​=μI−T。因为 Aμ−Aλ=(μ−λ)IA_\mu-A_\lambda=(\mu-\lambda)IAμ​−Aλ​=(μ−λ)I,有

Aλ−1−Aμ−1=Aλ−1(Aμ−Aλ)Aμ−1=(μ−λ)R(λ,T)R(μ,T).\begin{aligned} A_\lambda^{-1}-A_\mu^{-1} &=A_\lambda^{-1}(A_\mu-A_\lambda)A_\mu^{-1}\\ &=(\mu-\lambda)R(\lambda,T)R(\mu,T). \end{aligned}Aλ−1​−Aμ−1​​=Aλ−1​(Aμ​−Aλ​)Aμ−1​=(μ−λ)R(λ,T)R(μ,T).​

这里插入的两个逆都存在,正是 λ,μ∈ρ(T)\lambda,\mu\in\rho(T)λ,μ∈ρ(T) 被使用的地方。

题 3。 判断正误:在任意 Banach 空间上,σ(T)\sigma(T)σ(T) 总是等于 TTT 的特征值集合。

错误。乘法算子 MxM_xMx​ 在 L2([0,1])L^2([0,1])L2([0,1]) 上的谱是 [0,1][0,1][0,1],但没有特征值;对 λ∈[0,1]\lambda\in[0,1]λ∈[0,1],可以用局部化单位向量构造残差趋于零的近似特征向量,说明逆不可能有界。

应用:改变空间或算子模型

题 4。 在 L2([0,1])L^2([0,1])L2([0,1]) 上令 (Mgf)(t)=g(t)f(t)(M_gf)(t)=g(t)f(t)(Mg​f)(t)=g(t)f(t),其中 g(t)=2t−1g(t)=2t-1g(t)=2t−1。求 σ(Mg)\sigma(M_g)σ(Mg​),并判断其中哪些点是特征值。要求说明你选择“构造有界逆”或“构造局部化函数”的理由。

乘子 ggg 的值域是 [−1,1][-1,1][−1,1]。若 λ∉[−1,1]\lambda\notin[-1,1]λ∈/[−1,1],则 ∣g(t)−λ∣|g(t)-\lambda|∣g(t)−λ∣ 有正下界,1/(g−λ)1/(g-\lambda)1/(g−λ) 有界,故 Mg−λIM_g-\lambda IMg​−λI 有界可逆。若 λ∈[−1,1]\lambda\in[-1,1]λ∈[−1,1],在某个解集 g−1(λ)g^{-1}(\lambda)g−1(λ) 附近取归一化指示函数,可使 ∥(Mg−λI)fn∥2→0\|(M_g-\lambda I)f_n\|_2\to0∥(Mg​−λI)fn​∥2​→0,所以这些点属于谱。

对于特征值,(g(t)−λ)f(t)=0(g(t)-\lambda)f(t)=0(g(t)−λ)f(t)=0 要求 fff 支撑在单点 t=(λ+1)/2t=(\lambda+1)/2t=(λ+1)/2 上;单点测度为零,所以 f=0f=0f=0。因此

σ(Mg)=[−1,1],σp(Mg)=∅.\sigma(M_g)=[-1,1],\qquad \sigma_p(M_g)=\varnothing.σ(Mg​)=[−1,1],σp​(Mg​)=∅.

题 5。 对右移算子 SSS,证明 ∣λ∣<1|\lambda|<1∣λ∣<1 时 λ∈σ(S)\lambda\in\sigma(S)λ∈σ(S),但 λ\lambdaλ 不是特征值;指出解方程 (λI−S)x=e1(\lambda I-S)x=e_1(λI−S)x=e1​ 时哪一步产生了矛盾。

特征值方程 Sx=λxSx=\lambda xSx=λx 的第一坐标给出 0=λx10=\lambda x_10=λx1​。当 λ≠0\lambda\ne0λ=0 时 x1=0x_1=0x1​=0,递推得到所有坐标为零;当 λ=0\lambda=0λ=0 时 Sx=0Sx=0Sx=0 也同样只给出 x=0x=0x=0,所以没有特征值。

对非满射性,若 λ=0\lambda=0λ=0,第一坐标立刻给出不可能的 0=10=10=1。若 0<∣λ∣<10<|\lambda|<10<∣λ∣<1 且 (λI−S)x=e1(\lambda I-S)x=e_1(λI−S)x=e1​,逐坐标递推得到 xn=λ−nx_n=\lambda^{-n}xn​=λ−n。此时 ∣xn∣|x_n|∣xn​∣ 不趋于零,更不可能平方可和。因此 e1e_1e1​ 不在像中,算子不满射,λ\lambdaλ 属于谱。

题 6。 设 D:ℓ2→ℓ2D:\ell^2\to\ell^2D:ℓ2→ℓ2 为 D(xn)=(anxn)D(x_n)=(a_nx_n)D(xn​)=(an​xn​),其中 an=(−1)n(1+1/n)/2a_n=(-1)^n(1+1/n)/2an​=(−1)n(1+1/n)/2。求 ∥D∥\|D\|∥D∥、r(D)r(D)r(D) 和 σ(D)\sigma(D)σ(D)。你会先用范数估计、解方程,还是找特征向量?说明顺序。

先找对角方向,因为 Den=anenDe_n=a_ne_nDen​=an​en​,所以每个 ana_nan​ 都是特征值。谱还必须包含它们的闭包;ana_nan​ 的两个子列分别趋于 1/21/21/2 与 −1/2-1/2−1/2,没有其他聚集点。对角乘法算子的逆方程可按坐标求解,只有当 λ\lambdaλ 与所有 ana_nan​ 保持正距离时,乘子 1/(an−λ)1/(a_n-\lambda)1/(an​−λ) 才有界。因此

σ(D)={an:n≥1}∪{−12,12}.\sigma(D)=\{a_n:n\ge1\}\cup\left\{-\frac12,\frac12\right\}.σ(D)={an​:n≥1}∪{−21​,21​}.

系数绝对值的上确界是 111,在 n=1n=1n=1 时达到,所以

∥D∥=1,r(D)=1.\|D\|=1,\qquad r(D)=1.∥D∥=1,r(D)=1.

选择特征向量法是因为该算子已经在标准基下对角化;若没有这种结构,再转向方程的可解性或近似特征向量。

迁移:把紧自伴定理用于新算子

题 7。 设 KKK 是紧自伴算子,且 λ≠0\lambda\ne0λ=0 是它的特征值。证明 ker⁡(K−λI)\ker(K-\lambda I)ker(K−λI) 是有限维的;再说明若 λ\lambdaλ 与 μ\muμ 是不同特征值,则对应特征向量正交。

若特征子空间无限维,可以在其中取正交归一列 ene_nen​。因为 Ken=λenKe_n=\lambda e_nKen​=λen​,当 n≠mn\ne mn=m 时

∥Ken−Kem∥=∣λ∣ ∥en−em∥=2∣λ∣.\|Ke_n-Ke_m\|=|\lambda|\,\|e_n-e_m\|=\sqrt2|\lambda|.∥Ken​−Kem​∥=∣λ∣∥en​−em​∥=2​∣λ∣.

这列像没有收敛子列,与 KKK 紧矛盾,所以特征子空间有限维。

若 Kx=λxKx=\lambda xKx=λx、Ky=μyKy=\mu yKy=μy 且 λ≠μ\lambda\ne\muλ=μ,则自伴性给出

λ⟨x,y⟩=⟨Kx,y⟩=⟨x,Ky⟩=μ⟨x,y⟩.\lambda\langle x,y\rangle=\langle Kx,y\rangle=\langle x,Ky\rangle=\mu\langle x,y\rangle.λ⟨x,y⟩=⟨Kx,y⟩=⟨x,Ky⟩=μ⟨x,y⟩.

所以 (λ−μ)⟨x,y⟩=0(\lambda-\mu)\langle x,y\rangle=0(λ−μ)⟨x,y⟩=0,从而 ⟨x,y⟩=0\langle x,y\rangle=0⟨x,y⟩=0。

题 8。 设 KKK 是紧自伴算子,且 ker⁡K={0}\ker K=\{0\}kerK={0},取全体非零特征空间的正交归一基并合列为 ene_nen​,相应特征值(按重数列出)为 λn\lambda_nλn​。若 x=∑ncnenx=\sum_n c_ne_nx=∑n​cn​en​,证明

Kx=∑nλncnen,∥Kx∥2=∑n∣λn∣2∣cn∣2.Kx=\sum_n\lambda_nc_ne_n,\qquad \|Kx\|^2=\sum_n|\lambda_n|^2|c_n|^2.Kx=n∑​λn​cn​en​,∥Kx∥2=n∑​∣λn​∣2∣cn​∣2.

再说明当 ∣λn∣→0|\lambda_n|\to0∣λn​∣→0 时,为什么有限项截断可以在算子范数意义下逼近 KKK。

由 Ken=λnenKe_n=\lambda_ne_nKen​=λn​en​ 和线性性,先对有限部分和 xN=∑n=1Ncnenx_N=\sum_{n=1}^Nc_ne_nxN​=∑n=1N​cn​en​ 有

KxN=∑n=1Nλncnen.Kx_N=\sum_{n=1}^N\lambda_nc_ne_n.KxN​=n=1∑N​λn​cn​en​.

因为 xN→xx_N\to xxN​→x 且 KKK 有界,KxN→KxKx_N\to KxKxN​→Kx;右侧由正交性在 HHH 中收敛到 ∑nλncnen\sum_n\lambda_nc_ne_n∑n​λn​cn​en​,所以两者相等。

再次用正交性,得到

∥Kx∥2=∥∑nλncnen∥2=∑n∣λn∣2∣cn∣2.\|Kx\|^2=\left\|\sum_n\lambda_nc_ne_n\right\|^2=\sum_n|\lambda_n|^2|c_n|^2.∥Kx∥2=​n∑​λn​cn​en​​2=n∑​∣λn​∣2∣cn​∣2.

令 KNx=∑n=1NλncnenK_Nx=\sum_{n=1}^N\lambda_nc_ne_nKN​x=∑n=1N​λn​cn​en​。对 ∥x∥=1\|x\|=1∥x∥=1,

∥(K−KN)x∥2=∑n>N∣λn∣2∣cn∣2≤(sup⁡n>N∣λn∣)2∑n>N∣cn∣2≤(sup⁡n>N∣λn∣)2.\|(K-K_N)x\|^2=\sum_{n>N}|\lambda_n|^2|c_n|^2 \le\left(\sup_{n>N}|\lambda_n|\right)^2\sum_{n>N}|c_n|^2 \le\left(\sup_{n>N}|\lambda_n|\right)^2.∥(K−KN​)x∥2=n>N∑​∣λn​∣2∣cn​∣2≤(n>Nsup​∣λn​∣)2n>N∑​∣cn​∣2≤(n>Nsup​∣λn​∣)2.

因此

∥K−KN∥≤sup⁡n>N∣λn∣⟶0.\|K-K_N\|\le\sup_{n>N}|\lambda_n|\longrightarrow0.∥K−KN​∥≤n>Nsup​∣λn​∣⟶0.

这正是紧自伴谱展开在对角模型中的有限秩逼近。

题 9。 设 KKK 是紧自伴算子,且 ∥K∥=3\|K\|=3∥K∥=3。下列说法中哪些一定成立?

9
设 K 是紧自伴算子,且 ||K||=3。哪些结论一定成立?

题 10。 设 KKK 是紧自伴算子,Ken=λnenKe_n=\lambda_ne_nKen​=λn​en​,{en}\{e_n\}{en​} 是正交归一族,且 H=ker⁡K⊕span⁡{en}‾H=\ker K\oplus\overline{\operatorname{span}\{e_n\}}H=kerK⊕span{en​}​、λn→0\lambda_n\to0λn​→0。填空:KKK 的有限秩截断

KNx=∑n=1Nλn⟨x,en⟩enK_Nx=\sum_{n=1}^N\lambda_n\langle x,e_n\rangle e_nKN​x=n=1∑N​λn​⟨x,en​⟩en​

在 ______ 意义下逼近 KKK。

10
在题设的完整正交分解条件下,λ_n→0 保证 K 的有限秩截断在什么意义下逼近 K?

检查条件有没有被悄悄省掉

题 11。 取 A=(0400)A=\begin{pmatrix}0&4\\0&0\end{pmatrix}A=(00​40​),使用欧氏范数。求 ∥A∥\|A\|∥A∥、σ(A)\sigma(A)σ(A)、r(A)r(A)r(A),并直接核对谱半径公式。

A(x,y)=(4y,0)A(x,y)=(4y,0)A(x,y)=(4y,0),所以 ∥A∥=4\|A\|=4∥A∥=4,在 (0,1)(0,1)(0,1) 处达到。A2=0A^2=0A2=0,且 AAA 不可逆,故 σ(A)={0}\sigma(A)=\{0\}σ(A)={0}、r(A)=0r(A)=0r(A)=0。对 n≥2n\ge2n≥2,∥An∥1/n=0\|A^n\|^{1/n}=0∥An∥1/n=0;极限确实为零。第一步的最大放大率并不决定长期指数尺度。

题 12。 在 H=ℓ2⊕CH=\ell^2\oplus\mathbb CH=ℓ2⊕C 上令 K(u,z)=((un/n),z)K(u,z)=((u_n/n),z)K(u,z)=((un​/n),z)。只选 en=(第 n 个标准基向量,0)e_n=(\text{第 }n\text{ 个标准基向量},0)en​=(第 n 个标准基向量,0) 作谱截断。虽然对应特征值 1/n→01/n\to01/n→0,这些截断是否在算子范数下趋于 KKK?题 10 的哪个条件在这里失效?

在单位向量 (0,1)(0,1)(0,1) 上,每个截断都为零,而 K(0,1)=(0,1)K(0,1)=(0,1)K(0,1)=(0,1),所以误差范数至少为 111;其余尾部误差至多为 111,故算子范数误差恰好为 111。这里 KKK 仍紧自伴,但选出的特征向量漏掉了最后一个坐标方向;它也不在 ker⁡K\ker KkerK 中。因此缺失的是覆盖整个空间的正交分解条件。仅仅列出一部分趋零特征值,不足以逼近整个算子。

题 13。 对阶梯乘子 g=1[1/2,1]g=\mathbf1_{[1/2,1]}g=1[1/2,1]​,证明 MgM_gMg​ 不紧。提示:它有一个无限维的非零特征空间。再解释为什么 MxM_xMx​ 没有特征值,也同样不紧。

所有支撑在 [1/2,1][1/2,1][1/2,1] 的 L2L^2L2 函数都满足 Mgf=fM_g f=fMg​f=f。这个子空间无限维,能选出正交归一列,其像仍两两相距 2\sqrt22​,所以不紧。MxM_xMx​ 是有界自伴算子;若紧,那么谱中每个非零点都必须是特征值,可我们已经证明 σ(Mx)=[0,1]\sigma(M_x)=[0,1]σ(Mx​)=[0,1] 且点谱为空,矛盾。两种非紧性证据分别来自无限重数和非零谱点没有特征向量。

实际解一道谱题时,把你手上的证据写清楚会很有帮助:找到有界双边逆,才能确认预解点;找到非零核向量,确认的是特征值;找到单位向量的残差趋于零,排除的是有界逆。右移的内部谱点提醒我们,还可能只是缺少某些右端的解。紧自伴结构之所以有用,正因为它把这些不同的障碍重新组织为可以逐项计算的正交展开。

上一章紧算子:无限维中的有限维影子下一章函数空间综合:从 C(K)、Lp 到算子方法