百分数与应用:先问“谁是 100%”
上一章,我们把 0.2 写成了 20%。数值没有变,只是把百分之一单独拿出来,作为一种方便比较的刻度。
我想先请你判断一句话:“甲增加了 20%,乙只增加了 15%,所以甲增加得更多。”这句话听起来顺耳,却不一定对。甲原来有50,增加10;乙原来有200,增加30。比例较大的甲,增加的数量反而较少。
问题不在乘法,而在两个百分数各自属于谁。接下来,我们把这个问题始终放在桌面上:这里被当作完整的 100%,究竟是哪一个量?
本章先学百分数的含义和三种基本关系,再处理变化、折扣与反求原值。合并百分率、简单收支模型和近似比例可以分第二次读,不必一次做完所有例题。
百分数不是一百个东西,而是一把共同刻度
甲班15人中有12人答对,乙班25人中有18人答对。若只问答对人数,乙班更多;若问答对者占各班的比例,就要分别除以各班人数:
1512=0.8=80%,2518=0.72=72%.
这时甲班比例更高。两个结论没有矛盾,一个比较人数,一个比较各自整体中的份额。
百分号表示除以100:
p%=100p.
1% 就是一百分之一,100%=1。它不要求现实中真有100个对象。若按质量计算,饮料中的某成分占 12.5%,表示该成分质量与饮料总质量之比为 1:8,不表示必须数出100滴。
百分数能超过 100% 吗
可以。配方面粉原来200克,调整到原来的 125%,新用量为
200×1.25=250 克.
但要分清“占同一个整体的部分”和“与一个基准比较”。某子组占全组人数的比例,在人数非负、全组人数为正时不超过 100%;实际产量与计划产量相比,却可以超过 100%。
0.5%=0.005=2001 也完全正常,百分数前面的数字不必是整数。
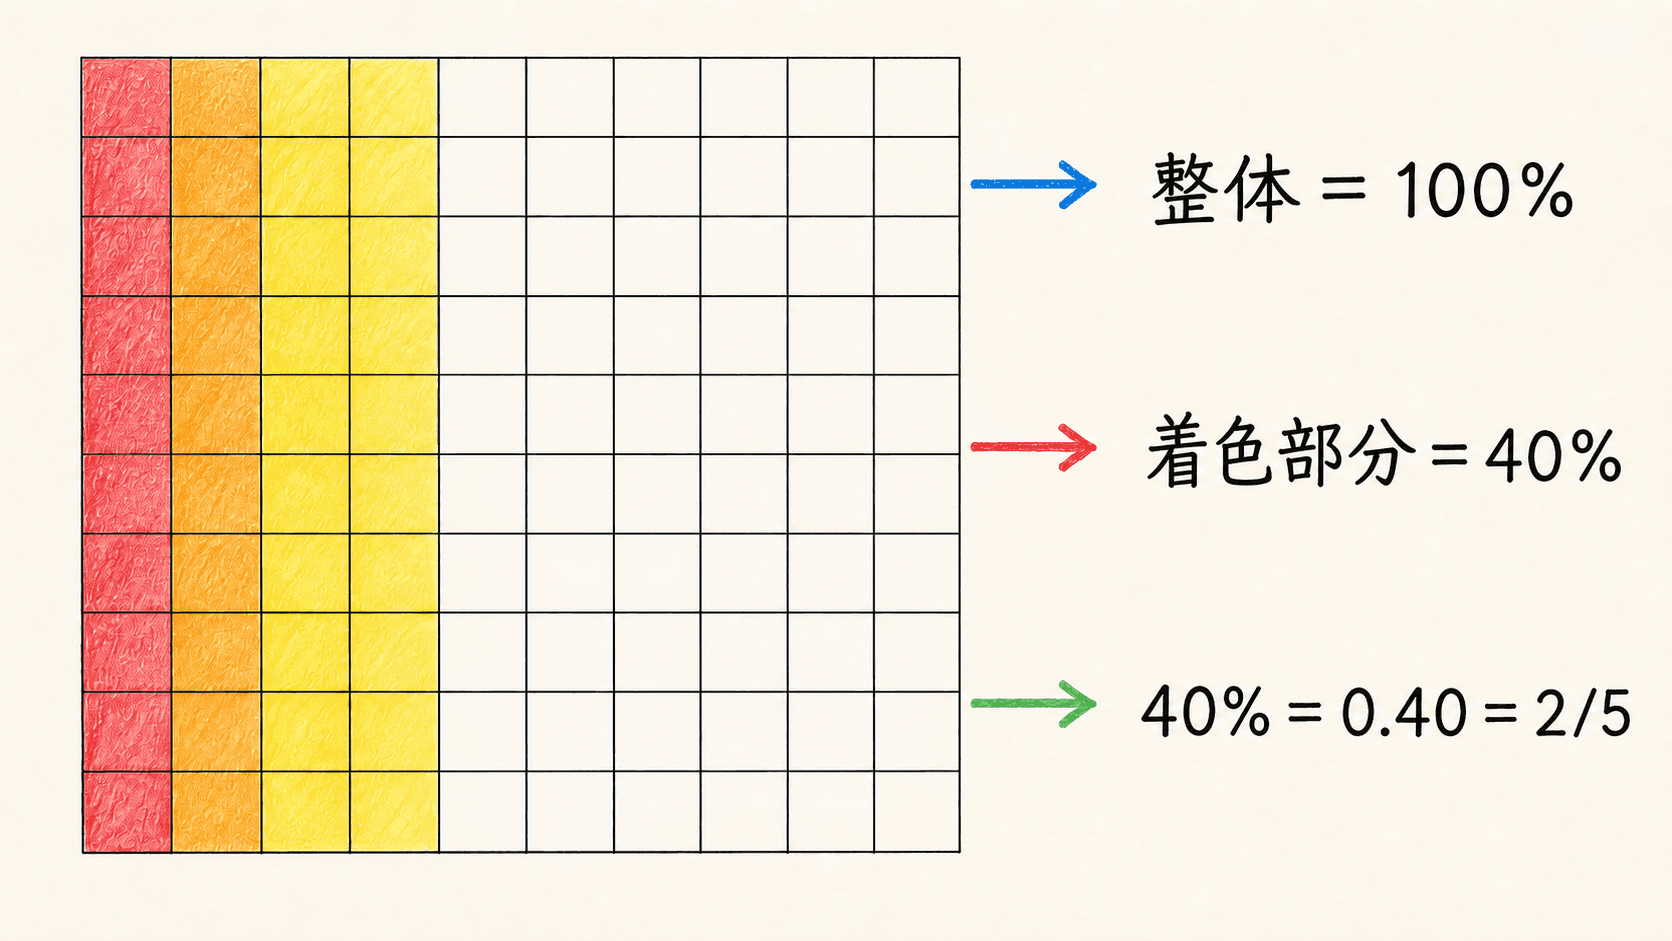
百分数是比率的写法,不自带人、元或千克。300元的20%是60元,换成300千克的20%则是60千克。单位跟着基准量,而不是跟着百分号凭空出现。
分数、小数与百分数:换写法,不换数值
83=0.375=37.5%.
百分数化小数时,把百分号前的数除以100:
6.4%=1006.4=0.064.
不是把 6.4% 这个已经表示比率的数再除一次100,也不能误写成 0.64。
小数写成百分数时,把数值乘100作为百分号前的数字,再附上百分号。例如 0.085=8.5%。百分号本身又代表除以100,所以整个数值保持不变。
百分数化分数,可以先写分母100,再约分:
35%=10035=207,
12.5%=10012.5=1000125=81.
我常用几个熟悉的比例核对:一半是 50%,四分之一是 25%,五分之一是 20%,八分之一是 12.5%。看到 48%,应想到略小于一半,而不是比整体还大。
精确值与近似值要分开
31=33.333…%,31≈33.3%.
第二式把百分号前的数保留一位小数,用的是近似号。别先把分数粗略成 0.3,再报告为 30%,那会丢掉原本需要保留的信息。
试着在三种写法之间往返
0.085=8.5%=20017;207=0.35=35%;135%=1.35=2027。最后一组都大于一,三种写法的大小应彼此一致。
三个量,只需要一条核心关系
先用 B 表示基准量,r 表示比率的小数形式,P 表示对应数量:
P=Br.
字母暂时只是名称。把它读成“对应数量等于基准量乘比率”,就能接上第四章的分数乘法。常见的部分与整体问题,正是这条关系的特例。
已知其中两个量,反过来找第三个:
r=BP(B=0),B=rP(r=0).
分母条件不能省。某部分占 0%、数量也为0时,仅凭这两条信息不能反推出唯一整体。
已知基准与比例,求数量
测验满分120分,得分是满分的 85%,则
120×0.85=102 分.
满分是这道题的 100%。题目问得分,不是问已经给出的百分率。
已知两个数量,求比例
配方总质量800克,其中水果泥120克。水果泥占总质量
800120=0.15=15%.
分母是全部材料的质量,不是其余680克。
已知对应数量与比例,反求基准
合唱团36人,占全年级 15%,全年级人数为
36÷0.15=240 人.
反查 240×0.15=36。因为合唱团不到全年级的一半,全年级理应超过72人,240人也通过这个范围检查。
例题:同一组数据,三个问法
500个零件中15个需要返工,返工率为 15÷500=3%。
另一批500个,要求返工率不超过 2%,最多允许 500×0.02=10 个返工件。
若15个恰好占一批零件的 2.5%,这批共有 15÷0.025=600 个。
数量必须为整数的情境,还要检查整数限制。例如限额算得10.4个,只能允许最多10个完整零件,不能说允许10.4个。
读长题时,先把比较基准写出来
“烘干后质量比鲜果减少 12%”,意味着鲜果质量为 100%,烘干后为原来的 88%。若剩616千克,先写关系:
鲜果质量×0.88=616 千克.
再算 616÷0.88=700 千克。不必先猜题型,先把一句话翻译完整。
“占谁的”“比谁多”“按谁计算”,通常都在告诉我们基准。但同一句话可以更换基准。成本200元,按成本加价 30% 标价,再按标价打九折:
200×1.3=260,260×0.9=234.
加价以成本为基准,折扣以标价为基准。最终售价比成本多34元,即成本的 17%。
单位相同,不代表基准相同。成本、标价、售价都是元,仍不能随意交换分母。不同种类的量也不能直接说占百分之几:50千米除以2小时得到速度,不是一个部分占整体的百分比。
比例变化,可能来自分子,也可能来自分母
某班22名男生、18名女生,男生占全班 22/40=55%。转走2名女生后,男生仍是22人,全班变38人,新比例为
3822≈57.9%.
男生没有增加,占比却上升了,因为整体变小。
再看20克盐与180克水配成的盐水,盐的质量占比为 10%。只加入50克水,假设没有损耗,盐仍20克,总质量变250克,占比降到 8%。不是盐凭空减少,而是分母改变。
两边同时变化,先恢复实际数量
社团原有50人,20人会游泳;新增10人,其中8人会游泳。新比例为
50+1020+8=6028≈46.7%.
不能把原组的 40% 与新增组的 80% 相加。两个百分率对应不同人数。
合并两个百分率,要按各组大小计算
假设两批零件互不重叠,且合格的判定标准相同。第一批100个,合格率 95%;第二批20个,合格率 60%。合计107个合格、120个零件:
合并合格率=100+2095+12≈89.2%.
直接平均得到 77.5%,相当于给两批相同的权重,没有反映100个与20个的差别。
两组大小相等时,普通平均可用;两组比例本来相等时,组大小不同也会得到同一比例。一般情况下,我仍会先合并实际数量,再求比例,这样不必靠特殊情形碰巧算对。若组之间有重叠,还要先处理重复计数。
人数增加,占比也可能下降
阅读小组原有30人,18人每天阅读,比例 60%。加入10人,其中4人每天阅读,新比例为 22/40=55%。每天阅读者增加4人,但新增组的比例较低,整体比例下降。接下来,我们区分“比例差多少”与“相对下降多少”。
百分点与百分比:回答的是两种问题
及格率从 70% 到 78%,百分号前的数字相差8,称为提高了8个百分点。两个比率本身的差为 0.78−0.70=0.08。
若问相对原及格率提高多少,则还要除以原比率:
0.700.78−0.70=708≈11.4%.
提高8个百分点与相对提高约 11.4% 都能描述同一变化,只是回答不同的问题。
不合格率从 2% 降到 1%,下降1个百分点,相对降幅却是
0.020.02−0.01=50%.
前面的阅读小组从 60% 到 55%,下降5个百分点;相对原比例下降 5/60≈8.3%,不是下降 5%。
从40%到50%,刻度差是10个百分点,相对升幅是25%。我会先圈出题目问的是“百分点”还是“相对百分比”,再决定是否要除以原值。
增长与减少:通常以正的旧值为基准
原量为 A>0,新量为 N,变化量是 N−A,相对变化率为
r=AN−A.
r>0 表示增加,r<0 表示减少。若采用正数表示降幅,则写 (A−N)/A。
用电量从400增加到460,增加60,相对增长 60/400=15%,所以新量可写成 400×1.15=460。
500件库存减少 12%,剩下的是原量的 88%:
500×(1−0.12)=440 件.
对不能为负的数量,普通“减少百分之几”的模型中,降幅应在0与 100% 之间。降到0是减少 100%,不是减少到 100%。
“增加了”与“变为”不要混读
增加 30%,结果是原来的 130%;变为原来的 30%,结果反而减少了 70%。对正原量,把后一句叫“增加到30%”本身就与方向矛盾,应先改清题意。
计划500件、实际575件,完成率为 115%,超额部分占计划 15%。一个看全部结果,一个只看差量。
原有2400册书,增加 7.5%,新增180册,现在2580册。求增加量用 2400×0.075,求新总量用 2400×1.075,不能把两种结果混在一起。
正向与反向变化不对称
80元涨到100元,涨幅 20/80=25%;100元回到80元,降幅 20/100=20%。差额相同,分母不同。
同样,甲180、乙150,甲是乙的 120%,比乙多 20%;乙是甲的约 83.3%,比甲少约 16.7%。
对正数量,若甲比乙多小数比率 r≥0,甲等于乙乘 1+r,那么乙比甲少的比率是 r/(1+r)。代入 r=0.25,得到 0.25/1.25=20%。
零与负的旧值要另看
旧值为0时,普通相对变化率需要除以0,没有定义。可以直接报告“从0到5,增加5个单位”。
旧值为负时,代入同一代数式虽然可能算出数,却未必符合通常的增长语言。例如从亏损10到亏损5是亏损缩小,直接用 (−5+10)/(−10) 得到负百分率,容易误读。本章的普通增长与降幅解释以正基准为前提,不把这些特殊情况硬塞进去。
“变为原来两倍”明确表示结果为 200%、增加 100%;含糊的“提高了两倍”,最好改写成结果倍数或明确的增加百分比后再算。
一层比例里面再取一层,要相乘
全校 40% 的学生参加社团,其中 30% 参加音乐类社团。第二个基准是参加社团者,不是全校,所以音乐类社团人数占全校
0.4×0.3=0.12=12%.
用1000名学生核对:先得到400名社团成员,再取其中120名音乐类成员,回到全校的 12%。
600克饮料中果汁占质量的 25%,果汁中橙汁占质量的 40%,则橙汁质量为 600×0.25×0.4=60 克,占整瓶 10%。每一步都要说明采用质量比例,而不是一会儿质量、一会儿体积。
固定基准与变化基准,不能用同一算法
500先减少最初量的 20%,再减少最初量的 10%,结果为 500−100−50=350。
若第二次减少的是当前剩余量的 10%,则为
500×0.8×0.9=360.
差别不在数字,而在第二次的分母是谁。
折扣与连续变化:沿着每一步的基准走
打八折,表示付标价的 80%;打八五折表示付 85%,不是减少 85%。350元商品打八折,实付280元。
200元先涨 10%,再按新价降 10%:
200×1.1=220,220×0.9=198.
没有回到原价。第一次增加20元,第二次减少22元,两个 10% 对应的金额不相同。
用小数 r1,r2 表示带正负号的相对变化率,最终量为
A(1+r1)(1+r2).
先涨 20% 再降 20%,总因子 1.2×0.8=0.96,比原来少 4%。
使用实验台时,可以先用200、增加10%、再减少10%作核对:中间值应为220,最终应为198。先写下预测,再改变参数,观察第二次变化作用于哪个数。
两次折扣与一张优惠券
500元先八折再九折,实付 500×0.8×0.9=360 元,是原价的 72%,整体便宜 28%,不是把两个降幅相加得到 30%。
满300减40、且每单只减一次:买320元实付280元,相当于付 87.5%;买500元实付460元,相当于付 92%。固定减免金额,不等于固定折扣率。
例题:比较两个方案
480元商品,甲方案七五折;乙方案先减80元,再对余款九折,无其他优惠。
甲实付 480×0.75=360 元。
乙先剩400元,再算 400×0.9=360 元。
两方案相同。若把乙方案顺序颠倒,会变成 480×0.9−80=352 元,那已不是题目原来的优惠。
只有纯粹连续乘固定比例、没有门槛和中途舍入时,交换乘法因子不会改变最终数值。遇到减固定金额、满减门槛或逐笔舍入,不能据此随意改顺序。
成本与售价:先定义比率的分母
下面采用简化模型:题目所给成本已包括这笔交易要计入的全部费用,售价减成本就是本题盈余;不把它直接当作任何真实报表的完整利润。
成本80元、售价100元,盈余20元。它占成本 25%,占售价却是 20%:
80100−80=25%,100100−80=20%.
两个比率都能描述交易,但不能混用。题目只写一个含糊的“利润率”时,应明确究竟除以成本还是售价。本课程的例题会把分母直接写出来。
加价再折扣,最后仍要回到成本
成本240元,按成本加价 50% 标价,随后八折:标价360元,售价288元,盈余48元,占成本 20%。
反求成本也一样。售价460元、盈余占成本 15%,售价是成本的 115%,所以成本 460÷1.15=400 元,盈余60元。不能从460里减去460的 15%,那换了分母。
同样赚亏 25%,为什么不抵消
两件商品都卖300元,一件赚成本的 25%,另一件亏成本的 25%。成本分别为
300÷1.25=240,300÷0.75=400.
总成本640元、总收入600元,亏损40元,占总成本 6.25%。两个 25% 一个对应240,一个对应400,金额不相等,当然不能抵消。
税额与利息:用明确条件练习同一条关系
这里的税率和利率都是题目设定的算术参数,不代表某地现行税制或某种产品条款。我们只在给出的基准、期限和计算方法下求值。
税按哪个金额计算
题目规定未税价250元,另按未税价的 6% 加收税额,则税额15元,总价265元。若已知含税总价265元,反求未税价应算 265÷1.06=250,而不是减去265的 6%。
600元先八五折,再按折后未税价加收 8%,无其他费用:
600×0.85×1.08=550.80 元.
折扣作用于600,税额作用于510,基准变了,关系仍清楚。
单利:每期都按最初本金计算
设本金 P,年利率的小数形式 r,时间 t 年,按单利、无费用且期限按题意换算,则
I=Prt,A=P(1+rt).
本金3000元、年利率 4%、期限2.5年,利息300元,本息3300元。若题目把每12个月视为一年,9个月就是0.75年;不能把9直接代进以年为单位的公式。
复利:每期把前一期结果当新基准
假设每年结息一次,利息并入本金,年有效利率固定为 r,经过整数 n 年,没有存取款、费用或中途舍入,则
A=P(1+r)n.
1000元、每年 5%,两年后为 1000×1.052=1102.50 元。相同本金和年利率按单利计算两年,为1100元。两者差2.50元,来自第一年利息在第二年也参与计算。
不是只看到“年利率”三个字,就能不问复利周期、费用与期限,直接决定采用哪个公式。
反求原值:认清已知的是差量,还是结果
八折后240元,240对应原价的 80%,原价 240÷0.8=300 元。若说降价 20%,便宜60元,则60对应减少量,原价 60÷0.2=300 元。
两题原价相同,除数不同,原因是已知量的角色不同。
今年1035人,比去年增加 15%,去年为 1035÷1.15=900 人。溶液减少 16% 后剩42千克,原量 42÷0.84=50 千克。
降价 12%、降了360元,则原价 360÷0.12=3000 元。先九折、再按当前价涨 5%,最终378元,则原价为
378÷(0.9×1.05)=400 元.
这些反求都要求除回去的因子非零。若减少 100% 后只知道结果为0,就不能唯一恢复原量。
拿不准时,我先写“原值乘哪个比例,等于已知量”。正向关系写对了,反向应该除以谁就不再靠猜。
估算与近似:既检查数量级,也检查信息是否足够
640的 15%,可以先取 10% 得64,再取 5% 得32,合计96。720的 98%,也可以用 720−14.4=705.6。这都是分配律,不是改变基准。
纯数计算中,50的 18% 与18的 50% 都为9,因为二者都等于 50×18/100。这种心算交换不能把情境里的单位与比较对象也随意交换。
例题:给折后价一个真正有保证的范围
7980元减少 18%,保留因子为 0.82。因为 0.8<0.82 且 7980<8000,可以得到
6384=7980×0.8<7980×0.82<8000×0.82=6560.
再精算,折后价 6543.60 元。减少额 1436.40 元,除以7980恰好为 18%。
把原价上估、把保留因子下估,两种方向混在一起时,所得数可能只是粗略估计,不能不加证明就叫作下界。
给的是约数,原人数可能不唯一
47人占总人数“约 32%”。直接算 47÷0.32=146.875,只能作为总人数的估计,不能当作精确人数。
进一步明确:这里 32% 是百分号前的数按四舍五入保留整数的结果。那么真实百分数满足
31.5≤N4700<32.5.
总人数是正整数,符合条件的 N 可以是145、146、147、148或149。给定的近似信息不能区分它们。尚未学会解这个不等式时,把五个整数逐一代入,也能验证并理解为什么不能只报一个人数。
舍入放在题目指定的位置
17人完成、共23人,比例为 17/23。百分数保留一位小数,应报告约 73.9%,而不是先把比值取为0.7再写 70%。
纯数学多步题通常尽量保留精确中间值,最后舍入;题目若明确要求每笔金额先舍入,就照规定逐笔处理。不能用一种舍入流程代替另一种题设。
自测:先写谁是 100%,再展开答案
1. 三种形式互化
把 0.0625、169、175% 分别写成另外两种形式。
0.0625=6.25%=161;169=0.5625=56.25%;175%=1.75=47。最后一组都大于一。
2. 正确率与总题数
80题做对68题,正确率多少?另一套保持同一精确正确率,做对102题,共多少题?
正确率 68/80=85%。102是第二套总数的85%,总数为 102÷0.85=120 题。
3. 配方是否整体放大
240克面粉与150克牛奶,都调整到原来的125%,各多少?只把牛奶增加25%,总量也增加25%吗?
整体调整时分别为300克、187.5克。只增加牛奶时总量427.5克,原量390克,总量变为原来的约109.6%,不是125%。面粉没有同比变化。
4. 来回变化
160到200的涨幅,与200到160的降幅分别是多少?
前者 40/160=25%,后者 40/200=20%。差额相同,原值不同。
5. 百分点与相对变化
支持率从24%到30%,增加多少个百分点,相对提高多少?
增加6个百分点;相对提高 (0.30−0.24)/0.24=25%。不能把百分点直接当相对升幅。
6. 连续折扣
800元先九折再八五折,无其他费用,实付多少,总降幅多少?
实付 800×0.9×0.85=612 元,占原价76.5%,即按原价的0.765倍支付,总降幅23.5%。
7. 成本基准
成本320元,加价40%标价,九折出售,求标价、售价与盈余占成本的比例。假设成本已含全部需计费用。
标价448元,售价403.20元,盈余83.20元,占成本 83.2/320=26%。若改除以售价,就是另一种比率。
8. 含税总价反求
题目设税额为未税价的8%,含税总价486元,未税价与税额多少?
未税价 486÷1.08=450 元,税额36元。检查 450×0.08=36,税额的基准是450而非486。
9. 单利的时间单位
本金5000元,年利率3.6%,按单利18个月,题设每12个月视为一年,无费用,求利息与本息。
18个月为1.5年,利息 5000×0.036×1.5=270 元,本息5270元。
10. 减少量与剩余量
甲降价20%,便宜90元;乙降价20%,现价360元,原价各多少?
甲原价 90÷0.2=450 元,乙原价 360÷0.8=450 元。一个给减少量,一个给剩余量,不能只抓20%而忽略已知量角色。
11. 合并比例
两组互不重叠,甲40人、出勤90%,乙60人、出勤80%,同一天合计出勤率多少?
分别出勤36与48人,共84人,总人数100,合并出勤率84%,不是85%。组大小不同,要合并人数后再算。
12. 两层比例
800名学生,60%参加体育活动,其中35%参加球类,球类人数与全校占比多少?
占全校 0.6×0.35=21%,人数 800×0.21=168。第二个35%的基准是参加体育活动者。
13. 边界检查
从0增加到5,能按普通公式说增长500%吗?两个组比例都80%、人数不同,合并比例能为80%吗?
不能按普通相对增长公式说500%,因为原值零不能作分母。第二问可以:若两组互不重叠、统计口径相同,各组部分都等于本组人数乘0.8,合并后仍占0.8。组大小相等不是普通平均碰巧正确的唯一情形。
下一章:把一个算式写成一类关系
这一章的线索始终是同一个:先认基准,再看已知量对应整体、部分还是变化量,最后才选择乘除。连续变化需要跟踪基准,反求原值需要除回非零因子,近似比例还要检查信息是否足以确定答案。
下一章,我们把“原价200元”暂时换成字母 x。打八折的规则就可以写成 0.8x;打八折后再减20元,就写成 0.8x−20。
字母不是要你猜一个神秘数字,而是在替一类可能的数保留位置。我们会从这条已经读懂的关系出发,学习表达式、代入和化简,让每换一组数都要重讲的规则,变成一句能反复使用的数学语言。