自在学

我们与你共同进步

  • 分类课程
  • 文章
  • 工作台
  • 订阅

  • 关于我们
  • 隐私政策
  • 使用条款

探索

  • 分类课程
  • 文章
  • 工作台
  • 订阅

网站信息

  • 关于我们
  • 隐私政策
  • 使用条款

加入社区

自在学学习社区微信二维码

微信扫码,交流学习

株洲市自在学教育科技有限公司© 2025 - 2026 版权所有

© 2025 - 2026 株洲市自在学教育科技有限公司 版权所有

湘公网安备43020302000292号|湘ICP备2025148919号-1
分类课程工作台文章订阅
分类课程工作台文章价格

预备代数

  1. 01数学基础与数的概念
  2. 02整数运算
  3. 03分数基础
  4. 04分数运算
  5. 05小数与运算
  6. 06百分数与应用
  7. 07代数表达式
  8. 08简单方程与不等式
  9. 09比例与比率
  10. 10几何基础与测量
  11. 11数据与统计入门
正在加载课程章节内容
课程数学预备代数分数运算

分数运算:先认清每一份,再决定怎么算

上一章,我们给同一个数换过不少写法:12\frac{1}{2}21​、24\frac{2}{4}42​ 和 48\frac{4}{8}84​ 都可以落在数轴同一点。约分、通分没有改变数值,只是换了计数的小刻度。

现在的问题不同了:两份量合起来有多少?一个量的三分之二是多少?四分之三升果汁,能装满几只八分之一升的小瓶?我们开始做运算,而不只是改写。

我会先陪你把每个算式读成一个问题,再说明计算方法。加减合并或比较同样大小的小份,乘法可以表示缩放,除法可以求每份大小,也可以求份数。分数线看起来相似,运算所问的关系却不同。

这一章可以分两次学。先把加减、乘法、倒数与除法学稳,再处理负分数、带分数、繁分数和多步应用。我们也会接上上一章的读书问题:第二天读“剩下的三分之一”,究竟占全书多少?


先问:现在数的是哪一种份

12\frac{1}{2}21​ 是一个二分之一,13\frac{1}{3}31​ 是一个三分之一。两边虽然都只写了一个“1”,小份的大小并不相同。

这就像两米加三厘米,不能只把数字相加并保留任意一个单位。分数也要先认清小份:

37=3×17.\frac{3}{7}=3\times\frac{1}{7}.73​=3×71​.

它在数三个七分之一。加上两个七分之一,可以合成五个七分之一;加上两个九分之一,就要先把小刻度对齐。

异分母分数的加法并不是没有意义,而是不能直接把不同大小的小份当成同一种份数相加。通分把原来的算式改写成容易计算的形式。

我们通常使用正分母。分子、分母同乘正整数 kkk,数值不变:

ab=akbk,b>0.\frac{a}{b}=\frac{ak}{bk},\qquad b>0.ba​=bkak​,b>0.

例如 12=36\frac{1}{2}=\frac{3}{6}21​=63​,是把原来一份细分成三小份,不是把原数放大。分子为负时,等值关系仍成立;平均切分的模型先用于非负数量,负号再用数轴方向解释。

分数作为数的值是确定的;作为某个整体的一部分,它对应的实际数量才依赖整体。做应用题,既要读清分数,也要认清它指向谁。所有分母与除数都必须非零。

动笔前,我会先给结果找一个范围。512\frac{5}{12}125​ 和 718\frac{7}{18}187​ 都大于零、小于一半,因此和小于一,又大于其中任何一个加数。这个判断不替代精算,却能提前拦住一些离谱答案。


加减法:把刻度换成同一把尺子

同分母时,合并的是份数

两边都在数九分之一,二份加四份就是六份:

29+49=69=23.\frac{2}{9}+\frac{4}{9}=\frac{6}{9}=\frac{2}{3}.92​+94​=96​=32​.

减法同理:

710−310=410=25.\frac{7}{10}-\frac{3}{10}=\frac{4}{10}=\frac{2}{5}.107​−103​=104​=52​.

对于同一个非零分母 ccc,

ac±bc=a±bc.\frac{a}{c}\pm\frac{b}{c}=\frac{a\pm b}{c}.ca​±cb​=ca±b​.

分母暂时不变,是因为加减时每小份的大小没有改变。结果写成最简分数时,分母仍可能改变,例如刚才的九分之六约成了三分之二。

从分配律也能看见原因:

a×1c+b×1c=(a+b)×1c.a\times\frac{1}{c}+b\times\frac{1}{c} =(a+b)\times\frac{1}{c}.a×c1​+b×c1​=(a+b)×c1​.

我们合并份数,没有把单位也相加。

异分母时,先寻找公共刻度

计算 12+13\frac{1}{2}+\frac{1}{3}21​+31​,把两项都换成六分之一:

12+13=36+26=56.\frac{1}{2}+\frac{1}{3}=\frac{3}{6}+\frac{2}{6}=\frac{5}{6}.21​+31​=63​+62​=65​.

它不等于 25\frac{2}{5}52​。不用重算,也能发现这个错误:两个正数相加,和应大于一半,而五分之二还不到一半。

正分母的任何正公倍数都可以作公共分母;通常选择最小公倍数,让数字较小。分母小时可以列倍数,分母大时可以用质因数分解。不管选哪一个,改写后的每个分数都必须保留原值。
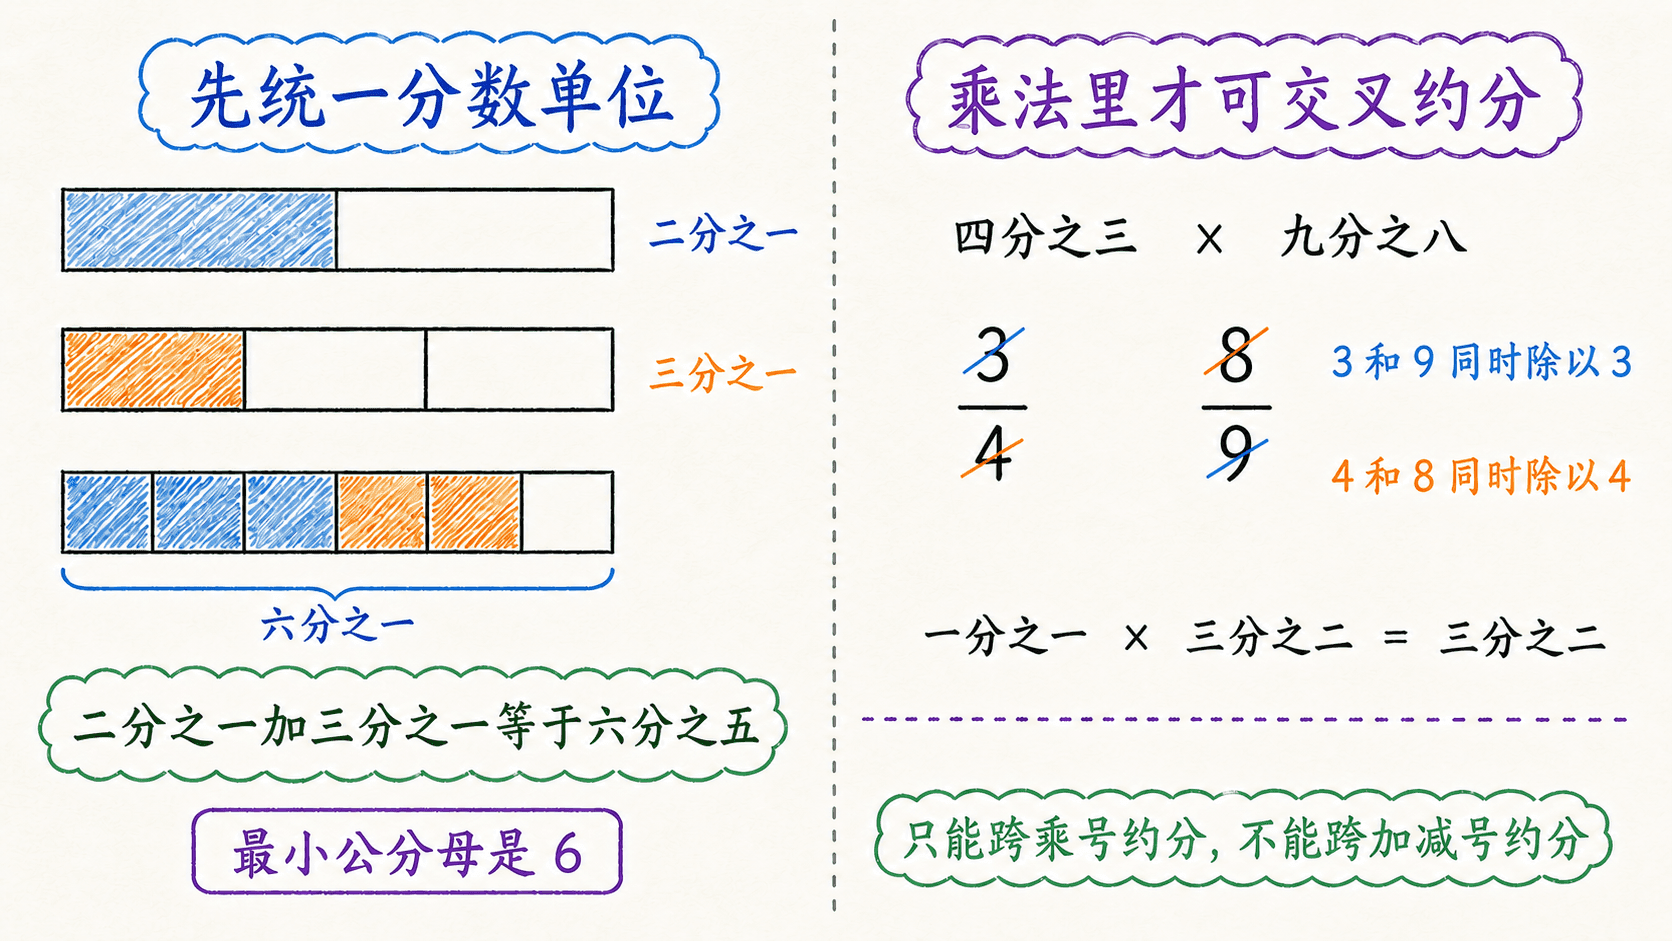
分数条说明二分之一加三分之一等于六分之五,乘法中的交叉约分说明四分之三乘九分之八等于三分之二

例题:用最小公分母相加

计算 38+512\frac{3}{8}+\frac{5}{12}83​+125​。

8=238=2^38=23,12=22×312=2^2\times312=22×3,最小公倍数为 242424。

第一项分子分母同乘三,得到 924\frac{9}{24}249​;第二项同乘二,得到 1024\frac{10}{24}2410​。

合并份数,得到 1924\frac{19}{24}2419​。十九与二十四互质,已经最简。

两个加数都小于一半,和应小于一,又应大于各自的加数。结果满足这个范围检查。

若选择四十八作公共分母,也能算出

1848+2048=3848=1924.\frac{18}{48}+\frac{20}{48}=\frac{38}{48}=\frac{19}{24}.4818​+4820​=4838​=2419​.

所以最小公分母是省力的选择,不是唯一合法选择。

先约分,有时能少走一段路

618+512=13+512=412+512=34.\frac{6}{18}+\frac{5}{12} =\frac{1}{3}+\frac{5}{12} =\frac{4}{12}+\frac{5}{12}=\frac{3}{4}.186​+125​=31​+125​=124​+125​=43​.

把第一项先约成三分之一,公共分母只需十二,不必用十八与十二的最小公倍数三十六。

通分完成后,要先做当前的加减;别刚统一好刻度,又把每一项分别约回原来的异分母写法。

减法仍然要保留顺序

710−14=1420−520=920.\frac{7}{10}-\frac{1}{4} =\frac{14}{20}-\frac{5}{20}=\frac{9}{20}.107​−41​=2014​−205​=209​.

被减数小于减数时,结果为负:

13−34=412−912=−512.\frac{1}{3}-\frac{3}{4} =\frac{4}{12}-\frac{9}{12}=-\frac{5}{12}.31​−43​=124​−129​=−125​.

这就是整数差 4−9=−54-9=-54−9=−5 乘一个十二分之一。负号记录差的方向,不需要硬解释成现实中拿走了负块数的饼。

带分数减法:一个整体可以重新分组

计算 416−2344\frac{1}{6}-2\frac{3}{4}461​−243​。先把分数部分通分:

(4+212)−(2+912).\left(4+\frac{2}{12}\right)-\left(2+\frac{9}{12}\right).(4+122​)−(2+129​).

为方便按非负的分数部分相减,把第一个数中的一个整体换成十二个十二分之一:

4+212=3+1412.4+\frac{2}{12}=3+\frac{14}{12}.4+122​=3+1214​.

这里保留加号,明确三与十二分之十四相加;因为分数部分已经大于一,这不是最终规范的带分数写法。接着算

(3+1412)−(2+912)=1+512=1512.\left(3+\frac{14}{12}\right)-\left(2+\frac{9}{12}\right) =1+\frac{5}{12}=1\frac{5}{12}.(3+1214​)−(2+129​)=1+125​=1125​.

重新分组没有增加数量。也可以一开始化成假分数:

256−114=5012−3312=1712=1512.\frac{25}{6}-\frac{11}{4} =\frac{50}{12}-\frac{33}{12} =\frac{17}{12}=1\frac{5}{12}.625​−411​=1250​−1233​=1217​=1125​.

两条路线都对。遇到负号多、分数部分不整齐的题,我通常先化成假分数,避免拆错整个数的符号。

一般公式,是把过程写短

取公共分母 bdbdbd,得到

ab+cd=adbd+bcbd=ad+bcbd,b,d≠0.\frac{a}{b}+\frac{c}{d} =\frac{ad}{bd}+\frac{bc}{bd} =\frac{ad+bc}{bd},\qquad b,d\ne0.ba​+dc​=bdad​+bdbc​=bdad+bc​,b,d=0.

减法把相应的加号换成减号。公式能检查结构,实际算题时仍可以选择更小的公共分母。

1
计算二分之一加三分之一时,为什么不能直接把分子、分母分别相加?

乘法:取一个量的几分之几

乘法不是把两份量并排合并,而可以表示缩放,所以不需要为了计算而先通分。

三组五分之二相加,是

25×3=25+25+25=65.\frac{2}{5}\times3=\frac{2}{5}+\frac{2}{5}+\frac{2}{5}=\frac{6}{5}.52​×3=52​+52​+52​=56​.

求十五的三分之二,则先三等分,每份五,再取两份:

15×23=15÷3×2=10.15\times\frac{2}{3}=15\div3\times2=10.15×32​=15÷3×2=10.

正分母、非负整数分子时,可以把“乘 ab\frac{a}{b}ba​”读成“按 bbb 等分,再取 aaa 份”。分子大于分母,份数可以超过一个整体;负分数则另用符号规则,不解释成负次数的切分。

分数乘分数,是一层里面再取一层

23×35\frac{2}{3}\times\frac{3}{5}32​×53​ 可以读成“五分之三的三分之二”。把一个矩形分为五列、三行,共十五个等面积格。先选三列,再从所选部分取两行,重叠区域是六格:

23×35=615=25.\frac{2}{3}\times\frac{3}{5}=\frac{6}{15}=\frac{2}{5}.32​×53​=156​=52​.

这个模型帮助解释分母与分子为什么分别相乘。一般的分数乘法为

ab×cd=acbd,b,d≠0.\frac{a}{b}\times\frac{c}{d}=\frac{ac}{bd},\qquad b,d\ne0.ba​×dc​=bdac​,b,d=0.

对于负数,沿用整数的符号规律和运算律即可,不需要画负面积。若想检查公式,把两边同乘非零的 bdbdbd,两边都应还原成 acacac。

交叉约分,约的是共同因子

计算 34×89\frac{3}{4}\times\frac{8}{9}43​×98​。

先认清乘法结构:整个式子可以写成 3×84×9\frac{3\times8}{4\times9}4×93×8​。

分子因子三与分母因子九同除以三,剩一与三;分子因子八与分母因子四同除以四,剩二与一。

结果为 1×21×3=23\frac{1\times2}{1\times3}=\frac{2}{3}1×31×2​=32​。先乘成 2436\frac{24}{36}3624​ 再约分,也得到同一结果。

两个因数都大于零、小于一,积应小于每个因数。三分之二同时小于四分之三与九分之八。

“交叉”只是连线的外观,理由是整个乘积的分子、分母有共同非零因子。不是任意看到一样的数,都可以划掉。

23+35\frac{2}{3}+\frac{3}{5}32​+53​ 中的两个三,处于不同加数,不构成整体乘积里的共同因子,不能跨过加号约分。

乘法不保证越乘越大

一个正数乘大于零、小于一的数,会变小;乘大于一的数,会变大;乘一不变,乘零得零。例如

78×415=730<830=415.\frac{7}{8}\times\frac{4}{15}=\frac{7}{30}<\frac{8}{30}=\frac{4}{15}.87​×154​=307​<308​=154​.

这些比较限定原数为正。原数为负时,要分清“数值更大”与“绝对值更大”,不能原封不动地套用。

分配律仍然可以帮忙

求 2122\frac{1}{2}221​ 的五分之三,可以算

52×35=32,\frac{5}{2}\times\frac{3}{5}=\frac{3}{2},25​×53​=23​,

也可以拆成

(2+12)×35=65+310=32.\left(2+\frac{1}{2}\right)\times\frac{3}{5} =\frac{6}{5}+\frac{3}{10}=\frac{3}{2}.(2+21​)×53​=56​+103​=23​.

前一种更短,后一种更能看出整数部分与分数部分怎样同时缩放。方法可以灵活,原来的关系不能改变。

单位能帮我们核对列式

四分之三千克苹果,单价八元每千克,总价为

34 千克×8 元/千克=6 元.\frac{3}{4}\text{ 千克}\times8\text{ 元/千克}=6\text{ 元}.43​ 千克×8 元/千克=6 元.

千克与每千克配对,留下元。若算总价却仍留下元每千克,就要检查是否漏乘了数量。


除法:每份多大,或者一共有几份

已知份数,求每份大小

四分之三升汤平均装进三个碗,无损耗,每碗的升数为

34÷3=14.\frac{3}{4}\div3=\frac{1}{4}.43​÷3=41​.

这是等分除:总量与份数已知,求每份的量。

已知每份大小,求份数

若每瓶装八分之一升,同样的汤能装满多少瓶?四分之三等于八分之六,其中有六个八分之一,所以

34÷18=6.\frac{3}{4}\div\frac{1}{8}=6.43​÷81​=6.

答案是六瓶。用完整单位检查,是总量“升”除以每份大小“升/瓶”,得到瓶。纯数的算式没有自行携带物理单位,单位来自题目给每个数安排的角色。

八等分数轴上,四分之三等于八分之六,包含六个八分之一

倒数把乘法还原到一

两个数相乘等于一,就互为倒数,它们必然都非零。分数 cd\frac{c}{d}dc​ 的倒数为 dc\frac{d}{c}cd​,要求 c,dc,dc,d 均非零:

cd×dc=1.\frac{c}{d}\times\frac{d}{c}=1.dc​×cd​=1.

一与负一的倒数分别是自身,零没有倒数。倒数与相反数不同:三分之二的倒数是二分之三,相反数是负三分之二。

为什么除以分数,等于乘它的倒数

商 Q=A÷BQ=A\div BQ=A÷B 要满足 Q×B=AQ\times B=AQ×B=A,其中 B≠0B\ne0B=0。要撤销乘 BBB 的作用,就乘它的倒数。因此

Q=A×1B.Q=A\times\frac{1}{B}.Q=A×B1​.

放回分数写法:

ab÷cd=ab×dc,b,c,d≠0.\frac{a}{b}\div\frac{c}{d} =\frac{a}{b}\times\frac{d}{c},\qquad b,c,d\ne0.ba​÷dc​=ba​×cd​,b,c,d=0.

b,d≠0b,d\ne0b,d=0 保证两个分数本身有定义,c≠0c\ne0c=0 保证除数不是零。也可以理解为被除数与除数同乘 dc\frac{d}{c}cd​,商不变,除数恰好变成一。

我会把除数圈出来再翻转:取倒数的是除数,不是被除数,更不是两个数一起翻。

例题:算完,再乘回去

计算 56÷109\frac{5}{6}\div\frac{10}{9}65​÷910​。

除数的倒数为 910\frac{9}{10}109​,原式改为 56×910\frac{5}{6}\times\frac{9}{10}65​×109​。

五与十同除以五,九与六同除以三,得到 1×32×2=34\frac{1\times3}{2\times2}=\frac{3}{4}2×21×3​=43​。

除数大于一,被除数为正,商应比被除数小。再检查 34×109=56\frac{3}{4}\times\frac{10}{9}=\frac{5}{6}43​×910​=65​,恢复原来的数。

除以小于一的正数,为什么反而变大

三除以二分之一,不是取三的一半,而是在问三里含多少个半。每个单位有两个半,三个单位有六个半:

3÷12=6.3\div\frac{1}{2}=6.3÷21​=6.

正数除以大于零、小于一的数,商一定增大;除以大于一的数,商一定减小。被除数为零时,除以非零数仍是零,不存在严格增大或减小。

同一个总量,角色可以交换

2142\frac{1}{4}241​ 升果汁平均分给六个人,每人所得的升数为

94÷6=38.\frac{9}{4}\div6=\frac{3}{8}.49​÷6=83​.

若改问每杯装八分之三升,一共装几杯,则为

94÷38=6.\frac{9}{4}\div\frac{3}{8}=6.49​÷83​=6.

第一题已知份数,第二题已知每份大小。两个问题都用除法,答案的解释却不同。

比较倍数,也是除法

“五分之三是五分之四的几分之几”,要用被比较量除以标准量:

35÷45=34.\frac{3}{5}\div\frac{4}{5}=\frac{3}{4}.53​÷54​=43​.

反查五分之四乘四分之三,恰好得到五分之三。比较标准必须非零;实际谈份额时通常采用正的数量。

零与自身相除的边界

任意数除以一不变;零除以任意非零数等于零;任何数都不能除以零。对非零数,有

79÷79=1,\frac{7}{9}\div\frac{7}{9}=1,97​÷97​=1,

但不能据此说 0÷0=10\div0=10÷0=1。分子分母看起来一样,也要先检查除数是否非零。

2
正数除以一个小于 1 的正分数,商一定比原来的正数小。

负分数:整数里的符号规则继续有效

先整理符号:

−34=3−4=−34,−3−4=34.\frac{-3}{4}=\frac{3}{-4}=-\frac{3}{4},\qquad \frac{-3}{-4}=\frac{3}{4}.4−3​=−43​=−43​,−4−3​=43​.

异分母相加先通分:

−34+16=−912+212=−712.-\frac{3}{4}+\frac{1}{6} =-\frac{9}{12}+\frac{2}{12}=-\frac{7}{12}.−43​+61​=−129​+122​=−127​.

减去负数仍等于加上相反数:

12−(−13)=12+13=56.\frac{1}{2}-\left(-\frac{1}{3}\right) =\frac{1}{2}+\frac{1}{3}=\frac{5}{6}.21​−(−31​)=21​+31​=65​.

两个非零数相乘除,同号得正、异号得负。例如

−34÷(−25)=−34×(−52)=158.-\frac{3}{4}\div\left(-\frac{2}{5}\right) =-\frac{3}{4}\times\left(-\frac{5}{2}\right)=\frac{15}{8}.−43​÷(−52​)=−43​×(−25​)=815​.

取倒数不会丢掉负号。乘法里有零因数则乘积为零;除法里有零除数,就不能继续套用任何符号口诀。


带分数:运算作用于整个数

213=2+13=732\frac{1}{3}=2+\frac{1}{3}=\frac{7}{3}231​=2+31​=37​,不是二乘三分之一。负号放在前面时,也作用于整个数:

−213=−(2+13)=−73.-2\frac{1}{3}=-\left(2+\frac{1}{3}\right)=-\frac{7}{3}.−231​=−(2+31​)=−37​.

我做带负号的运算时,会先写成有括号的加法或假分数,防止把一个数拆错。

正带分数相加,可以分别合并

217+347=557.2\frac{1}{7}+3\frac{4}{7}=5\frac{5}{7}.271​+374​=575​.

分数部分超过一,要把完整单位并入整数部分:

156+234=3+1912=4+712=4712.1\frac{5}{6}+2\frac{3}{4} =3+\frac{19}{12}=4+\frac{7}{12}=4\frac{7}{12}.165​+243​=3+1219​=4+127​=4127​.

十二个十二分之一合成一个整体,仍是重新分组,不是额外增加了一个数。

乘除先化成假分数,通常更清楚

计算 214×1232\frac{1}{4}\times1\frac{2}{3}241​×132​。

两个数分别写成 94\frac{9}{4}49​ 与 53\frac{5}{3}35​。

相乘前,分子九与分母三约去共同因子三,得到 154\frac{15}{4}415​。

最后写成 3343\frac{3}{4}343​。两个因数都大于一,积大于它们,范围合理;精确结果还要靠合法运算核对。

有些题拆开也很方便:

8×338=8×278=27,8\times3\frac{3}{8}=8\times\frac{27}{8}=27,8×383​=8×827​=27,

或用分配律算 8×3+8×38=24+3=278\times3+8\times\frac{3}{8}=24+3=278×3+8×83​=24+3=27。方法选择可以灵活,最后写成假分数还是带分数,则看题目要求与表达方便程度。


连续取份额,与繁分数要分清

连续取几分之几,是连乘

先取二十的五分之二,再取所得量的四分之三:

20×25×34=6.20\times\frac{2}{5}\times\frac{3}{4}=6.20×52​×43​=6.

每次都在当前量里再取一部分。先说清当前整体,再把结果换回原问题的整体,就不会把两个比例直接相加。

繁分数仍然是一道除法

分子或分母里面又含分数,叫繁分数。例如

23910=23÷910=2027.\frac{\frac{2}{3}}{\frac{9}{10}} =\frac{2}{3}\div\frac{9}{10}=\frac{20}{27}.109​32​​=32​÷109​=2720​.

它与乘积 23×910=35\frac{2}{3}\times\frac{9}{10}=\frac{3}{5}32​×109​=53​ 不同。外层主分数线把上面与下面各自组成整体,表示整体分子除以整体分母。

抄成除号时,我会给整个分子和整个分母各加一组括号。判断的是嵌套关系,不是仅凭屏幕上哪条线看起来最长。

方法一:上下分别算,再相除

化简

1+1234−14.\frac{1+\frac{1}{2}}{\frac{3}{4}-\frac{1}{4}}.43​−41​1+21​​.

整体分子为 32\frac{3}{2}23​。

整体分母为 12\frac{1}{2}21​,非零,外层除法有定义。

相除得 32÷12=3\frac{3}{2}\div\frac{1}{2}=323​÷21​=3。商乘回整体分母,恢复整体分子。

方法二:整体上下同乘内部公共分母

12+1334−16.\frac{\frac{1}{2}+\frac{1}{3}}{\frac{3}{4}-\frac{1}{6}}.43​−61​21​+31​​.

内部各正分母的最小公倍数为十二。整体分母为 712\frac{7}{12}127​,不是零。把整个分子与整个分母同乘十二:

12(12+13)12(34−16)=6+49−2=107.\frac{12\left(\frac{1}{2}+\frac{1}{3}\right)} {12\left(\frac{3}{4}-\frac{1}{6}\right)} =\frac{6+4}{9-2}=\frac{10}{7}.12(43​−61​)12(21​+31​)​=9−26+4​=710​.

十二必须分配到每一项,不能只乘第一项。也可以先算上下为 56\frac{5}{6}65​ 与 712\frac{7}{12}127​,再相除,仍得 107\frac{10}{7}710​。两条路线独立核对,能帮助发现漏乘。

步骤拥挤时,可以在草稿记 N=N=N= 整体分子,D=D=D= 整体分母,再看作 N÷DN\div DN÷D,视觉上复杂的表达式就变成两个清楚对象。

所有内部小分母都要非零,外层整个分母也要非零。例如 112−12\frac{1}{\frac{1}{2}-\frac{1}{2}}21​−21​1​ 的小分母都为二,整体分母却为零,原式仍没有定义。


混合运算:先看边界,再按层级计算

分数沿用整数的层级:先分组内部,再乘方,再同级乘除从左到右,最后同级加减从左到右。括号里面也遵守这些层级。

通分不是最高优先级,它只是做分数加减时需要的准备,不能让本来后算的加法跑到乘法前面。

例题:括号、除法、减法连在一起

计算

2−(34+16)÷53.2-\left(\frac{3}{4}+\frac{1}{6}\right)\div\frac{5}{3}.2−(43​+61​)÷35​.

括号里通分相加,得到 1112\frac{11}{12}1211​。

除法改成乘除数倒数,1112×35=1120\frac{11}{12}\times\frac{3}{5}=\frac{11}{20}1211​×53​=2011​。

最后相减,2−1120=2920=19202-\frac{11}{20}=\frac{29}{20}=1\frac{9}{20}2−2011​=2029​=1209​。

被减去的正数不足一,所以结果在一与二之间。这个必要条件与答案一致。

比较

12+23×34=1,\frac{1}{2}+\frac{2}{3}\times\frac{3}{4}=1,21​+32​×43​=1, (12+23)×34=78.\left(\frac{1}{2}+\frac{2}{3}\right)\times\frac{3}{4}=\frac{7}{8}.(21​+32​)×43​=87​.

相同数字,多一组括号就可能得到不同结果,因为乘法作用的整体改变了。

主分数线上下,各自有运算顺序

1−23×3456÷109.\frac{1-\frac{2}{3}\times\frac{3}{4}} {\frac{5}{6}\div\frac{10}{9}}.65​÷910​1−32​×43​​.

分子先乘后减,得到一半;分母相除得到四分之三,非零。最后一半除以四分之三,得到三分之二。不是从页面左上角一路按看到的数字顺序计算,而是沿分组关系逐层处理。

同级乘除,不能扩大后面的除数

12÷34×25=23×25=415.\frac{1}{2}\div\frac{3}{4}\times\frac{2}{5} =\frac{2}{3}\times\frac{2}{5}=\frac{4}{15}.21​÷43​×52​=32​×52​=154​.

也可先准确改写成 12×43×25\frac{1}{2}\times\frac{4}{3}\times\frac{2}{5}21​×34​×52​,再交换、约分。不能把原式变成 12÷(34×25)\frac{1}{2}\div\left(\frac{3}{4}\times\frac{2}{5}\right)21​÷(43​×52​)。

负号与乘方也要看括号:

(−12)2=14,−(12)2=−14.\left(-\frac{1}{2}\right)^2=\frac{1}{4}, \qquad-\left(\frac{1}{2}\right)^2=-\frac{1}{4}.(−21​)2=41​,−(21​)2=−41​.

前者底数包含负号,后者先平方再取相反数。


应用题:给每个分数找回它的整体

先接上上一章的读书问题

第一天读全书四分之一,第二天读剩余部分三分之一,两天一共读全书的多少?

先以全书为单位一,第一天后剩 1−14=341-\frac{1}{4}=\frac{3}{4}1−41​=43​。

第二天取这个剩余量的三分之一,占全书 34×13=14\frac{3}{4}\times\frac{1}{3}=\frac{1}{4}43​×31​=41​。

两个份额现在都以全书为整体,可以相加,合计 12\frac{1}{2}21​。

用一百二十页核对:第一天三十页,剩九十页;第二天九十页的三分之一仍是三十页,共六十页,恰好一半。

纯数 14+13\frac{1}{4}+\frac{1}{3}41​+31​ 当然能相加,只是这个和不表示本题两天占全书的比例。

已知整体,求其中一部分

二十四名学生,八分之三参加合唱团,人数为 24×38=924\times\frac{3}{8}=924×83​=9。实际人数为整数,也符合对象不可分割的条件。

单价乘数量也一样。题目给定精确单价、不计其他费用,买 2142\frac{1}{4}241​ 千克坚果,每千克 182318\frac{2}{3}1832​ 元,总价为

94×563=42 元.\frac{9}{4}\times\frac{56}{3}=42\text{ 元}.49​×356​=42 元.

计算过程中保留精确分数,最终是否舍入按题目明确的金额规则处理。

已知部分与比例,反求整体

步道已修十八千米,占全长五分之三。三份十八千米,一份六千米,五份共三十千米。写成除法是

18÷35=30.18\div\frac{3}{5}=30.18÷53​=30.

全长为三十千米。以后用方程,可以设全长 xxx,写 x×35=18x\times\frac{3}{5}=18x×53​=18;现在先用单位分数,也已经能解释为什么这样算。

完整份数与分数商不是一回事

4124\frac{1}{2}421​ 升饮料,每个容器装四分之三升,无损耗。所需容器数为

92÷34=6.\frac{9}{2}\div\frac{3}{4}=6.29​÷43​=6.

再看 5125\frac{1}{2}521​ 米彩带,每份礼物总计固定用八分之三米,已包括打结用量,不另计损耗:

112÷38=443=1423.\frac{11}{2}\div\frac{3}{8}=\frac{44}{3}=14\frac{2}{3}.211​÷83​=344​=1432​.

只能完成十四份完整包装,剩余

112−14×38=14 米.\frac{11}{2}-14\times\frac{3}{8}=\frac{1}{4}\text{ 米}.211​−14×83​=41​ 米.

商里的三分之二,是一个标准份的三分之二,不是还剩三分之二米。求实际余长,要乘回每份大小,或从总长中减去已使用长度。

必须装下全部时,取整方向又不同

一升液体,每瓶容量八分之三升,无损耗。总量相当于 1÷38=2231\div\frac{3}{8}=2\frac{2}{3}1÷83​=232​ 个标准容量,能装满两瓶,但装下全部至少需要三瓶,最后一瓶不满。

所以我不把“舍去分数部分”当成全部应用题的统一规则,而是先看问题问装满多少,还是至少需要多少。

合作问题,相加的是效率

假设甲单独十二个工作日完成,乙单独十八个工作日完成。两人的效率固定、互不妨碍,可以相加,也允许把一个工作日按连续工作时长细分。

以整项工作为一,每个工作日合做

112+118=536.\frac{1}{12}+\frac{1}{18}=\frac{5}{36}.121​+181​=365​.

全部所需工作日数为

1÷536=365=715.1\div\frac{5}{36}=\frac{36}{5}=7\frac{1}{5}.1÷365​=536​=751​.

这里五分之一天是题目采用的工作日时长的五分之一,不自动是某个固定小时数。若任务必须交接、不能并行,或有等待时间,就需要另建关系。

比较标准换了,比例也会换

原价二百四十元,降低原价的五分之一,现价为

240×(1−15)=192 元.240\times\left(1-\frac{1}{5}\right)=192\text{ 元}.240×(1−51​)=192 元.

“降低五分之一”与“降到五分之一”不同,后者才是现价四十八元。

对于正数量,甲比乙多四分之一,可以看成乙四份、甲五份。反过来乙比甲少的,是一份占五份的五分之一,不再是四分之一。差量相同,比较标准不同。

多步取用,继续跟踪剩余量

一桶水第一次用原总量三分之一,第二次用剩余量四分之一。第二次占原总量

(1−13)×14=16.\left(1-\frac{1}{3}\right)\times\frac{1}{4}=\frac{1}{6}.(1−31​)×41​=61​.

两次一共用去原总量一半。这与读书问题是同一种结构。每看到“剩下的”“其中的”“现在的”,就重新标出当前整体。

先求一份,再求若干份

六个相同模型共需 2142\frac{1}{4}241​ 米线,每个用量一致,无额外损耗。十个模型的用线量为

94÷6×10=38×10=154=334 米.\frac{9}{4}\div6\times10 =\frac{3}{8}\times10 =\frac{15}{4}=3\frac{3}{4}\text{ 米}.49​÷6×10=83​×10=415​=343​ 米.

六到十介于原来的一倍与两倍之间,用线量也应如此。单位换算也可这样想:五分之三小时是 60×35=3660\times\frac{3}{5}=3660×53​=36 分钟,先确定一个完整单位是多少,再取份额。


估算与查错:合理范围不等于正确答案

先用熟悉的数夹住范围

512+718=2936.\frac{5}{12}+\frac{7}{18}=\frac{29}{36}.125​+187​=3629​.

两项分别大于五分之二与三分之一,又都小于一半。因此和在

1115与1\frac{11}{15}\quad\text{与}\quad11511​与1

之间。正确结果在范围内,错误的五分之二则明显不在。

但如果把正确的 2936\frac{29}{36}3629​ 误算成 3036\frac{30}{36}3630​,它仍在刚才的范围内。范围检查只能排除一部分错误,不能替代对精确运算的检查。

把乘与除并排看

134×56=3524=11124,1\frac{3}{4}\times\frac{5}{6}=\frac{35}{24}=1\frac{11}{24},143​×65​=2435​=12411​, 134÷56=2110=2110.1\frac{3}{4}\div\frac{5}{6}=\frac{21}{10}=2\frac{1}{10}.143​÷65​=1021​=2101​.

同一个正数,乘小于一的正数会缩小,除以它则增大。决定结果的不是“用了哪两个分数”,还有它们之间的运算。

改写当下,就要核对数值

四分之三改成分母十二,应该是 912\frac{9}{12}129​。只改分母得到 312\frac{3}{12}123​,已经把原数除以三。

我会逐行问:这一步是在保持数值的改写,还是题目要求的一次计算?通分、约分、带分数转换都应保留原值;选用加减乘除,则要符合原题关系。

同样两个数,四种问题

上午走四分之三千米,下午走二分之一千米,总路程用加法,是四分之五千米。

四分之三米绳子剪去二分之一米,剩余用减法,是四分之一米。

取四分之三米绳子的一半,用乘法,是八分之三米。

四分之三米绳子按每段二分之一米分组,用除法,相当于一段半;只数完整段则一段,剩四分之一米。

别只抓数字,先把关系说成一句完整的话,再决定运算符。

找到第一处改变题意的改写

原题

112−23×341\frac{1}{2}-\frac{2}{3}\times\frac{3}{4}121​−32​×43​

不能先写成 (32−23)×34\left(\frac{3}{2}-\frac{2}{3}\right)\times\frac{3}{4}(23​−32​)×43​。新加的括号改变了乘法作用对象。正确做法先乘再减,得到 32−12=1\frac{3}{2}-\frac{1}{2}=123​−21​=1。

逐行检查“这一行只做了哪一步,其他部分是否保留”,比沿着同一种误读重算一遍更容易抓住结构错误。

3
下面哪些判断可以用来检查正分数运算的结果?

综合练习:先说关系,再看答案

1. 异分母相加

计算 58+712\frac{5}{8}+\frac{7}{12}85​+127​。

通分到二十四,得 1524+1424=2924=1524\frac{15}{24}+\frac{14}{24}=\frac{29}{24}=1\frac{5}{24}2415​+2414​=2429​=1245​。两项都大于一半,和大于一,与计算一致。

2. 异分母相减

计算 79−512\frac{7}{9}-\frac{5}{12}97​−125​。

通分到三十六,得 2836−1536=1336\frac{28}{36}-\frac{15}{36}=\frac{13}{36}3628​−3615​=3613​。减数与被减数没有交换,通分前后各自的值也没变。

3. 带分数相减

计算 314−1563\frac{1}{4}-1\frac{5}{6}341​−165​。

化假分数得 134−116=3912−2212=1712=1512\frac{13}{4}-\frac{11}{6}=\frac{39}{12}-\frac{22}{12}=\frac{17}{12}=1\frac{5}{12}413​−611​=1239​−1222​=1217​=1125​。差加回原减数,应恢复被减数。

4. 相乘前约分

计算 1415×2528\frac{14}{15}\times\frac{25}{28}1514​×2825​。

十四与二十八同除以十四,二十五与十五同除以五,剩 1×53×2=56\frac{1\times5}{3\times2}=\frac{5}{6}3×21×5​=65​。约的是乘积整体分子、分母里的因子。

5. 带分数相乘

计算 223×9162\frac{2}{3}\times\frac{9}{16}232​×169​。

写成 83×916\frac{8}{3}\times\frac{9}{16}38​×169​,约分后得到 32=112\frac{3}{2}=1\frac{1}{2}23​=121​。正数乘小于一的正数,结果比原带分数小。

6. 除法翻转谁

计算 710÷1415\frac{7}{10}\div\frac{14}{15}107​÷1514​。

只把除数取倒数,得 710×1514=34\frac{7}{10}\times\frac{15}{14}=\frac{3}{4}107​×1415​=43​。反查商乘原除数,等于 710\frac{7}{10}107​。

7. 包含几个标准份

计算 312÷783\frac{1}{2}\div\frac{7}{8}321​÷87​。

72×87=4\frac{7}{2}\times\frac{8}{7}=427​×78​=4。也可以看成二十八个八分之一,每七个组成一份,正好四份。

8. 繁分数

化简 23+1654−38\frac{\frac{2}{3}+\frac{1}{6}}{\frac{5}{4}-\frac{3}{8}}45​−83​32​+61​​。

整体分子为 56\frac{5}{6}65​,整体分母为 78\frac{7}{8}87​,非零。相除得 2021\frac{20}{21}2120​。

9. 先乘后加

计算 12+34×29\frac{1}{2}+\frac{3}{4}\times\frac{2}{9}21​+43​×92​。

先算乘积为 16\frac{1}{6}61​,再加一半,得到 23\frac{2}{3}32​。不能先把前两项装进原题没有的括号。

10. 装满几瓶

5145\frac{1}{4}541​ 升果汁,每瓶装八分之三升,无损耗,可以装满多少瓶?

214÷38=14\frac{21}{4}\div\frac{3}{8}=14421​÷83​=14。正好装满十四瓶,没有余量。

11. 反求全程

已走十四千米,占全程十分之七,全程多少千米?

七份十四千米,一份两千米,十份二十千米。算式为 14÷710=2014\div\frac{7}{10}=2014÷107​=20。再用二十乘十分之七,恢复十四。

12. 先发现可疑之处

小林写 34÷25=34×25=310\frac{3}{4}\div\frac{2}{5}=\frac{3}{4}\times\frac{2}{5}=\frac{3}{10}43​÷52​=43​×52​=103​,哪里错了?

第一步把除号改成乘号,却没给除数取倒数。正数除以小于一的正数应增大,结果却变小,已经可疑。正确结果为 34×52=158=178\frac{3}{4}\times\frac{5}{2}=\frac{15}{8}=1\frac{7}{8}43​×25​=815​=187​。

13. 两类符号问题

计算 −34+16-\frac{3}{4}+\frac{1}{6}−43​+61​ 与 −34÷(−25)-\frac{3}{4}\div\left(-\frac{2}{5}\right)−43​÷(−52​)。

前者通分相加得 −712-\frac{7}{12}−127​;后者同号相除为正,乘除数倒数得 158\frac{15}{8}815​。两题运算不同,不能只数负号决定结果。

14. 所有小分母非零,还够吗

235−35\frac{2}{\frac{3}{5}-\frac{3}{5}}53​−53​2​ 能否计算?

不能。小分母五非零,但整体分母为零,外层除法没有定义。要检查每一层的分母与除数。


下一章:把刻度换成十分之一、百分之一

分数四则不是四句互不相干的口诀:加减需要共同刻度,乘法描述缩放,除法反向寻找乘法里的另一个量。带分数与繁分数,只是把这些结构组合起来。

下一章学习小数,相同思想仍在工作。小数点对齐,是为了让相同位值对齐;乘除改变数量级,仍要用缩放方向与逆运算检查。

720=35100=0.35.\frac{7}{20}=\frac{35}{100}=0.35.207​=10035​=0.35.

这不是创造一个新数,只是换成百分之一的位值写法。八分之三能有限写成零点三七五,三分之一则需要无限循环,有限位截取只能近似。

先约成最简、取正分母;分母为一,或质因数只含二和五时,可以有限写完。下一章会用位值与长除法,把这些现象接起来。

带着原来的顺序继续就好:先认单位和整体,再辨关系,接着计算,最后把答案放回原问题。书写方式变了,不需要把理解推倒重来。

上一章分数基础下一章小数与运算