资源民族主义
2010年9月,钓鱼岛附近发生中日撞船事件,日本扣押中国船长,两国关系紧张。同期日本企业报告稀土进口受阻,中国商务部门否认实施对日贸易禁运。因此应区分供应受阻的报道与正式宣布的政策,不能将其直接写成已确认的政府报复决定。当时日本稀土进口高度依赖中国,这一事件放大了产业界对供应集中风险的关注。
船长于2010年9月获释并返国,而非约40天后。此后日本加快多元化采购、回收与替代技术投入。事件说明,战略材料的风险不只在于地下有没有矿,还在于加工能力、贸易条件和替代渠道;资源安全也并非直到这一事件才进入国际政治。
什么是资源民族主义
资源民族主义(resource nationalism)指的是一个国家加强对本国自然资源控制权的行为,包括国有化矿山或能源资产、提高资源税或特许费、限制出口、要求外资企业转让技术等。它的出发点是:自然资源属于国家(或人民),不应被外国企业廉价获取。
资源民族主义在以下背景下往往升温:
- 商品价格上涨,资源所有国意识到自己让渡了过多利润
- 政治民族主义浪潮,执政党需要借资源主权议题凝聚民心
- 大国战略博弈,使资源被赋予战略武器属性
玻利维亚2006年加强国家对天然气产业的控制,沙特阿美则在20世纪70年代至1980年逐步国有化。不同国家也采用税收、出口许可或本地加工要求;这些政策并非都始于21世纪,其目的与效果也不完全相同。
稀土
稀土元素(Rare Earth Elements, REE)通常指15种镧系元素以及钪、钇,共17种。多数并非在地壳中极度稀少,但能经济开采、分离和加工的资源受到矿物组成、技术、成本与环境条件限制。
为什么稀土如此重要
稀土在多类高技术产品中发挥重要作用,但不同技术路线的用量和依赖程度不同:
- 钕(Nd):制造强力永磁体,用于电动车驱动电机、风力发电机、硬盘驱动器
- 镝(Dy):可提高部分钕铁硼磁体的高温性能,但用量随设计变化,并非所有电动车电机都必须使用
- 铈(Ce):汽车尾气催化剂、玻璃抛光
- 镧(La):镍氢电池、光学玻璃
- 铕(Eu)、铽(Tb):荧光灯、LED显示屏颜色
电动车和风电设备的稀土用量随电机类型、功率与磁体设计而变化。有些技术路线不使用稀土永磁体,因此不能用“每辆车4—5公斤、每台风机1吨”作为通用标准。
中国为何能主导稀土市场
中国在稀土开采、分离精炼和磁体制造中均占重要份额,但“资源量”“储量”“矿山产量”和“精炼产能”是不同指标。其产业集中度不能由某一个储量比例解释,主要与以下因素有关:
- 地质禀赋:内蒙古白云鄂博是全球最大单一稀土矿床
- 低成本开采:中国的开采和精炼成本长期低于国际竞争对手
- 产业链积累:中国形成了从采矿、分离到磁体制造的较完整体系;其他国家也有相应环节,但规模、产品与成本结构不同
2023年,中国对部分镓、锗物项及特定石墨物项实施出口管制。出口许可不等于对这些元素及全部产品一律禁止出口,政策影响还取决于物项范围、最终用途和后续措施。
锂三角
电动车和储能发展推动锂需求增长,但增长速度会随市场与技术变化,并非始终指数增长。电池所需锂量取决于容量与化学体系,而且金属锂当量与碳酸锂当量不是同一种计量口径。
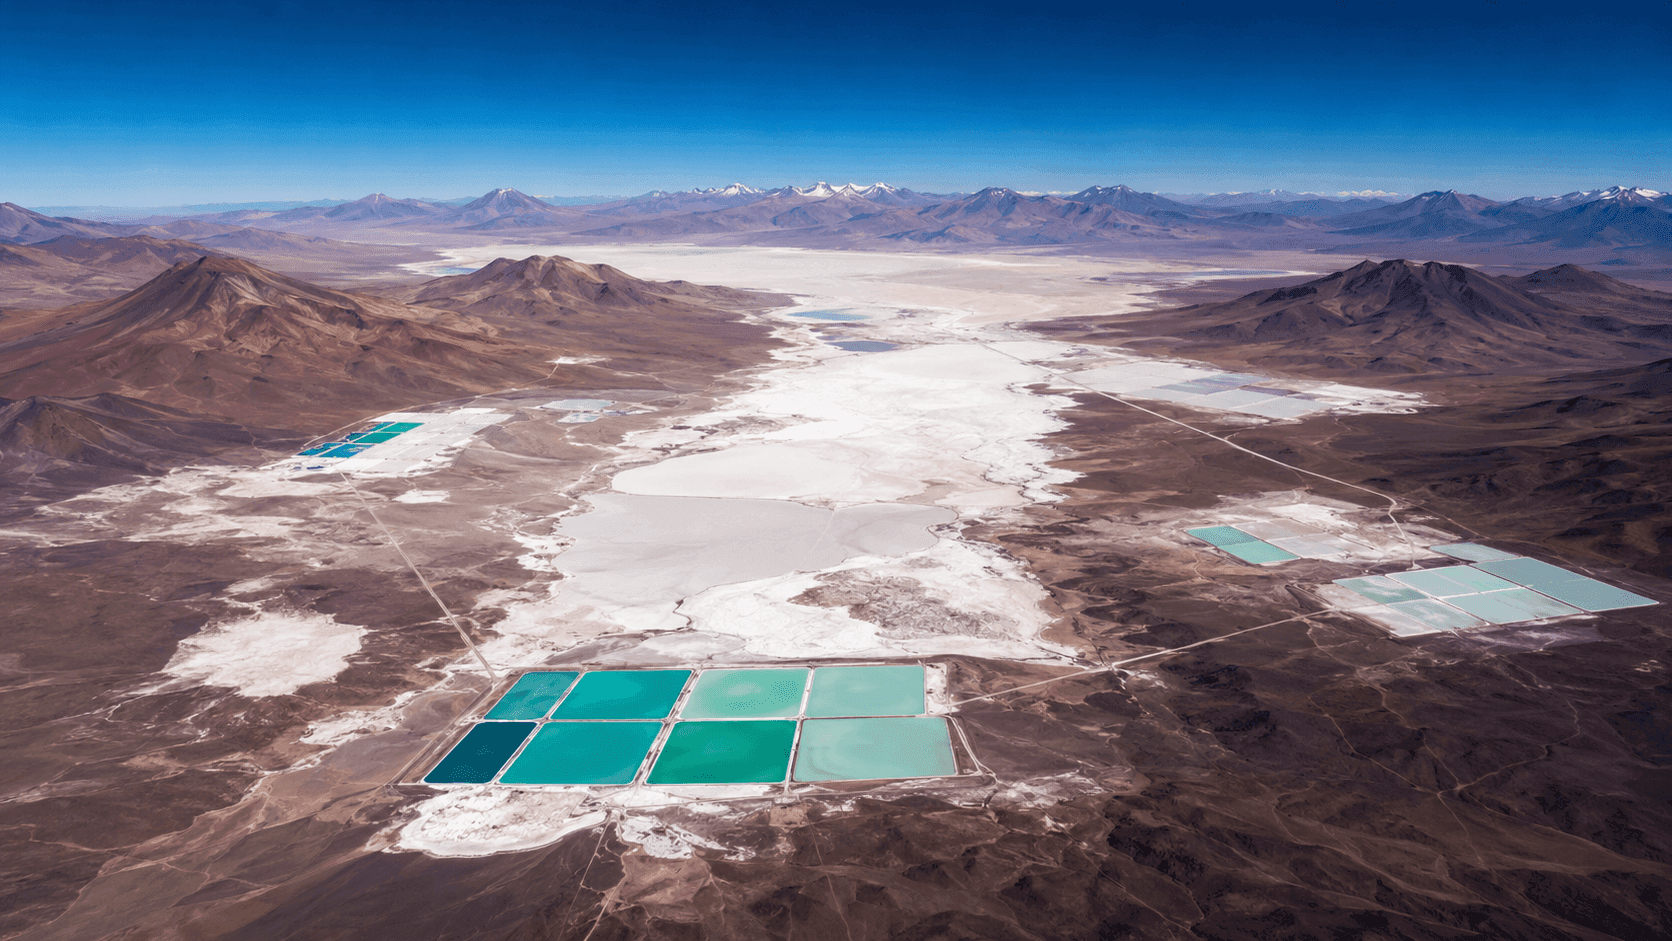
锂三角(Lithium Triangle)指智利北部、阿根廷西北部与玻利维亚西南部的富锂盐湖区域。不同盐湖的海拔、降水和卤水成分不同,例如阿塔卡马盐沼低于3500米;高蒸发有利于部分工艺,但不能保证每处都有同样高的品位和经济性。
- 玻利维亚乌尤尼盐沼:资源潜力大,但资源量不能直接当作已可经济开采的储量,国家总量也不等于单个盐沼的数量
- 智利阿塔卡马盐沼:重要盐湖锂生产地;智利是主要生产国之一,但全国储量不能全部计入这一个盐沼
- 阿根廷翁布雷穆埃尔托:近年快速开发,已成为全球锂供应增量的重要来源
玻利维亚的发展体现了资源潜力与产业能力之间的差距:国家主导开发,也寻求与外国企业合作,进展还受卤水成分、工艺、基础设施、资金和环境问题影响。智利2023年提出国家锂战略,强调加强国家参与和公私合作,并非宣布立即没收全部私营锂矿。
“资源诅咒”(resource curse)描述部分资源丰富经济体出现增长不足、腐败或分配不均的现象,不是资源丰富必然导致贫困的规律。可能的机制包括:
- 资源出口导致货币升值,压制制造业出口竞争力(荷兰病);
- 资源租金集中在政府手中,削弱了建立税收制度的动力;
- 资源控制权成为政治斗争焦点,加剧国内矛盾。
刚果民主共和国(钴)、尼日利亚(石油)、委内瑞拉(石油)都是资源诅咒的典型案例。
钴
部分锂离子电池正极材料使用钴,如NMC和NCA体系,钴有助于材料结构与性能;磷酸铁锂等体系不含钴。钴也用于高温合金、磁性材料和催化剂,不能认为全部电池都离不开钴,或所有需求增长都来自动力电池。
刚果民主共和国是全球重要钴储量所在地和最大矿山生产国,其供给集中度很高。但储量份额与年度产量份额必须分开,均会随勘探、价格和产能变化。
然而,刚果钴产业的发展极为混杂和脆弱,主要挑战体现在:
- 工业矿山与手工、小规模采矿并存;后者部分作业条件恶劣,其产量占比随年份与估算方法变化
- 童工参与、环境污染等社会与环境问题长期存在,屡屡成为全球舆论焦点
- 政治与监管风险影响矿业,但主要钴矿区位于南部铜钴带,不能与东部武装冲突区及其他矿种直接混同
采购企业需要识别供应链中的童工、劳工安全和环境风险。替代矿源、回收与无钴电池可以降低部分依赖,但扩大规模需要时间,也不能把所有刚果钴都认定为来自同一种高风险采矿方式。
中国企业参与刚果多座钴矿,中国也具有较大钴精炼规模。美国地质调查局对2023年的统计显示,中国约占全球钴精炼产量的80%;这是加工环节的份额,不能理解为中国拥有80%的矿山,或全球所有钴都必须先运往中国。
采矿与精炼集中使供应链多元化面临成本和建设周期问题。扩大其他地区加工、回收与替代技术可以逐步调整格局,但效果需按具体项目评估,不能预设任何环节永远不可替代。
“关键矿物清单”
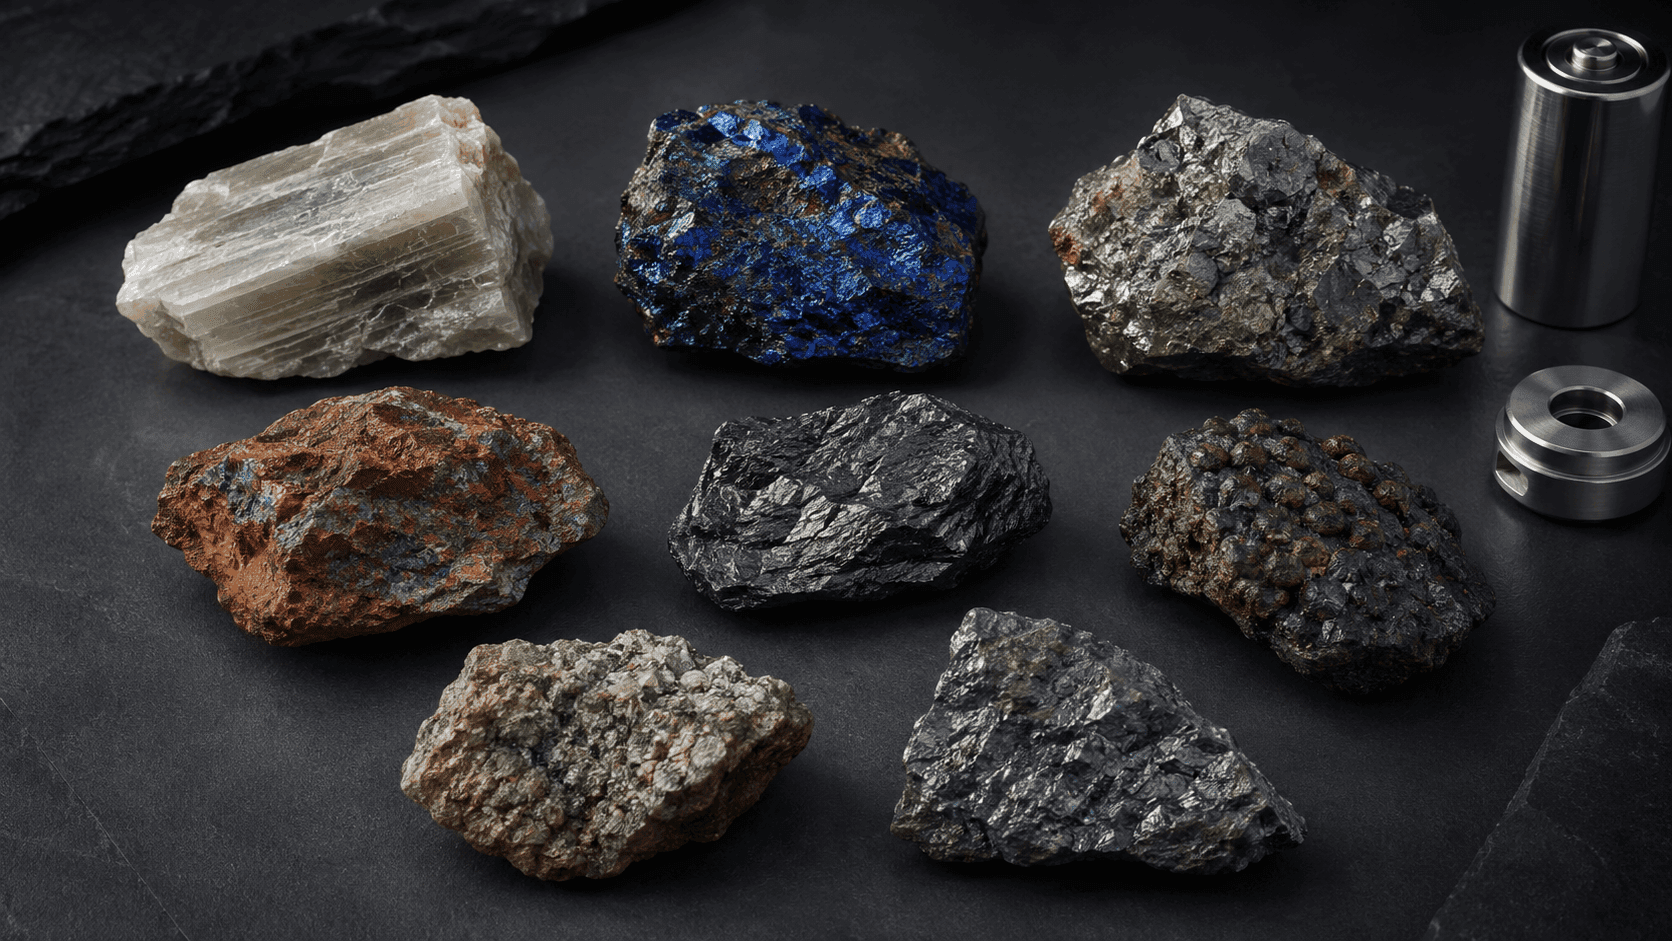
随着新能源和高科技产业竞争加剧,越来越多国家意识到对“关键矿物”依赖单一供应源的风险。为此,美国、欧盟、日本、澳大利亚等经济体陆续发布了“关键矿物清单”,明确指出哪些矿产资源对于国家安全和经济发展具有不可或缺的战略意义,并出台了一系列政策,试图增强本国供应链的韧性和安全性。
美国方面,2022年《通货膨胀削减法案》曾将新清洁车辆税收抵免与关键矿物来源等条件挂钩,其中包括美国、符合规定的自贸伙伴来源及北美回收,并非笼统的“友好国家”。该项抵免已不适用于2025年9月30日之后取得的车辆,应作为阶段性政策案例理解。美国也通过矿物安全伙伴关系推动供应多元化。
欧盟《关键原材料法案》于2023年提出、2024年生效。它对2030年战略原材料供应能力设置基准:欧盟内部开采和加工分别达到年消费需求的至少10%与40%,并以降低单一第三国依赖为目标,相关加工阶段来自单一第三国的份额原则上不超过65%。这些是战略原材料供应基准,不能直接等同于对每种进口商品的硬性配额。
这些政策试图降低供应集中造成的脆弱性,但也会影响成本、投资和国际贸易。2010年的稀土供应风波说明市场对中断预期十分敏感;判断政策效果仍需看后续替代能力和实际供给。
关键矿物的地缘政治格局,是“地理如何影响国家命运”这一命题在当下最鲜活的写照。矿床分布的天然偶然,赋予部分国家供给优势,但真正能将地质资源转化为产业链话语权和战略筹码,归根结底取决于政策设计、投资能力以及战略前瞻性。这正是本书想要探讨的核心议题之一。